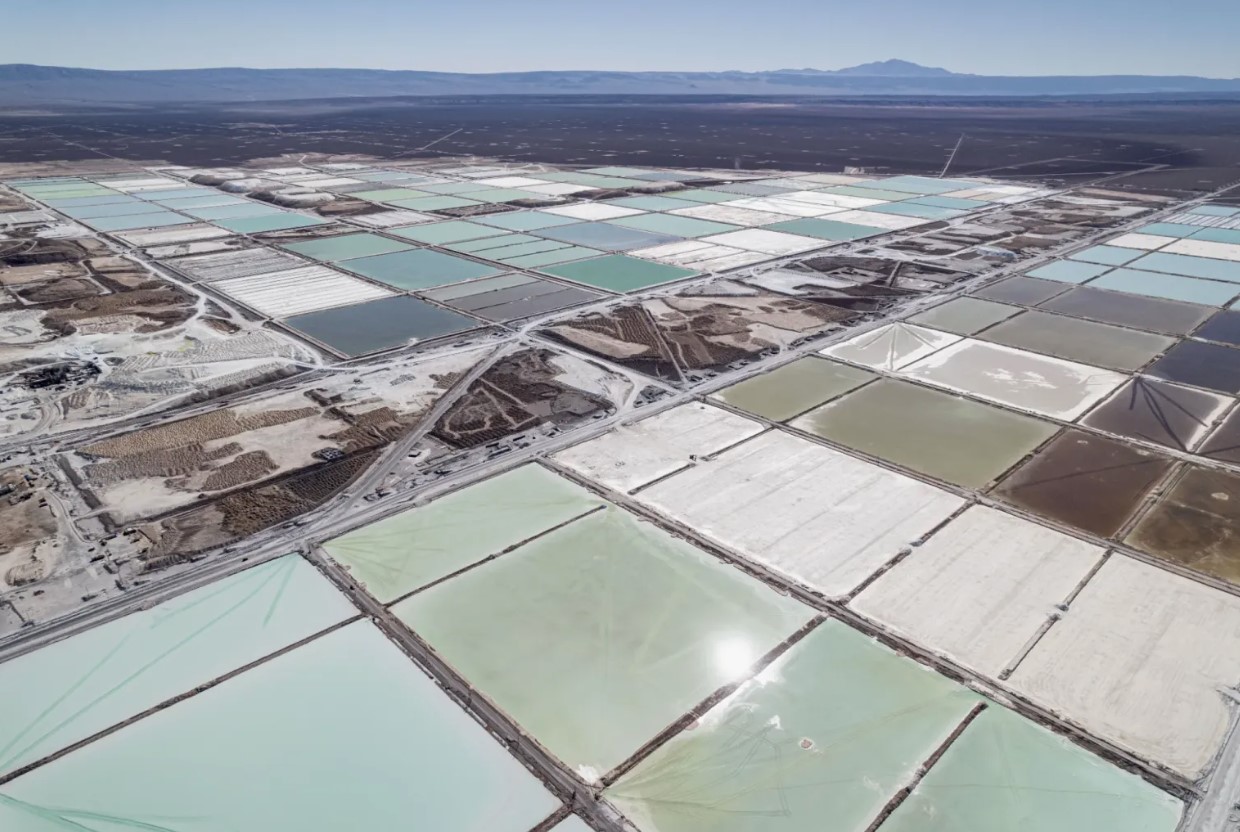
El litio en América Latina lo controlan no las corporaciones, sino las reglas del juego en tres países. Chile se encamina hacia el Estado, Argentina atrae a los inversores y Bolivia sigue sin empezar a producir. ¿Quién extrae realmente la salmuera? ¿De quién es el dinero que respalda los proyectos? ¿Y dónde encaja Rusia?
Tres países y tres modelos
El triángulo del litio, formado por Chile, Argentina y Bolivia, concentra más del 40% de los recursos medidos e identificados del mundo, según el Servicio Geológico de Estados Unidos. Otros analistas hablan de una cuota de hasta el 60% de las reservas mundiales; las cifras dependen de la metodología de cálculo. Una cosa está clara: estos tres vecinos determinan cuánto litio recibirán los fabricantes de baterías dentro de diez años.
Sus enfoques son diametralmente opuestos. Un estudio de juristas de la Universidad de California lo describe así. En Bolivia, la Constitución reserva el litio al Estado, junto con toda la cadena de extracción. En Argentina, el recurso mineral pertenece a las provincias, que otorgan de buen grado derechos a los inversores y beneficios fiscales. En Chile, el Estado sigue siendo el propietario, pero negocia con dureza las condiciones y solo admite a dos actores privados.
Chile: el Estado vuelve, pero no de inmediato
Chile sigue siendo el ancla de la región. En 2025 el país extrajo 56.000 toneladas de litio en equivalente metálico, mientras que Argentina produjo unas 23.000. El principal activo es el Salar de Atacama, la segunda mayor operación de litio del mundo. Según las previsiones de Benchmark, en 2026 representará alrededor del 12% de todo el litio extraído en el planeta.
A finales de 2025, la estatal Codelco y la privada SQM cerraron un acuerdo: la empresa conjunta NovaAndino Litio obtuvo los derechos sobre el Salar de Atacama hasta 2060. Codelco posee una participación del 50% más una acción. Pero el control operativo hasta 2030 sigue en manos de SQM, que es quien consolida la empresa en sus cuentas. La propia Codelco reconoce en su información financiera que no gestiona la empresa en el período 2025-2030. El timón pasará al Estado solo en 2031.
La capacidad aumentará de unas 210.000 toneladas anuales de carbonato equivalente a 300.000 en 2030. Al lado opera la segunda empresa, Albemarle, que en marzo de 2026 presentó una solicitud de permiso para un proyecto de extracción directa de litio en el Salar de Atacama. Resulta que la «nacionalización» en Chile se extiende a lo largo de cinco años y se parece más a un traspaso de poder aplazado.
Argentina: puertas abiertas y obras en marcha
Argentina avanza más rápido que nadie. El país produce unas 34.000 toneladas al año y, según los cálculos de CRU, en 2027 podría convertirse en el tercer productor del mundo. Su potencial se estima en hasta 260.000 toneladas, y 18 proyectos deberían arrancar de aquí a 2027.
Ya no se trata solo de planes. Centenario, de Eramet, alcanzó en junio de 2026 el 90% de su capacidad de diseño. Cauchari-Olaroz produjo 9.280 toneladas de carbonato de litio en el segundo trimestre. Rio Tinto invertirá 2.500 millones de dólares en ampliar Rincon hasta 60.000 toneladas anuales, y promete la primera producción en 2028. En este contexto se ve lo esencial: en Argentina las decisiones las toman los inversores, mientras que las provincias compiten por ofrecer más beneficios.
Este modelo tiene un reverso. El control del recurso está disperso entre empresas extranjeras y autoridades provinciales, y al centro federal le quedan pocas palancas. Si la demanda mundial cae, los más perjudicados serán precisamente las regiones que apostaron todo su presupuesto al litio.
Bolivia: más recursos, menos litio
Bolivia posee una de las mayores reservas de litio del planeta, pero en la práctica casi no produce nada. La estatal YLB produce unas pocas miles de toneladas al año en una planta diseñada para 15.000. El plan de reactivación para 2026 preveía apenas 3.600 toneladas de carbonato de litio.
La razón es que la Constitución exige que el Estado conserve al menos el 51% de cualquier proyecto. En 2024, bajo la presidencia de Arce, YLB firmó dos contratos para plantas de extracción directa en Uyuni, con un valor total superior a 2.000 millones de dólares. El primero se suscribió con Uranium One, filial de Rosatom: una planta de 14.000 toneladas anuales y unos 970 millones de dólares de inversión. El segundo, con la parte china. Pero un tribunal suspendió su tramitación en el Congreso en mayo de 2025, y a finales de septiembre de 2026 ninguno de los contratos ha sido ratificado.
El actual Gobierno de Paz propone una licitación internacional y una nueva ley del litio, que aún debe pasar por el Congreso. Así que la apuesta rusa por el litio boliviano sigue, por ahora, en el aire.
De quién es el dinero y de quién la política
Si se mira el control, el panorama resulta mixto. En Chile, el Estado recupera palancas a través de Codelco, pero con un aplazamiento de cinco años. En Argentina mandan los inversores occidentales y asiáticos. En Bolivia manda la lucha política, que congela cualquier inversión. Para el mercado lo más importante es que nadie en la región es dueño del precio: el 28 de agosto de 2026, Chile, Argentina, Bolivia y Perú firmaron en Santiago una declaración sobre minerales estratégicos, pero sin cuotas ni objetivos de producción. Es una declaración de intenciones, no un cártel.
De ahí una conclusión práctica para quienes siguen el tema. La oferta la aumentarán Argentina y Chile, y la primera lo hará más rápido. Los riesgos seguirán en Bolivia y en la política: un nuevo presidente, nuevos impuestos o un cambio de reglas pueden alterar el reparto en un año.
Qué significa esto para Rusia
Para Rusia, el contrato boliviano de Rosatom era una vía para entrar en el mercado del litio eludiendo las sanciones. Por ahora, su suerte es incierta. Si Bolivia convoca la licitación, la parte rusa tendrá competencia, y la ley del 51% de participación estatal sigue siendo una condición inalterable.
Además, los procesadores y fabricantes de baterías rusos dependen de materias primas que hoy van principalmente a China. Cualquier intento de obtener litio de América Latina choca con que los principales flujos ya están contratados por compradores chinos y occidentales. El camino realista son los contratos a largo plazo por volúmenes pequeños o la asociación con procesadores chinos, y no los yacimientos propios.