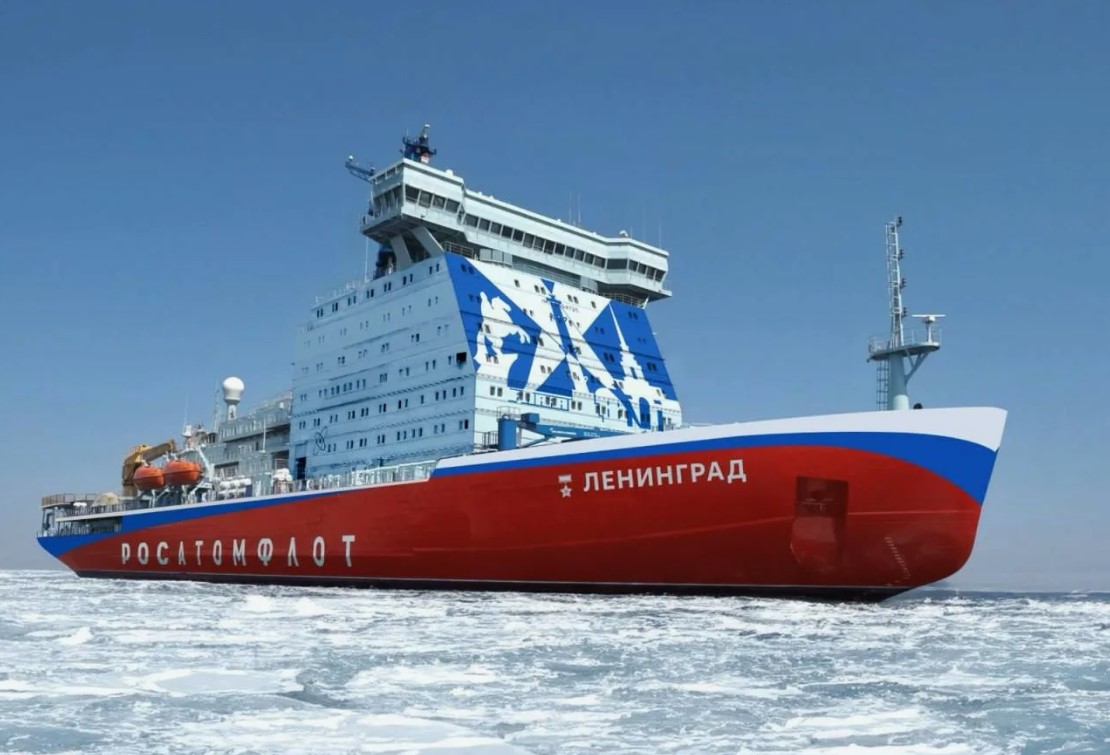
Hace apenas cinco años, hablar de la Ruta Marítima del Norte como una alternativa seria al canal de Suez provocaba en la mayoría de los expertos una sonrisa condescendiente. La ventana de navegación era demasiado corta, la escolta de rompehielos demasiado cara y la situación de los hielos demasiado impredecible como para que las grandes navieras mundiales consideraran, ni por un instante, el itinerario ártico en lugar de la habitual ruta del sur por Suez. Hoy, en el otoño de 2026, esa misma vía da servicio a una línea regular semanal de contenedores entre China y el Reino Unido, y el tráfico de mercancías avanza hacia un récord anual. Los escépticos no solo se equivocaron en los detalles: se equivocaron en la esencia misma del pronóstico.
Del experimento al calendario
En 2025 tuvo lugar el primer tránsito internacional de contenedores de la historia de la RMN, de China a Europa, un hecho que la mayoría de los comentaristas calificó entonces de experimento publicitario aislado, sin futuro práctico. Un año después, ese «experimento» tiene calendario. En agosto de 2026, Rosatom concedió a la naviera china Sealegend Shipping el permiso para el paso de siete portacontenedores por la RMN y, como subrayó el director de la corporación estatal, Alexéi Lijachov, a diferencia de los viajes puntuales anteriores, el programa de 2026 contempla un servicio de línea regular completo, con salidas de buques cada semana durante toda la temporada de navegación. El portacontenedores Dubai Tower, que inauguró el servicio a mediados de agosto, recorrió la ruta desde el puerto chino de Ningbo-Zhoushan hasta Felixstowe, en Gran Bretaña, en 20 días, frente a los habituales 37 días por el canal de Suez. No se trata de un ahorro teórico sobre el papel, sino de un hecho documentado de un viaje concreto.
Cifras de crecimiento que los escépticos no previeron
Para calibrar la magnitud del cambio basta comparar la evolución de los últimos años. En 2014 se transportaron por la RMN 4 millones de toneladas de carga. En 2025 esa cifra se había multiplicado casi por diez, hasta 37 millones de toneladas, según informó el ministro de Desarrollo del Extremo Oriente y el Ártico, Alexéi Chekunkov. En los primeros ocho meses de 2026, el volumen de transporte alcanzó los 24,2 millones de toneladas, un 15% más que en el mismo período del año anterior. El Ministerio de Transporte de Rusia espera cerrar 2026 con 40 millones de toneladas. Para una ruta que hace una década se percibía como una curiosidad geográfica, una trayectoria así no es un pico local, sino una tendencia estructural sostenida.
El tránsito de contenedores crece incluso más rápido que el flujo total de mercancías. El número de travesías en tránsito, es decir, de viajes directos de Asia a Europa que no pasan por rutas rusas ni internas, alcanzó en 2025 el récord de 103, frente a 97 un año antes. El operador chino Sea Legend Shipping ya ha enviado el primer buque por la nueva ruta regular y, según los analistas, en esta temporada le seguirán al menos siete portacontenedores chinos más.
Los escépticos decían: la ventana de navegación es demasiado corta
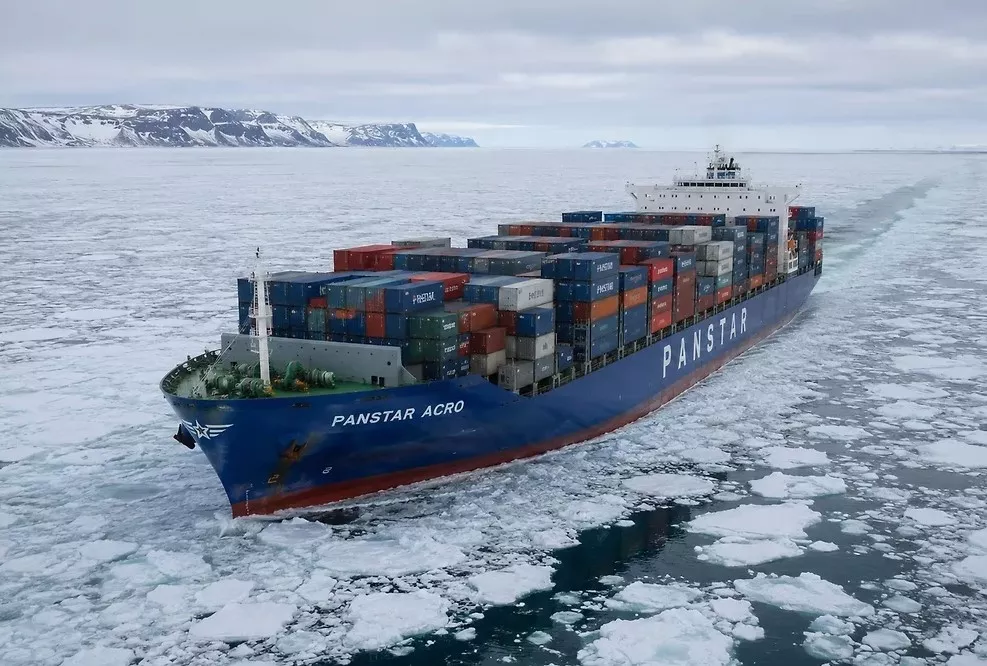
El principal argumento de los críticos de la RMN en los últimos años era que la navegación ártica solo es posible unos pocos meses al año y que, por tanto, la ruta nunca competiría con el canal de Suez, que funciona todo el año. Este argumento sigue siendo técnicamente correcto, pero la práctica ha demostrado que las empresas están dispuestas a trabajar en régimen estacional si la economía del viaje lo justifica. Los portacontenedores de Sealegend Shipping navegan según calendario de agosto a octubre, con buques de clase de hielo, es decir, con casco reforzado y hélice resistente al hielo, que permiten operar en condiciones de hielo ligero y medio sin escolta de rompehielos. El surcoreano PanStar Arco, construido en el astillero Guangzhou Wenchong, se convirtió en un ejemplo ilustrativo de este enfoque: no un superpetrolero ártico de pleno derecho, sino un portacontenedores corriente con casco reforzado para el hielo, capaz de recorrer la ruta en la temporada intermedia.
La estacionalidad no ha desaparecido, pero ha dejado de ser un obstáculo fatal. En lugar de esperar a que aparezca una flota de alta clase de hielo para todo el año, el mercado se adaptó y empezó a exprimir la rentabilidad de la ventana disponible, y eso resultó suficiente para lanzar un servicio comercial regular.
Los escépticos decían: el tránsito seguirá siendo marginal
La segunda tesis habitual de los críticos sostenía que, aunque los transportes en tránsito por la RMN fueran posibles, su volumen seguiría siendo un error estadístico frente a las exportaciones rusas por la misma ruta. Las cifras lo confirman en parte: en 2025, el tránsito internacional sumó solo 3,2 millones de toneladas, alrededor del 8,6% del flujo total de carga de la ruta, mientras que las exportaciones rusas, ante todo GNL, petróleo y condensado de gas, ocuparon cerca del 60% de todo el flujo. Los expertos señalan con razón que, por número de contenedores transportados, el tránsito internacional es todavía decenas de veces menor que el volumen de los transportes ruso-chinos por la misma ruta: unos 14 000 contenedores de capacidad de tránsito por temporada, frente a aproximadamente 450 000 contenedores de transportes ruso-chinos solo en el primer semestre de 2026.
Pero el simple hecho de que surja un servicio de tránsito regular, y no puntual, es un cambio cualitativo y no solo cuantitativo. El mercado pasa de la etapa del «¿se puede hacer técnicamente?» a la del «¿hasta qué punto se puede escalar comercialmente?». Los transportes entre puertos de China y Rusia ya suponen casi el 15% de todo el flujo de carga de la RMN y, según los planes conjuntos ruso-chinos, esta cifra debe alcanzar los 20 millones de toneladas en 2030.
La práctica confirma que la ruta también sirve para las importaciones rusas
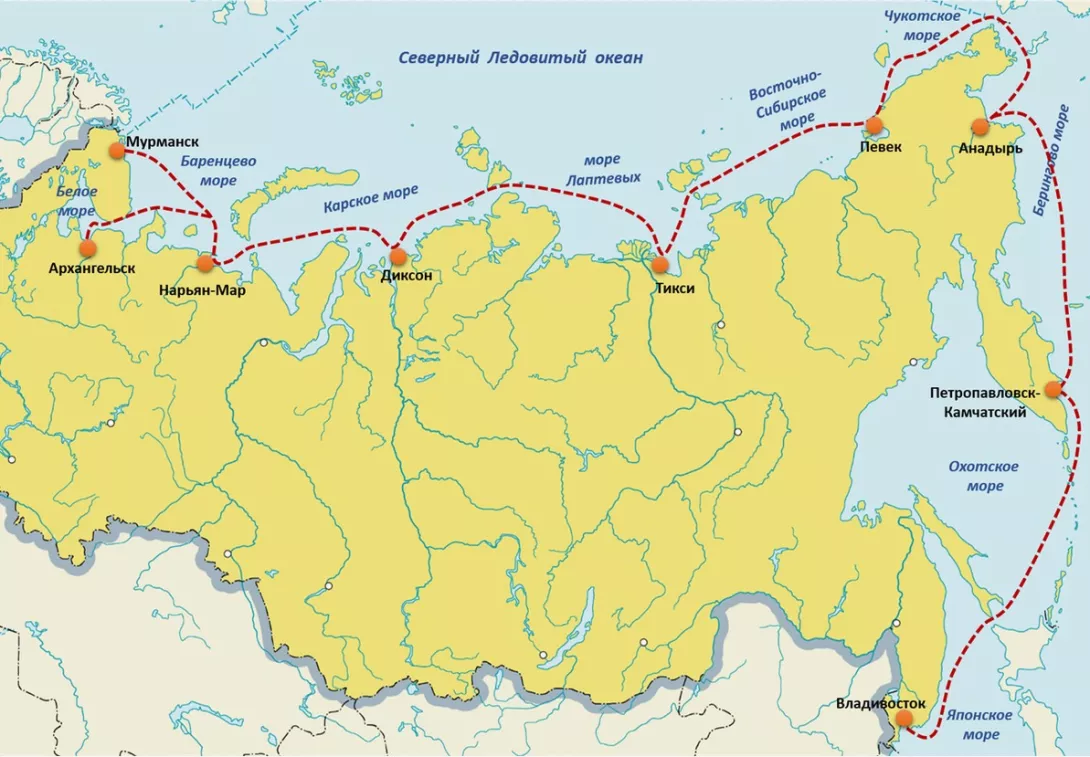
Otro argumento de los escépticos se refería al carácter unilateral de la ruta: la RMN, decían, solo es útil para la exportación de materias primas desde Rusia, pero no sirve para cargas de retorno ni para suministros de importación. La práctica de este año ha refutado esa hipótesis. El operador multimodal ruso Ruscon (integrado en el grupo Delo) probó la entrega de carga desde China a San Petersburgo por la Ruta Marítima del Norte; el viaje duró 25 días. Ya no se trata de un viaje publicitario aislado, sino de la confirmación práctica de que la ruta funciona en ambos sentidos y es aplicable a un flujo real de importaciones, y no solo a la exportación de hidrocarburos y materias primas minerales.
Paralelamente crece un comercio de retorno más especializado: en agosto de 2026, el buque New Shipping Line entregó en Múrmansk, procedentes de China, 502 contenedores con componentes de automóviles y, en el viaje de vuelta, transportó 26 400 toneladas de fertilizantes potásicos para países del Sudeste Asiático. Esa carga en ambos sentidos es justamente lo que, en opinión de los escépticos, siempre le faltaría a la ruta para ser económicamente autosuficiente.
Qué significa para la industria minera
Cada año se envían por la RMN cerca de 3 millones de toneladas de cargas de la industria extractiva, una proporción relativamente modesta frente al GNL y el petróleo, pero esta categoría de mercancías es la que más se beneficia de la reducción de los plazos de entrega. Para las empresas que dependen del suministro de maquinaria especializada y componentes procedentes de China, la diferencia entre 37 días por Suez y 20-25 días por el Ártico supone no solo un ahorro de tiempo, sino una reducción real del capital circulante inmovilizado en tránsito y la posibilidad de reaccionar con mayor rapidez ante averías de equipos en regiones mineras remotas. Teniendo en cuenta que el tránsito marítimo por el canal de Suez se ha visto complicado en los últimos años por los ataques a buques en el mar Rojo, la ruta ártica ofrece a la industria un corredor no solo más corto, sino también más predecible en términos de seguridad.
Hacia dónde va la ruta
Las estadísticas de los últimos años muestran una dinámica ascendente sostenida, aunque irregular: 36 millones de toneladas en 2023, 38 millones en 2024 (un 5,6% más), un ligero descenso hasta 37 millones en 2025 y un giro firme al alza en 2026: 24,2 millones de toneladas ya en los primeros ocho meses, con un pronóstico del Ministerio de Transporte de 40 millones para todo el año. Los operadores esperan que los resultados de 2026 superen el nivel de 2025 por dos motivos a la vez, uno económico y otro geopolítico, y que el volumen de negocio de la ruta pueda alcanzar un nuevo récord.
Es cierto que, en términos absolutos, la RMN transporta todavía menos del 0,3% del tráfico marítimo mundial de mercancías, y calificarla de sustituto pleno del canal de Suez sería prematuro. Pero la pregunta que plantearon los escépticos hace diez años no versaba sobre las cuotas absolutas del mercado mundial, sino sobre si era posible convertir la ruta ártica en un corredor de transporte comercialmente viable, regular y predecible. En 2026 esa pregunta ha recibido una respuesta inequívoca, reflejada no en pronósticos, sino en portacontenedores que navegan según calendario, en plazos de entrega reales y en volúmenes crecientes de comercio bidireccional. El avance decisivo de que muchos dudaban ya se ha producido; simplemente ocurrió de forma más discreta y más tarde de lo que esperaban los entusiastas, pero mucho antes de lo que vaticinaban los escépticos.
Me parece importante separar aquí las emociones de los hechos. No he encontrado ninguna fuente independiente que refute las cifras concretas: los plazos de entrega, el tonelaje, el número de viajes. Todas coinciden en que la ruta funciona, y funciona mejor y más rápido de lo que suponían incluso los optimistas de hace cinco años. El escepticismo fue una reacción racional ante un proyecto con enormes riesgos técnicos. Pero una reacción racional no es lo mismo que un pronóstico acertado, y en el caso de la RMN ambas cosas, como se ha visto, han divergido.