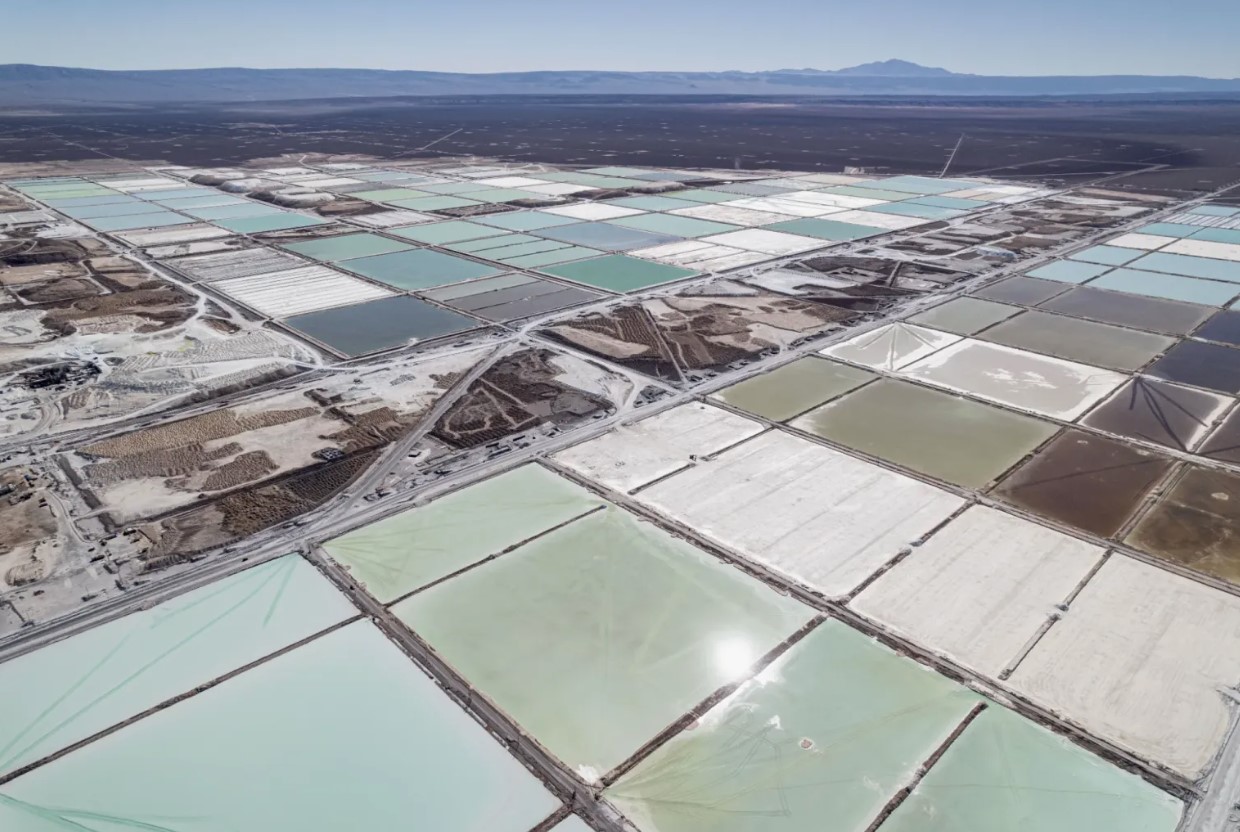
Литий в Латинской Америке контролируют не корпорации, а правила игры в трёх странах. Чили держит курс на государство, Аргентина зовёт инвесторов, Боливия так и не начала добывать. Кто реально качает рассол? Чьи деньги стоят за проектами? И где здесь место России?
Три страны и три модели
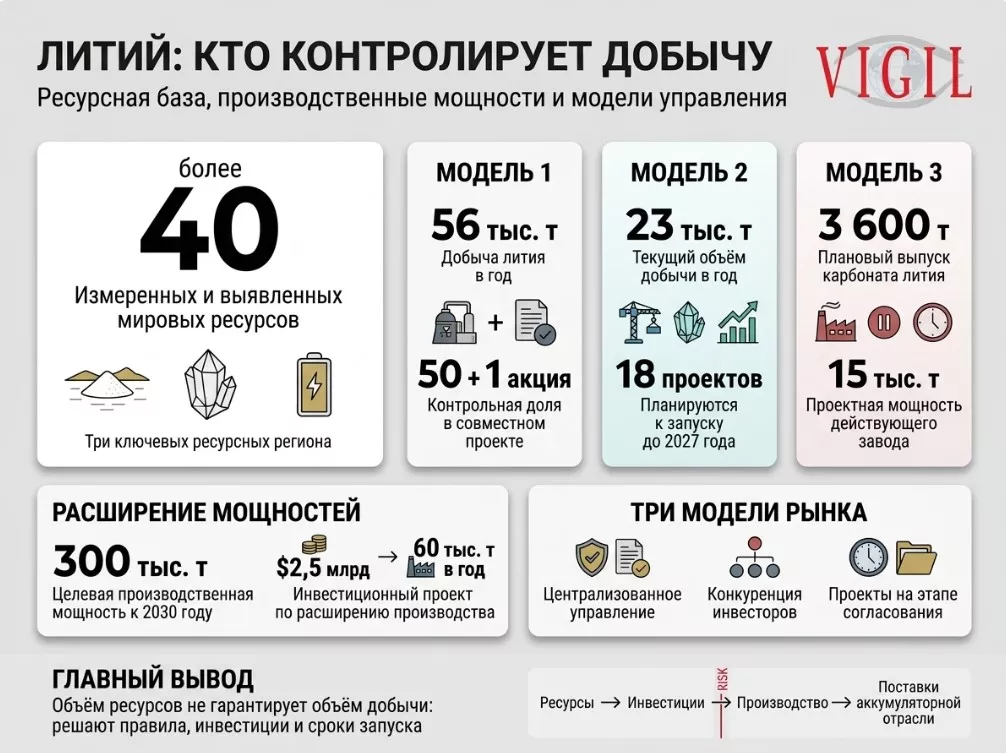
Литиевый треугольник Чили, Аргентины и Боливии держит, по данным Геологической службы США, больше 40% измеренных и выявленных мировых ресурсов. Другие аналитики говорят о доле до 60% мировых запасов, цифры зависят от методики подсчёта. Одно ясно: эти три соседа определяют, сколько лития получат производители аккумуляторов через десять лет.
Подходы у них разные до противоположности. Исследование юристов из Калифорнийского университета описывает это так. В Боливии конституция закрепляет литий за государством и всю цепочку добычи. В Аргентине полезное ископаемое принадлежит провинциям, которые охотно раздают права инвесторам и налоговые льготы. В Чили собственником остаётся государство, но оно жёстко торгуется об условиях и пускает только двух частных игроков.
Чили: государство возвращается, но не сразу
Чили остаётся якорем региона. В 2025 году страна добыла 56 тысяч тонн лития в пересчёте на металл, тогда как Аргентина около 23 тысяч. Главный актив это Салар-де-Атакама, вторая по величине литиевая операция в мире. По прогнозам Benchmark, в 2026 году на неё придётся около 12% всего добытого в мире лития.
В конце 2025 года государственная Codelco и частная SQM закрыли сделку: совместное предприятие NovaAndino Litio получило права на Атакаму до 2060 года. Codelco владеет долей 50% плюс одна акция. Но операционный контроль до 2030 года остаётся у SQM, и именно она консолидирует предприятие у себя. Сама Codelco в отчётности признаёт, что в 2025-2030 годах предприятием не управляет. Руль перейдёт к государству только в 2031 году.
Мощность вырастет с примерно 210 тысяч тонн карбонатного эквивалента в год до 300 тысяч к 2030 году. Рядом работает вторая компания, Albemarle, которая в марте 2026 года подала заявку на разрешение по проекту прямой экстракции лития в Атакаме. Выходит, что «национализация» в Чили растянута на пять лет и выглядит скорее как отложенная передача власти.
Аргентина: открытые двери и стройки
Аргентина идёт быстрее всех. Страна производит около 34 тысяч тонн в год, и, по расчётам CRU, к 2027 году может стать третьим производителем мира. Потенциал оценивают до 260 тысяч тонн, а 18 проектов должны стартовать к 2027 году.
Это уже не только планы. Центенарио компании Eramet в июне 2026 года вышел на 90% проектной мощности. Cauchari-Olaroz выпустил 9 280 тонн карбоната лития за второй квартал. Rio Tinto вложит $2,5 млрд в расширение Rincon до 60 тысяч тонн в год, а первую продукцию обещают в 2028 году. На этом фоне видно главное: в Аргентине решения принимают инвесторы, а провинции соревнуются, кто даст больше льгот.
У этой модели есть оборотная сторона. Контроль над сырьём распылён между иностранными компаниями и провинциальными властями, а федеральному центру остаётся мало рычагов. Если мировой спрос упадет, пострадают именно регионы, которые поставили на литий весь свой бюджет.
Боливия: больше всех ресурсов, меньше всех лития
Боливия владеет одним из крупнейших литиевых запасов планеты, но на практике почти ничего не производит. Государственная YLB выпускает несколько тысяч тонн в год на заводе, рассчитанном на 15 тысяч. План реактивации на 2026 год предусматривал всего 3 600 тонн карбоната лития.
Причина в том, что конституция требует от государства сохранять не менее 51% в любом проекте. В 2024 году при президенте Арсе YLB подписала два контракта на заводы прямой экстракции в Уюни общей стоимостью более $2 млрд. Первый заключён с Uranium One, дочерней компанией «Росатома»: завод на 14 тысяч тонн в год и около $970 млн вложений. Второй с китайской стороной. Но суд приостановил их рассмотрение в Конгрессе в мае 2025 года, и к концу сентября 2026 года ни один контракт не ратифицирован.
Нынешнее правительство Паса предлагает международный тендер и новый закон о литии, которому ещё предстоит пройти Конгресс. Так что российская ставка на боливийский литий пока висит в воздухе.
Чьи деньги и чья политика
Если смотреть на контроль, картина выходит смешанной. В Чили государство возвращает рычаги через Codelco, но с отсрочкой в пять лет. В Аргентине рулят западные и азиатские инвесторы. В Боливии рулит политическая борьба, которая замораживает любые инвестиции. Для рынка важнее всего то, что никто в регионе не владеет ценой: 28 августа 2026 года Чили, Аргентина, Боливия и Перу подписали в Сантьяго декларацию о стратегических минералах, но без квот и целевых показателей добычи. Это заявление о намерениях, а не картель.
Отсюда практический вывод для тех, кто следит за темой. Предложение будут наращивать Аргентина и Чили, причём первая быстрее. Риски останутся в Боливии и в политике: новый президент, новые налоги или изменение правил способны поменять расстановку за год.
Что это значит для России
Для России боливийский контракт «Росатома» был способом выйти на литиевый рынок в обход санкций. Пока его судьба неопределённа. Если Боливия проведёт тендер, у российской стороны будет конкуренция, а закон о 51% государственной доли остаётся неизменным условием.
Кроме того, российские переработчики и производители аккумуляторов зависят от сырья, которое сегодня идёт в основном в Китай. Любая попытка получить литий из Латинской Америки упирается в то, что главные потоки уже законтрактованы китайскими и западными покупателями. Реалистичный путь - это долгие контракты на небольшие объёмы или партнёрство с китайскими переработчиками, а не собственные месторождения.