

América Latina dejó de ser en 2026 una simple región de materias primas para convertirse en un escenario donde confluyen el petróleo, el sol, el viento y los minerales críticos. ¿Quién construye aquí, quién vende y quién compra? Analicémoslo por países y por actores.
Panorama general
La región ha atravesado cuatro años de bajo crecimiento, pero el sector energético sigue atrayendo capital. Según la CEPAL, entre 2005 y 2024 se anunciaron en América Latina y el Caribe 1.152 proyectos de minerales y metales por 230,07 mil millones de dólares. Los minerales críticos representaron el 23,5% de los proyectos, pero el 41,6% de su valor. Esa es la esencia del cambio: las materias primas dejaron de ser simples mercancías y se convirtieron en activos estratégicos.
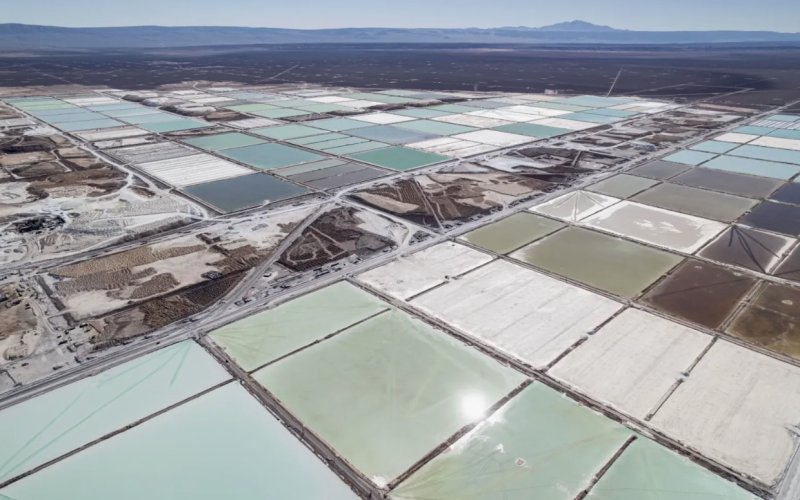
Hay varios impulsores. El primero es el crecimiento de la demanda de litio, cobre y tierras raras por parte de los vehículos eléctricos, las baterías y la inteligencia artificial. El segundo es la fragmentación de las cadenas globales de suministro a causa del conflicto comercial entre Estados Unidos y China. El tercero son los intentos de Estados Unidos, la Unión Europea, Japón, Corea del Sur e India de diversificar sus suministros y reducir su dependencia de China, que controla entre el 60% y el 80% del procesamiento mundial de litio, cobalto, grafito y tierras raras, y hasta el 92% en el caso de las tierras raras. La región posee cerca del 40% de las reservas mundiales de cobre y el 60% de los recursos de litio en salmueras, según Moody's.
Petróleo y gas: el dinero de siempre
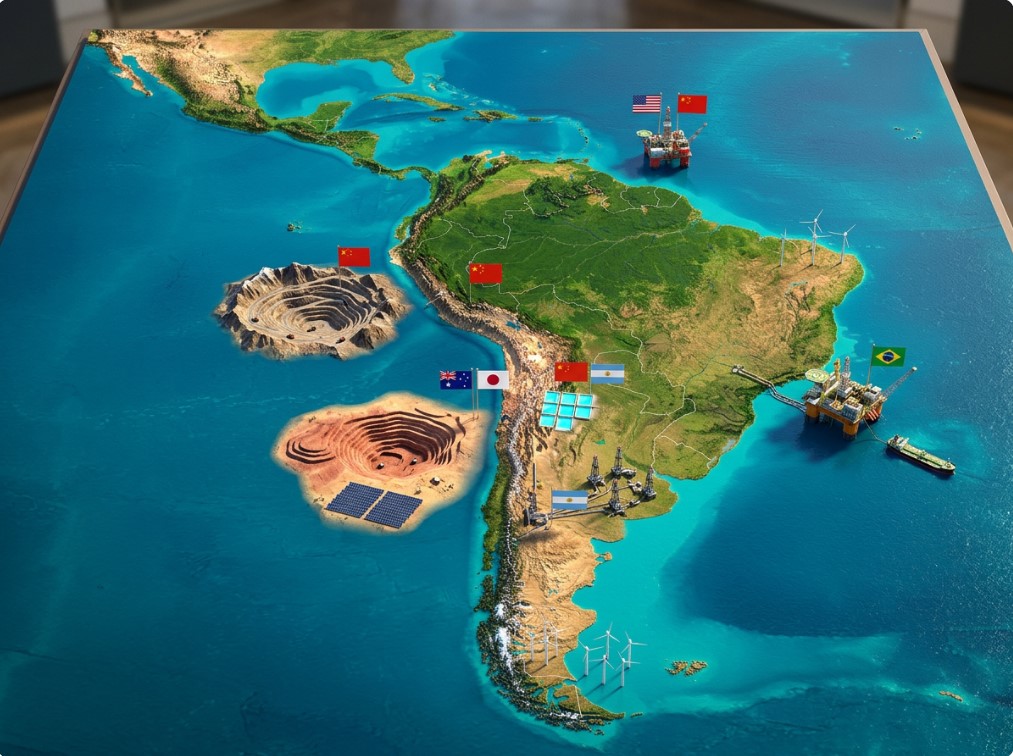
El petróleo sigue siendo la principal fuente de ingresos de la región. Según Rystad, la producción de América Latina superará los 8,8 millones de barriles diarios en 2026, y Brasil seguirá siendo el líder. Argentina, Guyana y Brasil aportarán el mayor crecimiento, mientras que un posible regreso de los barriles venezolanos añadirá incertidumbre, aunque no alterará el mapa de poder.
Brasil mantiene el liderazgo gracias a los yacimientos del presal. Petrobras prevé invertir 109 mil millones de dólares entre 2026 y 2030, de los cuales más de 78 mil millones irán a exploración y producción, principalmente en campos del presal en aguas profundas. La compañía espera una producción de petróleo de 2,7 millones de barriles diarios para 2028 y una producción conjunta de petróleo y gas de 3,4 millones de barriles de petróleo equivalente diarios entre 2028 y 2029. En mayo, Petrobras puso en marcha la plataforma P-79 en el campo de Búzios, con una capacidad de 180.000 barriles diarios, y en el segundo trimestre la producción creció un 14%, hasta un récord de 3,34 millones de barriles de petróleo equivalente diarios. El costo de extracción en las áreas maduras del presal se sitúa entre 2,5 y 4 dólares por barril, mientras que el punto de equilibrio de los nuevos proyectos ronda los 30-35 dólares. Esto convierte a Brasil en una de las regiones de aguas profundas más competitivas del mundo.
Guyana se ha convertido en la gran sorpresa de la década. En septiembre de 2026, ExxonMobil informó de que la producción en el bloque Stabroek superó los mil millones de barriles en siete años. La capacidad instalada de los cuatro FPSO alcanzó los 900.000 barriles diarios, y la base de recursos se estima en casi 11 mil millones de barriles de petróleo equivalente. En octubre, Exxon tomó la decisión final de inversión en el campo Hammerhead, añadiendo 6,8 mil millones de dólares y planificando un séptimo proyecto con una capacidad de 150.000 barriles diarios para 2029. Para 2030, la capacidad conjunta de los ocho proyectos debería alcanzar los 1,7 millones de barriles diarios. Para un país pequeño, esto supone una transformación en un gran exportador.
Argentina apuesta por el esquisto. Las inversiones en el sector de esquisto de la región crecerán de 9,4 mil millones de dólares en 2025 a casi 11 mil millones en 2026, y casi todo corresponderá a Vaca Muerta. YPF desarrolla una terminal flotante de GNL, mientras que ADNOC XRG negocia una participación en el proyecto, en el que también están implicados Shell y Eni. El proyecto contempla varios buques con una capacidad conjunta de 28 millones de toneladas. Las decisiones de inversión aún no se han tomado, pero el interés de los actores de Oriente Medio y Europa demuestra que el gas argentino se considera un activo de exportación, y no solo un recurso interno.
Energías renovables
En el otro extremo crecen el sol y el viento. Según el informe de EMIS, Brasil, Chile y México seguirán siendo los líderes en inversión en energías renovables. En Brasil, el programa Novo PAC canalizó 87,1 mil millones de reales de inversión privada hacia 458 proyectos energéticos, de los cuales 252 son solares, por 52,8 mil millones de reales, y 160 son eólicos, por 29 mil millones. En total, se han previsto 666,3 mil millones de reales para el eje de transición energética y seguridad, de los cuales 446,5 mil millones deberán ejecutarse antes de 2026.
México añade capacidad a través de la estatal CFE: para 2027-2028 se prevén 2,47 GW de energía eólica terrestre en siete proyectos por 3,25 mil millones de dólares, y 4,67 GW de energía solar fotovoltaica. Chile y Perú cuentan con recursos solares excepcionales, mientras que Brasil, Chile, Argentina y Colombia tienen fuertes corredores eólicos. Brasil también se posiciona como futuro líder de la energía eólica marina: hay proyectos por 247 GW en evaluación.
La siguiente etapa, según DWF Group, no estará definida por la generación, sino por las redes, el almacenamiento, los proyectos híbridos y la industrialización verde. El problema es que el sol y el viento no coinciden con los picos de consumo, y sin sistemas de almacenamiento ni líneas de transmisión, la nueva generación choca con las limitaciones de la red.
Hidrógeno y materias primas verdes
El hidrógeno sigue siendo una promesa, no un negocio. El informe de H2 Global de agosto de 2026 señala a Argentina, Bolivia, Brasil, Chile y Colombia como líderes en compromisos nacionales y existencia de proyectos. Pero ninguno de estos países cuenta todavía con una terminal operativa para la exportación de GNL, aunque Argentina, Brasil, Chile, Colombia y Costa Rica disponen de almacenamiento costero de amoniaco, y Chile, Brasil y Colombia tienen terminales de metanol. Esto significa que la exportación de derivados del hidrógeno depende de la infraestructura, y no solo del sol y el viento.
Chile y Brasil compiten por el papel de hub de hidrógeno. Chile apuesta por la energía solar barata del Atacama y la proximidad a los mercados del Pacífico; Brasil, por la energía hidroeléctrica y la infraestructura portuaria. Por ahora es una carrera de ambiciones, no de ingresos.
Minerales críticos y geopolítica
Aquí comienza la verdadera competencia. China sigue siendo el principal inversor extranjero en el sector minero de América Latina, por delante de Estados Unidos, según S&P Global. En 2025, Argentina produjo el 8,4% del litio mundial, o 138,1 mil toneladas; Chile, el 23,1% del cobre mundial, o 5,4 millones de toneladas; Perú, el 11,6%, o 2,7 millones de toneladas; y México, el 2,9%, o 703 mil toneladas. China comprará el 57,6% del cobre refinado mundial en 2026, según la previsión de Cochilco.
Estados Unidos intenta ponerse al día. El 12 de marzo de 2026, Chile y Estados Unidos firmaron una declaración conjunta sobre consultas relativas a los minerales críticos y las tierras raras. Pero la brecha en el procesamiento sigue siendo enorme: China refina hasta el 92% de las tierras raras, mientras que América Latina, con su 40% de reservas de cobre y 60% de litio, apenas participa en esa etapa de la cadena. Según FIU, el control de Pekín sobre el procesamiento limita el apalancamiento geopolítico de la región y consolida su papel de proveedora de materias primas.
Para Rusia, esto significa oportunidades limitadas. Las empresas rusas no figuran entre los principales actores ni en el petróleo ni en los minerales de la región, y la presión de las sanciones y las barreras logísticas reducen el margen de maniobra. Pero existen nichos: suministro de equipos, servicios técnicos y participación en empresas conjuntas a través de terceros países.
Conclusiones
En 2026, América Latina vive dos épocas a la vez. En una, Brasil y Guyana extraen petróleo al límite, Argentina construye una industria de exportación de esquisto y Venezuela intenta regresar. En la otra, Chile, Brasil y México apuestan por el sol y el viento, mientras que China y Estados Unidos se reparten el litio y el cobre. No ganará quien tenga más recursos, sino quien construya procesamiento, redes e infraestructura de exportación. Por ahora, ese título lo ostenta China, y ese es el principal desafío para Washington.