

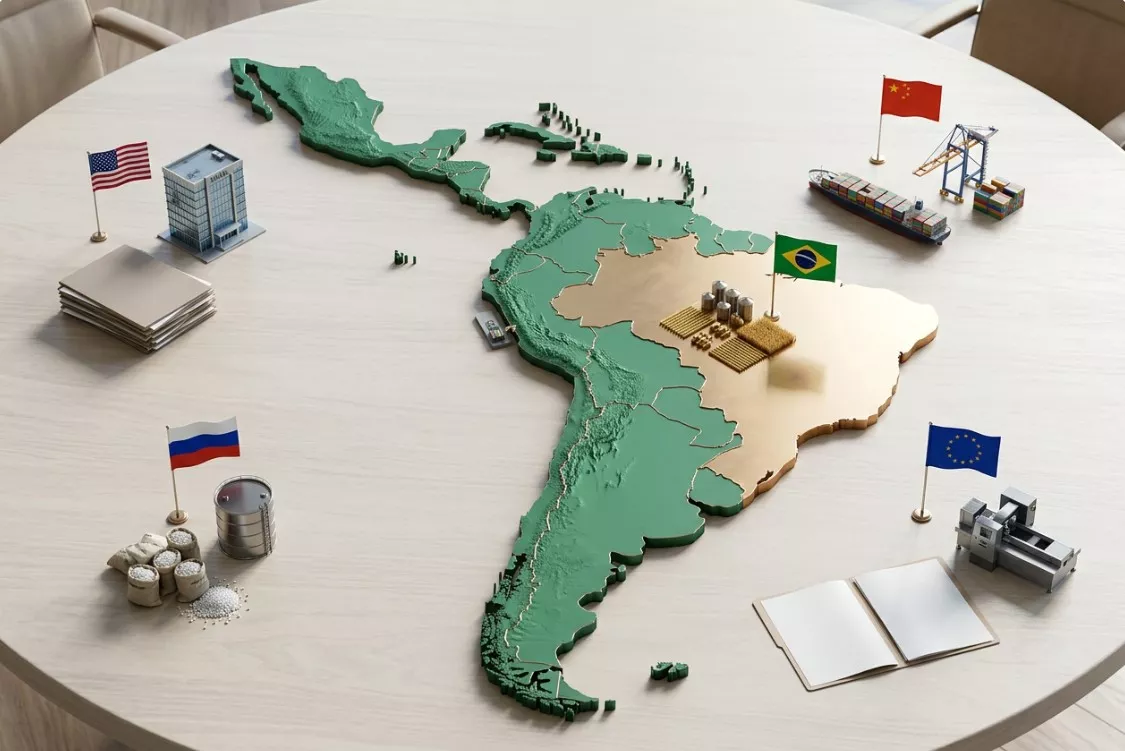
La victoria de Lula da Silva en las elecciones de Brasil frenó las versiones sobre un giro inevitable de toda América Latina hacia la derecha. Sin embargo, la reelección del presidente no devuelve a la región a la antigua «marea rosa». La derecha ha ganado terreno en varios países, China se ha afianzado en el comercio y la infraestructura, la Unión Europea ha obtenido un nuevo acceso, por vía de tratado, a los mercados del Mercosur, y Rusia conserva posiciones importantes, aunque sobre todo sectoriales.
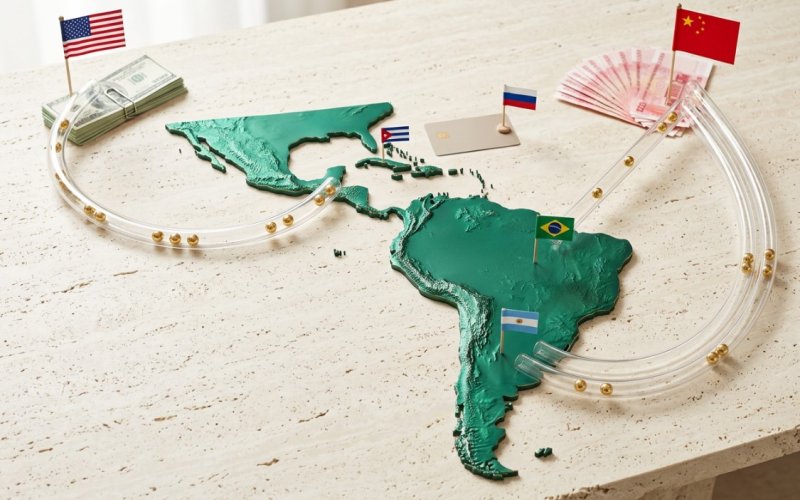
No existe un mapa único de lealtades políticas. Un gobierno puede respaldar a Washington en materia de seguridad, venderle materias primas a China, comprar fertilizantes rusos y captar financiamiento europeo. La tendencia central de 2026 es la diversificación de las relaciones exteriores, y ni siquiera las administraciones ideológicamente afines están dispuestas a ceder gratis sus intereses económicos.
Brasil: el resultado que cambió el pronóstico regional
En la segunda vuelta, celebrada el 25 de octubre, Lula obtuvo alrededor del 51,8% de los votos válidos, frente al 48,2% de Flávio Bolsonaro. El presidente conservó el poder tras perder la primera vuelta. Su rival se negó a reconocer la derrota, de modo que el fin de la votación no supone el fin del enfrentamiento político interno.
En trabajos anteriores, VIGIL Journal planteó los comicios como una bifurcación: una victoria de Bolsonaro habría acercado políticamente a la mayor economía de la región a la administración de Trump, mientras que la reelección de Lula preserva una política exterior brasileña autónoma. Se impuso el segundo escenario, pero sin un mandato incondicional para todo el programa del presidente.
Para los actores externos importa algo más que el resultado de la carrera presidencial. Lula tendrá que contar con la fuerte presencia de los conservadores en el Congreso y con los intereses del agronegocio, los exportadores y el sector financiero. Por eso Brasil ni se cierra a Estados Unidos ni queda automáticamente abierto a cualquier proyecto chino o ruso. Toda decisión presidencial debe pasar por la regulación, el financiamiento y la negociación interna.
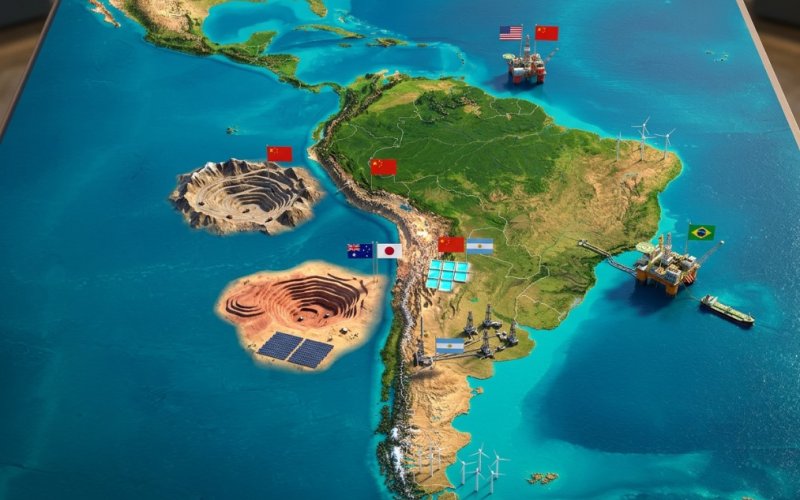
Washington tiene interés en el petróleo y los minerales críticos brasileños, y China sigue siendo el principal socio comercial del país. Ambas circunstancias se mantienen con independencia de quién gane. La reelección de Lula modifica las condiciones de la negociación política, pero no anula el interés económico mutuo.
Tras el giro a la izquierda: por qué la región no se pinta en dos colores
Los primeros gobiernos de izquierda de comienzos de siglo prometieron revisar el reparto del ingreso, ampliar la protección social y reducir la dependencia de los centros financieros externos. Las derechas actuales ofrecen seguridad, limitación de la migración, apoyo al emprendimiento y una revisión del intervencionismo estatal.
Las diferencias son notables, pero el mecanismo de alternancia es parecido: los votantes castigan a los gobiernos de turno cuando las promesas no se corresponden con la vida cotidiana. Los triunfos de la derecha en Colombia y Perú fueron por márgenes mínimos. La reelección de Lula tampoco eliminó a un amplio electorado opositor. El giro regional existe, pero la solidez de las nuevas coaliciones es bastante menor de lo que sugiere el mapa de palacios presidenciales.
De ahí se deriva una limitación importante para las potencias externas. Un presidente ideológicamente afín no garantiza un viraje duradero del país. El siguiente gobierno puede cambiar la retórica, pero resulta mucho más difícil sustituir un puerto en funcionamiento, un comprador de productos agrícolas, una cadena productiva o un contrato de varios años. Por eso la disputa por la influencia pasa cada vez más por los compromisos económicos.
Las grandes potencias
Estados Unidos: palancas poderosas, pero no sumisión incondicional
La influencia estadounidense se compone del acceso a su mercado, la infraestructura financiera, la cooperación en seguridad y la capacidad de imponer restricciones. La administración Trump suma a ello el respaldo abierto a las fuerzas políticamente afines. La campaña brasileña mostró a la vez las posibilidades de ese enfoque y su límite: la cercanía de Bolsonaro a Washington no le aseguró la victoria.
Estados Unidos tiene un interés especial en suministros que reduzcan su dependencia de otros centros de poder. En el caso de Brasil, se trata del petróleo y las tierras raras. Por lo tanto, Washington debe combinar la presión política con ofertas capaces de interesar al empresariado y al gobierno nacionales. No basta con exigir «elegir el bando correcto».
La estrategia estadounidense enfrenta además una contradicción en su política comercial. El proteccionismo dificulta la formación de una coalición estable: los socios con acceso restringido al mercado de Estados Unidos tienen más motivos para estrechar vínculos con China y Europa. El estudio sobre el acuerdo UE-Mercosur incluye expresamente el renovado proteccionismo estadounidense entre los factores que aceleraron el acercamiento entre Europa y Sudamérica.
Así, el principal recurso de Estados Unidos no es el número de presidentes amigos, sino su capacidad de ofrecer una combinación de mercado, capital y seguridad. El apoyo político da resultados rápidos en una campaña; las condiciones económicas previsibles son las que retienen a los socios después.
China: influencia como comprador, acreedor y constructor
El modelo chino es claramente distinto. Pekín se afianza no solo mediante reuniones de alto nivel, sino a través de una demanda sostenida de materias primas, de exportaciones industriales y de su participación en infraestructura. El informe de la CEPAL muestra que, en dos décadas, los vínculos comerciales y de inversión de China con la región se han acercado a las magnitudes que las partes fijaron en su día como metas de largo plazo.
Un comprador de cobre, soja o carne influye en las decisiones económicas de manera distinta que un aliado político. De su demanda dependen los ingresos en divisas, la recaudación fiscal y los planes de inversión de los exportadores. La CEPAL esperaba que en 2025 los envíos de la región a China aumentaran un 7%, más rápido que las exportaciones a la UE y a Estados Unidos, sobre todo por la carne, la soja y los precios de los minerales. Es una proyección del año anterior, no un balance de 2026, pero ilustra la estructura de la interdependencia económica.
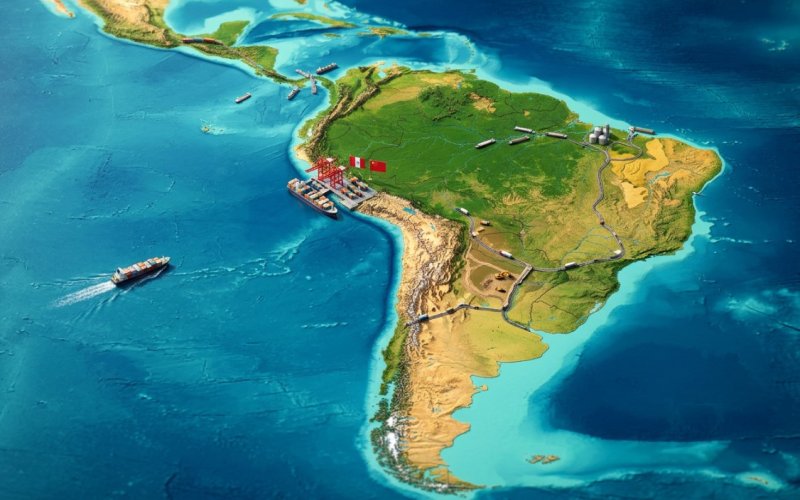
El puerto de Chancay, en Perú, vuelve tangible ese vínculo. En su primer año, la terminal movió 286 255 TEU, es decir, unidades estándar equivalentes a un contenedor de veinte pies. Su importancia no se limita a la propiedad: las rutas marítimas regulares alteran la elección de itinerarios y la distribución de la carga en la costa occidental.
Aun así, China no obtiene un control total sobre sus socios. Un proyecto de infraestructura debe ajustarse a la legislación nacional y a las expectativas comerciales. Pero un cambio de presidente rara vez elimina la necesidad que tiene el exportador de un comprador chino. Ahí radica la solidez de la presencia china: sobrevive a los ciclos ideológicos.
Unión Europea: una política menos ruidosa, reglas más densas
La influencia europea suele subestimarse porque no siempre va acompañada de declaraciones estridentes. En 2026 la UE obtuvo un instrumento concreto: desde el 1 de mayo se aplica de forma provisional el acuerdo comercial con el Mercosur. La Comisión Europea y el Consejo de la UE confirman el inicio de las preferencias comerciales; la conclusión de todos los trámites jurídicos sigue siendo un proceso aparte.
El acuerdo abarca a Brasil, Argentina, Paraguay y Uruguay. Los aranceles se eliminan o reducen de manera gradual, y los beneficios dependen de la categoría del producto y del cumplimiento de las reglas de origen. Para las empresas esto es fundamental: una declaración política no abarata un envío, una preferencia arancelaria sí.
Por ejemplo, la Comisión Europea informa de una reducción inicial de los aranceles a los vehículos eléctricos e híbridos europeos del 35% al 25%, y a los automóviles con motor de combustión interna del 35% al 17,5%. Para la maquinaria y los productos farmacéuticos se han previsto periodos transitorios. Esto otorga a los proveedores europeos ventajas en segmentos concretos, no un abstracto «acercamiento entre continentes».
La estrategia europea ofrece a los países del Mercosur una opción adicional entre Estados Unidos y China. La reelección de Lula permite a Brasil aprovechar esta vía sin convertir el acuerdo comercial en una obligación de respaldar cada decisión de política exterior de Bruselas.
Rusia: peso en sectores concretos
La presencia rusa es mucho más reducida que la estadounidense, la china o la europea en cuanto al abanico de instrumentos. Sin embargo, en ciertos sectores está ligada a necesidades sensibles de sus socios. Brasil es el caso más ilustrativo: según el Ministerio de Desarrollo Económico de Rusia, casi el 90% de las exportaciones rusas al país corresponde a derivados del petróleo y fertilizantes, mientras que el 85% de las importaciones desde Brasil son productos agrícolas.
Esta concentración, a la vez, fortalece y limita la relación. Los fertilizantes son imprescindibles para el sector agrario, por lo que no pueden sustituirse sin costo por un gesto político. Pero la dependencia de unos pocos grupos de productos hace que el intercambio total sea sensible a los precios, la logística y las condiciones de pago.
Según datos de fuentes sectoriales, que citan a participantes del mercado, los suministros rusos de fertilizantes a Brasil superaban los 11 millones de toneladas al año. El Ministerio de Desarrollo Económico confirma que Rusia cubre casi un tercio de las necesidades del mercado brasileño. Es una base de cooperación más sólida que la expectativa de una solidaridad ideológica.
La victoria de Lula preserva el diálogo político y la interacción en el marco de los BRICS. No obstante, las empresas rusas siguen necesitando precios competitivos, suministros fiables y una vía bancaria aceptable. La retórica amistosa no sustituye esas condiciones ni garantiza el acceso automático a nuevos proyectos.
Mapa de la influencia: quién suma
Por actor, el panorama es el siguiente:
- Estados Unidos conserva fuertes palancas financieras y políticas, pero el resultado brasileño limitó las expectativas de una rápida ampliación de un cinturón político amigo.
- China consolida su influencia mediante el comercio, la infraestructura y la demanda de materias primas; estos vínculos resisten relativamente bien los cambios de gobierno.
- La Unión Europea refuerza su presencia contractual en Sudamérica gracias a la entrada en aplicación del acuerdo con el Mercosur.
- Rusia mantiene posiciones sectoriales importantes, sobre todo en fertilizantes y derivados del petróleo, pero por ahora cuenta con una base económica más estrecha.
El capital externo llega a la región sin una aceleración general marcada: según la CEPAL, la inversión extranjera directa en 2025 sumó 194 200 millones de dólares, con un incremento de apenas el 1,7%. En consecuencia, la rivalidad no se desarrolla en un contexto de flujos de dinero ilimitados, sino por proyectos concretos y por las condiciones de su ejecución.
Los gobiernos latinoamericanos ganan margen de maniobra cuando compiten las ofertas de varios socios. Su principal riesgo es sustituir una dependencia por otra: de un mercado de exportación, de un acreedor o de un único operador de infraestructura. Tras las elecciones brasileñas, la región no se ha convertido en un bloque único de izquierda o de derecha. Sigue siendo un espacio donde la influencia debe demostrarse con mercados de destino, financiamiento y contratos que funcionen.