

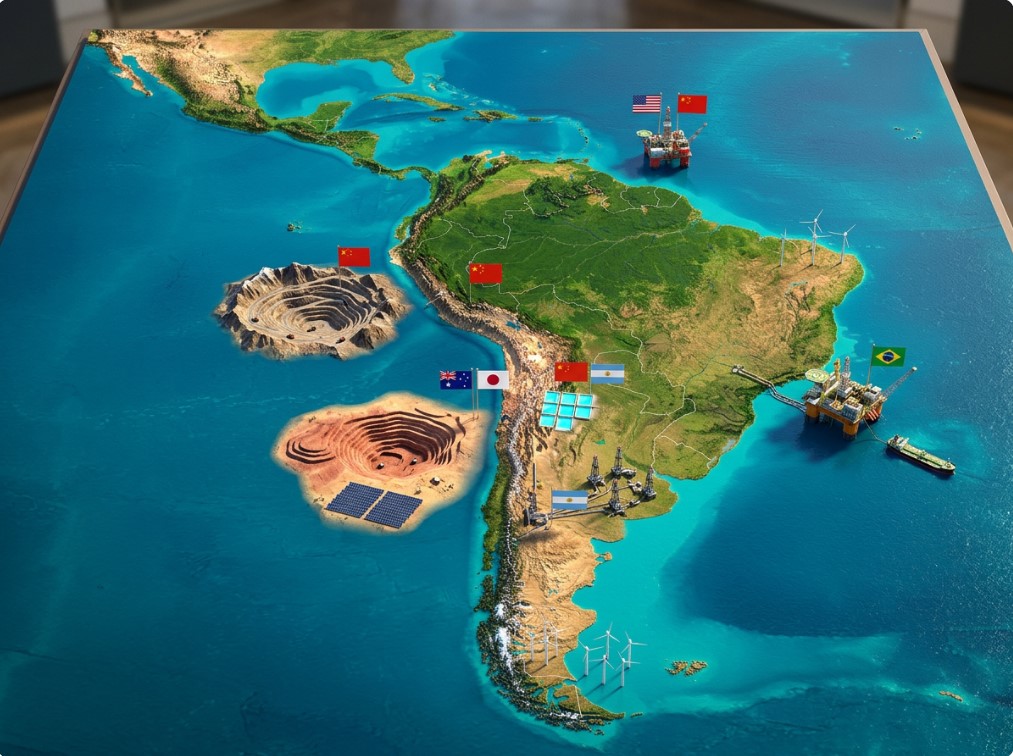
Латинская Америка в 2026 году стала не просто сырьевым регионом, а полем, где сходятся нефть, солнце, ветер и критические минералы. Кто здесь строит, кто продаёт, кто покупает? Разберём по странам и по игрокам.
Общая картина
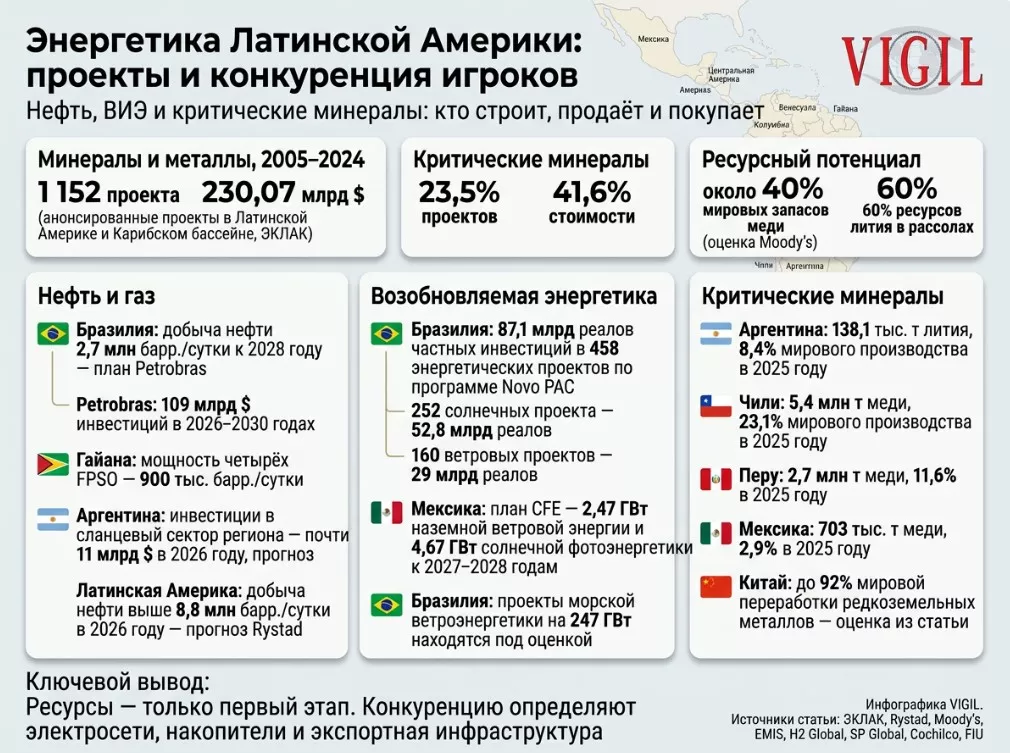
Регион прошёл через четыре года слабого роста, но энергетика продолжает привлекать капитал. По данным ЭКЛАК, с 2005 по 2024 год в Латинской Америке и Карибском бассейне анонсировали 1152 проекта в минералах и металлах на 230,07 млрд долларов. Критические минералы составили 23,5% проектов, но 41,6% их стоимости. Это и есть суть сдвига: сырьё перестало быть просто товаром, оно стало стратегическим активом.
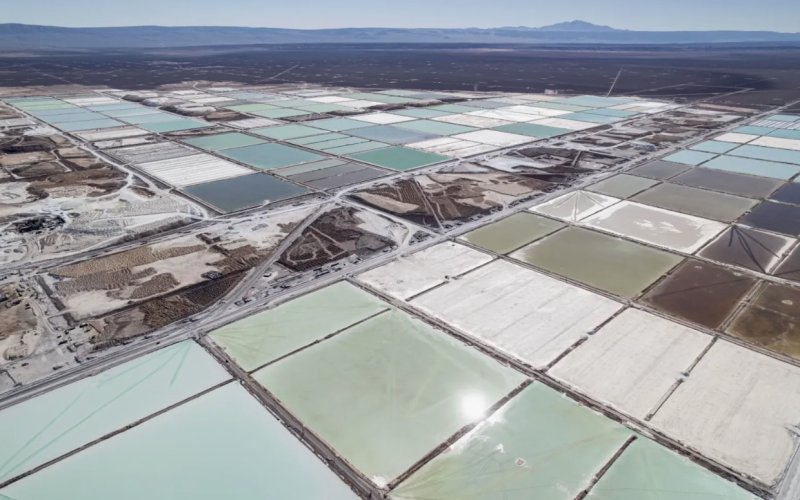
Драйверов несколько. Первый, это рост спроса на литий, медь и редкоземельные металлы со стороны электромобилей, батарей и искусственного интеллекта. Второй, это фрагментация мировых цепочек поставок из-за торгового конфликта США и Китая. Третий, это попытки США, ЕС, Японии, Кореи и Индии диверсифицировать поставки от Китая, который контролирует 60-80% мировой переработки лития, кобальта, графита и редкоземельных металлов, а по редкоземам до 92%. Регион держит около 40% мировых запасов меди и 60% ресурсов лития в рассолах, по оценке Moody's.
Нефть и газ: старые деньги
Нефть остаётся главным источником денег в регионе. По прогнозу Rystad, добыча в Латинской Америке в 2026 году превысит 8,8 млн баррелей в сутки, а лидером останется Бразилия. Аргентина, Гайана и Бразилия обеспечат основной прирост, а возможное возвращение венесуэльских баррелей добавит неопределённости, но не изменит расстановку.
Бразилия держит лидерство за счёт предсолевых месторождений. Petrobras планирует вложить 109 млрд долларов в 2026-2030 годах, из них больше 78 млрд пойдёт на разведку и добычу, прежде всего на глубоководные предсолевые поля. Компания ожидает добычу нефти на уровне 2,7 млн баррелей в сутки к 2028 году и суммарную добычу нефти и газа 3,4 млн баррелей нефтяного эквивалента в сутки к 2028-2029 годам. В мае Petrobras запустила платформу P-79 на поле Бузиос с производительностью 180 тысяч баррелей в сутки, а во втором квартале добыча выросла на 14% до рекордных 3,34 млн баррелей нефтяного эквивалента в сутки. Себестоимость добычи на зрелых предсолевых участках составляет 2,5-4 доллара за баррель, а точка безубыточности новых проектов около 30-35 долларов. Это делает Бразилию одним из самых конкурентных глубоководных регионов мира.
Гайана стала главным сюрпризом десятилетия. ExxonMobil в сентябре 2026 года сообщил, что добыча на блоке Stabroek превысила миллиард баррелей за семь лет. Установленная мощность четырёх FPSO достигла 900 тысяч баррелей в сутки, а ресурсная база оценивается почти в 11 млрд баррелей нефтяного эквивалента. В октябре Exxon принял окончательное инвестиционное решение по полю Hammerhead, добавив 6,8 млрд долларов и планируя седьмой проект с мощностью 150 тысяч баррелей в сутки к 2029 году. К 2030 году суммарная мощность восьми проектов должна достичь 1,7 млн баррелей в сутки. Для маленькой страны это превращение в крупного экспортёра.
Аргентина делает ставку на сланец. Инвестиции в сланцевый сектор региона вырастут с 9,4 млрд долларов в 2025 году до почти 11 млрд в 2026 году, и почти всё это придётся на Vaca Muerta. YPF развивает плавучий LNG-терминал, а ADNOC XRG ведёт переговоры о доле в проекте, куда также вовлечены Shell и Eni. Проект предусматривает несколько судов с суммарной производительностью 28 млн тонн. Решения об инвестициях пока не приняты, но интерес ближневосточных и европейских игроков показывает, что аргентинский газ рассматривают как экспортный актив, а не только внутренний.
Возобновляемая энергетика
На другом полюсе растут солнце и ветер. По данным отчёта EMIS, Бразилия, Чили и Мексика останутся лидерами по инвестициям в ВИЭ. В Бразилии программа Novo PAC направила 87,1 млрд реалов частных инвестиций в 458 энергетических проектов, из них 252 солнечных на 52,8 млрд реалов и 160 ветровых на 29 млрд. В целом на ось «энергопереход и безопасность» заложено 666,3 млрд реалов, из которых 446,5 млрд должны быть исполнены до 2026 года.
Мексика добавляет мощности через государственную CFE: к 2027-2028 годам планируется 2,47 ГВт наземной ветровой энергии в семи проектах на 3,25 млрд долларов и 4,67 ГВт солнечной фотоэнергетики. Чили и Перу обладают исключительными солнечными ресурсами, а Бразилия, Чили, Аргентина и Колумбия имеют сильные ветровые коридоры. Бразилия также позиционирует себя как будущий лидер морской ветроэнергетики: под оценкой находятся проекты на 247 ГВт.
Следующий этап, по оценке DWF Group, будет определяться не генерацией, а сетями, накопителями, гибридными проектами и зелёной индустриализацией. Проблема в том, что солнце и ветер не совпадают с пиками потребления, и без накопителей и линий электропередачи новая генерация упирается в ограничения сети.
Водород и зелёное сырьё
Водород пока остаётся обещанием, а не бизнесом. Отчёт H2 Global за август 2026 года называет Аргентину, Боливию, Бразилию, Чили и Колумбию лидерами по национальным обязательствам и наличию проектов. Но ни одна из этих стран пока не имеет действующего терминала для экспорта LNG, хотя у Аргентины, Бразилии, Чили, Колумбии и Коста-Рики есть прибрежные хранилища аммиака, а у Чили, Бразилии и Колумбии терминалы метанола. Это означает, что экспорт водородных производных упирается в инфраструктуру, а не только в солнце и ветер.
Чили и Бразилия конкурируют за роль водородного хаба. Чили делает ставку на дешёвое солнце в Атакаме и близость к тихоокеанским рынкам, Бразилия на гидроэнергетику и портовую инфраструктуру. Пока это гонка амбиций, а не выручки.
Критические минералы и геополитика
Здесь начинается настоящая конкуренция. Китай остаётся доминирующим иностранным инвестором в горнодобывающем секторе Латинской Америки, опережая США, по данным S&P Global. В 2025 году Аргентина произвела 8,4% мирового лития, или 138,1 тысячи тонн, Чили 23,1% мировой меди, или 5,4 млн тонн, Перу 11,6%, или 2,7 млн тонн, Мексика 2,9%, или 703 тысячи тонн. Китай покупает 57,6% мировой рафинированной меди в 2026 году по прогнозу Cochilco.
США пытаются догнать. Двенадцатого марта 2026 года Чили и США подписали совместную декларацию о консультациях по критическим минералам и редкоземельным металлам. Но разрыв в переработке остаётся огромным: Китай рафинирует до 92% редкоземов, а Латинская Америка с её 40% запасов меди и 60% лития почти не участвует в этом этапе цепочки. По оценке FIU, контроль Пекина над переработкой ограничивает геополитический рычаг региона и закрепляет за ним роль поставщика сырья.
Для России это означает ограниченные возможности. Российские компании не входят в число главных игроков ни в нефти, ни в минералах региона, а санкционное давление и логистические барьеры сужают пространство. Но есть ниши: поставки оборудования, технические услуги, участие в совместных предприятиях через третьи страны.
Выводы
Латинская Америка в 2026 году живёт в двух эпохах сразу. В одной Бразилия и Гайана качают нефть на пределе, Аргентина строит сланцевый экспорт, а Венесуэла пытается вернуться. В другой Чили, Бразилия и Мексика ставят на солнце и ветер, а Китай и США делят литий и медь. Победит не тот, у кого больше ресурсов, а тот, кто построит переработку, сети и экспортную инфраструктуру. Пока этот титул держит Китай, и это главный вызов для Вашингтона.