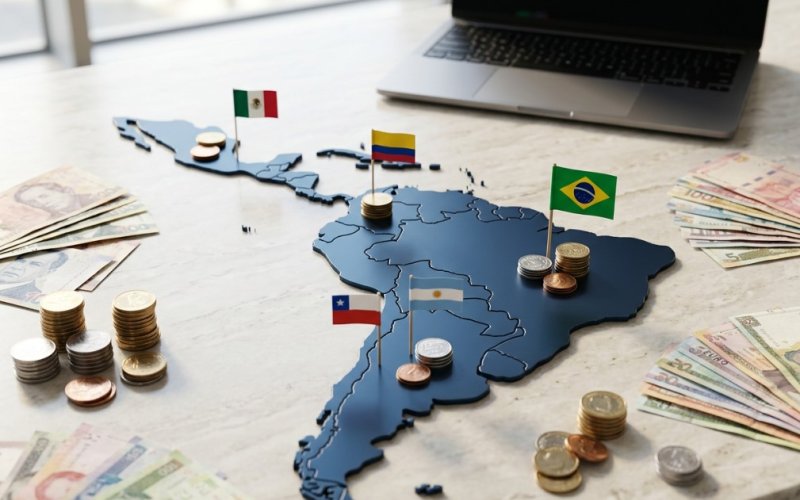


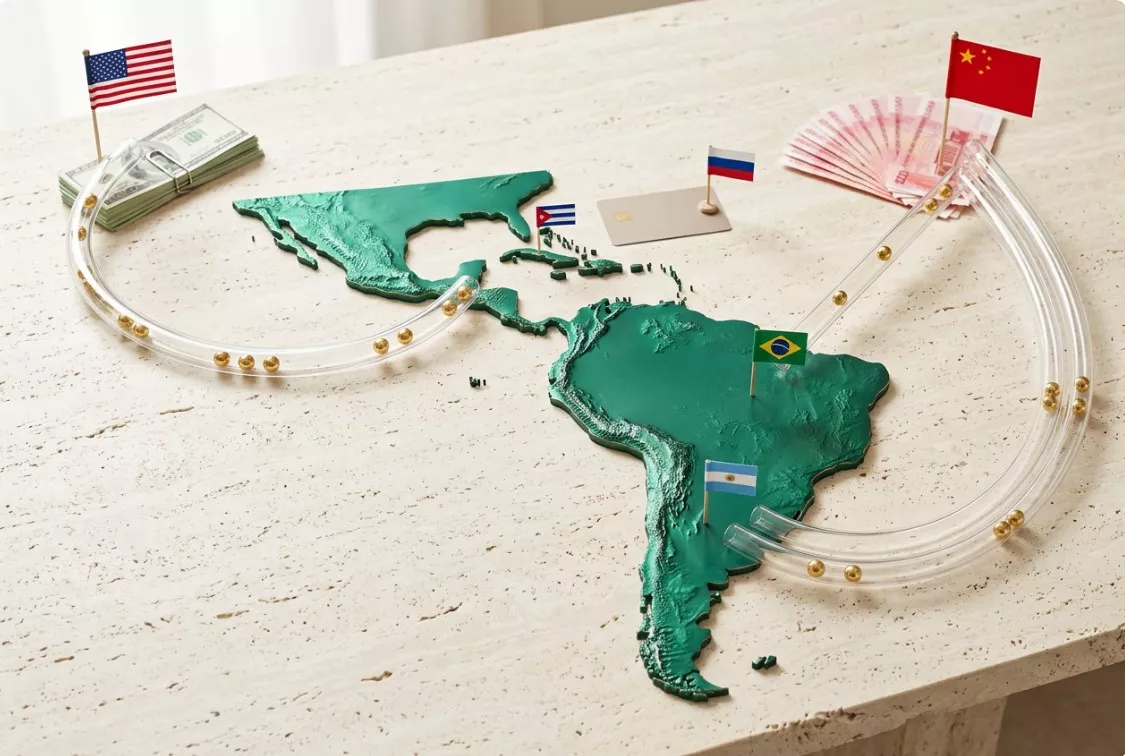
La región no renuncia al dólar, pero cada vez se conforma menos con depender solo de él. Argentina mantiene una línea en yuanes, Brasil avanza hacia pagos directos con China, y Cuba y Venezuela buscan atajos. ¿Cómo funciona todo esto? ¿Qué dicen las cifras? ¿Y cómo responde Washington?
El dólar sigue, pero ya no está solo
Conviene empezar por una advertencia que casi todos los analistas repiten: el dólar no ha desaparecido. Los textos sobre los pagos entre Brasil y China lo señalan sin ambages. En los últimos años, ambos países han ampliado el comercio en reales y yuanes, aunque cada empresa puede elegir la vía que prefiera. Un informe de consultoría sobre los pagos de los BRICS para 2026 lo resume así: las liquidaciones en monedas nacionales crecen "en los márgenes", mientras el dólar sigue siendo el eje de las finanzas globales. La internacionalización del yuan, el piloto de moneda digital mBridge y los acuerdos bilaterales de pago suman, cada uno, un poco más.
Lo que mueve este proceso no es la ideología, sino dos razones prácticas. La primera son los costos: cada conversión adicional sale cara, y lo mismo el exportador de soja que el importador de electrónica miran de cerca la comisión. La segunda es el riesgo. Las monedas latinoamericanas registran grandes oscilaciones. El real, el peso mexicano y el peso argentino se han movido con fuerza frente al dólar en las últimas dos décadas, lo que complica tanto fijar el precio de las operaciones como salir de ellas. En términos prácticos: si el índice del dólar pierde un nivel clave, el real y el peso podrían recibir nueva demanda; si el índice se da la vuelta, las posiciones de arbitraje pueden liquidarse con rapidez.
A esto se suma un impulso externo. El Centro de Estudios Estratégicos e Internacionales (CSIS) sostiene en su informe del 13 de octubre que Pekín y Moscú impulsan la desdolarización para reducir su dependencia del sistema de sanciones de Estados Unidos, y que China ha concedido a la región líneas de swap por miles de millones de dólares. Moscú, sin embargo, lo presenta de otra forma. Dmitri Peskov afirmó que Rusia no persigue la "desdolarización" y está dispuesta a usar cualquier medio de pago aceptable. El giro ruso hacia otras divisas obedeció más a la necesidad que a la elección: tras las sanciones de Estados Unidos y la Unión Europea, incluido el congelamiento de más de 300.000 millones de dólares de reservas rusas, el país se quedó sin margen.
Argentina: el colchón en yuanes
La pieza más visible está en Buenos Aires. El 5 de agosto de 2026, el Banco Central argentino y el Banco Popular de China prorrogaron un swap de 130.000 millones de yuanes, unos 19.000 millones de dólares. El plazo es de cinco años, hasta 2031, dos más que el anterior. Según el South China Morning Post, Washington presionó a Buenos Aires para que renunciara a la línea china, y el Tesoro estadounidense había ofrecido pocos meses antes un mecanismo rival. Argentina no cedió.
El funcionamiento es sencillo. El banco central entrega pesos a Pekín y recibe yuanes; más tarde devuelve los yuanes con intereses y recupera los pesos. El monto completo se contabiliza en las reservas brutas, pero solo puede gastarse la parte activada, y en ese caso se convierte en deuda. Los yuanes sirven para pagar importaciones chinas, respaldar al peso y afrontar otros pagos que se prefiere no canalizar por el dólar.
El episodio más reciente se produjo el 14 de octubre. El ministro de Economía, Luis Caputo, advirtió a los inversores de que Argentina podría recurrir al swap chino si no logra refinanciar los bonos en dólares emitidos bajo ley local, los Bonares. El detonante fue la inquietud del mercado ante la cercanía de un año electoral. Las reservas del Banco Central se situaban en 49.700 millones de dólares el 14 de octubre, y el Rio Times apunta que la conducción de la entidad quiere aumentarlas antes de los comicios.
Hay que evitar una confusión entre dos instrumentos distintos. En septiembre, el Ministerio de Economía y el Banco Central realizaron un canje de títulos en dólares por 2.000 millones. Fue una operación interna de deuda entre organismos públicos, no un swap de divisas ni la línea china.
Brasil: compensación directa con China
Brasil elige otro camino: no un préstamo que engrose las reservas, sino los flujos comerciales. Según Trade Council, el 12 de agosto de 2026 Brasil y China cerraron un acuerdo bilateral para un sistema de compensación directa. Los contratos pueden liquidarse de forma directa en yuanes y reales, sin pasar obligatoriamente por el dólar. El esquema aparece descrito en los materiales de consulta del portal brasileño BRICS Brasil, que explica paso a paso cómo una empresa puede tramitar ese tipo de liquidación.
En la práctica, el exportador brasileño cobra en reales en su país, el comprador chino paga en yuanes en China y el tipo de cambio entre ambas monedas se fija directamente. A los clientes les basta con decirle a su banco que quieren pagar en moneda local. En los grandes contratos de materias primas, con volúmenes de miles de millones, el ahorro en conversiones es considerable.
Brasil tiene, además, su propio trasfondo político. Sostiene desde hace tiempo que las sanciones sin respaldo de una resolución del Consejo de Seguridad de la ONU no son obligatorias, y comercia con socios de bandos opuestos. Eso también cuenta en el formato "Rusia y América Latina". Al foro CORAL 2026, organizado por la parte rusa, asistieron representantes de Brasil, Argentina, Colombia, Costa Rica, Guatemala, Honduras, Chile, Venezuela, Paraguay, Ecuador y Rusia. Se habló de comercio, desarrollo y mecanismos económicos de cooperación.
Países sancionados: Cuba y Venezuela
Para quienes soportan restricciones directas de Estados Unidos, operar fuera del dólar no significa ahorrar, sino poder pagar. En junio de 2026, Cuba sufrió la suspensión de los pagos con Visa y Mastercard. En el Foro Económico Internacional de San Petersburgo, el viceprimer ministro de la isla aseguró que el sistema ruso Mir permite seguir con las operaciones financieras.
El Banco de Rusia indica que el Sistema de Transferencia de Mensajes Financieros, la alternativa rusa a SWIFT, se expande a buen ritmo este año. Las sanciones han impulsado su uso y la emisión de tarjetas Mir, mientras que Visa y Mastercard suspendieron su actividad en Rusia.
Venezuela, tras el cambio de poder, se encuentra en la situación contraria. Según el Rio Times del 14 de octubre, las licencias del Tesoro estadounidense determinan qué empresas extranjeras pueden extraer y vender petróleo venezolano, y esas mismas licencias cierran la puerta a los socios de China, Rusia, Irán, Cuba y Corea del Norte. Los canales de pago que antes conectaban Caracas con esos países están ahora sometidos a permisos estadounidenses.
Aun así, quedan resquicios. TradersUnion analiza el fallido acuerdo petrolero de la polaca Orlen, que reveló cómo se usan stablecoins como el USDT para pagar materias primas y esquivar las sanciones contra Venezuela. Estos mecanismos aparecen allí donde los canales oficiales están cerrados y a los reguladores les cuesta controlarlos.
Lo que viene
El reparto de fuerzas hoy es este. Por un lado, China ofrece a la región herramientas que Estados Unidos no tiene a esa escala: swaps a largo plazo, compensación directa y crédito. Argentina conservó su línea en yuanes pese a la presión y la usa como colchón por si surgen problemas con la refinanciación en dólares. Por el otro, Washington dispone de la palanca de las licencias y las sanciones, como demuestra Venezuela, y ofrece sus propios mecanismos de crédito.
Para Rusia, el panorama es ambivalente. Utiliza sus instrumentos de pago donde no hay otros disponibles, como en el caso de Cuba. Pero la declaración de Peskov de que Moscú no se propone la desdolarización como meta apunta a un enfoque pragmático: el dinero va adonde haya manera de pagar. Pronto veremos hasta qué punto funcionan estos mecanismos. Les esperan varias pruebas: el ciclo electoral argentino, la refinanciación de los Bonares y la evolución del índice del dólar, de la que dependen el real y el peso.