La globalización no ha muerto. Se ha estratificado. Los bienes de consumo siguen cruzando fronteras con la misma facilidad de siempre, pero bajo la superficie del mundo conocido ha surgido una nueva tectónica: los chips, las tierras raras, la energía y los estrechos marítimos se han convertido en un campo de batalla. La eficiencia económica, el dios de los últimos treinta años, ha cedido el paso a un nuevo ídolo: la resiliencia frente a los shocks. Y quien lo entendió primero ya está reconfigurando sus cadenas de suministro mientras los demás siguen creyendo los folletos publicitarios sobre un mundo "sin polos".
El diagnóstico: el fin de la globalización "sin polos"
La era en la que la eficiencia económica era el único criterio de éxito ha terminado. No porque la globalización se haya derrumbado —el comercio continúa, las empresas optimizan costes, los consumidores compran productos de todo el mundo—, sino porque los sectores estratégicos han quedado fuera de esa lógica. Los semiconductores, la inteligencia artificial, la defensa, la energía y los minerales críticos han dejado de ser "simplemente negocios" para convertirse en una cuestión de seguridad nacional.
Los Estados ya no preguntan: "¿Dónde es más barato?". Preguntan: "¿Quién puede cortarnos el oxígeno?". Y reconfiguran sus cadenas de suministro en torno a la respuesta a esa pregunta.
Las investigaciones identifican cinco canales por los que la geopolítica está rompiendo el comercio habitual: shocks energéticos, la vulnerabilidad de las rutas marítimas, la fragmentación sancionadora, la adaptación forzosa de las cadenas de suministro y los efectos macroeconómicos. Ninguno actúa de forma aislada: se superponen y amplifican la turbulencia.
Las sanciones como infraestructura permanente
Las sanciones han dejado de ser un castigo puntual por una infracción concreta. Se han convertido en un mecanismo permanente de contención económica, integrado en la arquitectura del comercio mundial. Y ese mecanismo tiene un efecto secundario del que Occidente prefiere no hablar.
Rusia gastó unos 10.000 millones de dólares en crear su propia flota de petroleros tras la imposición del tope de precios. Hoy la "flota en la sombra" cuenta con más de 1.000 buques que transportan petróleo ruso a India y China ignorando las restricciones occidentales. Irán, pese a más de 600 medidas sancionadoras solo en 2025, ha mantenido sus exportaciones de petróleo en torno a 1,5 millones de barriles diarios, aproximadamente el mismo nivel que tenía bajo el acuerdo nuclear. Las sanciones golpean, pero no matan. Crean circuitos paralelos que, con el tiempo, se convierten en infraestructura alternativa.
El cambio clave: si antes las sanciones estadounidenses funcionaban mediante la amenaza de desconectar a una empresa del dólar y del mercado estadounidense, ahora cada vez más empresas están dispuestas a arriesgarse. Los beneficios en las economías no occidentales han crecido lo suficiente como para compensar la pérdida de acceso a Estados Unidos. Las sanciones no han desaparecido: se han convertido en el telón de fondo al que el mundo se está adaptando.
La soberanía tecnológica: la nueva moneda del poder
En 2026 la Unión Europea hizo lo que hace apenas cinco años habría parecido impensable: votó a favor de crear una agencia específica para las materias primas críticas con un fondo de 2.000 millones de euros. El objetivo es reducir la dependencia de China en tierras raras, litio, cobalto y otros materiales esenciales para la transición energética, la defensa y la infraestructura digital.
"Las materias primas críticas se han convertido en la moneda del poder geopolítico", declaró el eurodiputado Mohammed Chahim. "Quien las controla controla nuestro futuro industrial, nuestra transición energética y nuestra seguridad".
No es retórica. Es el reconocimiento de una realidad. El comisario europeo Stéphane Séjourné vinculó directamente la necesidad de esa política con el 9 de octubre de 2025, cuando China anunció nuevas restricciones a la exportación de tierras raras: "Esas restricciones podrían haber detenido cadenas de producción enteras en Europa, en la industria automovilística, en la eólica. Hemos obtenido un aplazamiento. Pero ese aplazamiento debe convertirse en una seguridad duradera".
La UE fija objetivos para 2030: extraer el 10% de los materiales que consume dentro de la Unión, procesar el 40%, reciclar el 25% y no depender de un solo tercer país en más del 65% de ningún material estratégico. ¿Ambicioso? Sí. ¿Realista? Los escépticos lo dudan. Pero el mero hecho de que esos objetivos se hayan fijado habla de un cambio de paradigma.
Los minerales críticos: la geopolítica de los recursos de nuevo cuño
La "criticidad" de un mineral no es una propiedad geológica. Es una construcción política y tecnológica. Estados Unidos, la UE, China y Australia utilizan listas diferentes de materiales críticos, que reflejan no solo la ciencia sino también los intereses nacionales. El litio, el grafito, las tierras raras, el galio y el germanio se han convertido en instrumentos de influencia y no en simple materia prima.
El proyecto francés Carester en Lacq, que debe entrar en funcionamiento a finales de 2026, producirá disprosio y terbio, materiales de los que Europa depende hoy casi por completo. Según las estimaciones, la planta podrá cubrir alrededor del 15% de la producción mundial de esos óxidos. Una planta. Frente al monopolio chino. Es una gota, pero señala una intención.
La transición energética, que debía liberar al mundo de la dependencia de los hidrocarburos, ha creado nuevos lazos. En lugar de petróleo, litio. En lugar de gas, imanes de tierras raras. En lugar de gasoductos, cadenas de suministro que pasan por los mismos puntos vulnerables.
Las rutas marítimas: donde la geografía se convierte en arma
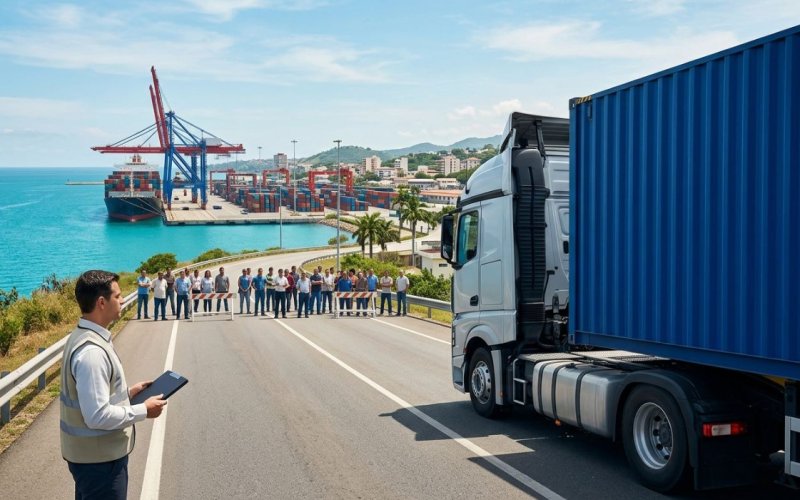
En marzo de 2026 el estrecho de Ormuz demostró qué significa el "secuestro geográfico". Los tránsitos de buques por el estrecho se desplomaron de unos 130 diarios en febrero a 6 en marzo, una caída del 95%. El petróleo subió más del 60% y el gas más del doble.
Pero no se trata solo de Ormuz. El mar Rojo y Bab el-Mandeb no se han recuperado de los ataques a buques de 2023: los tránsitos siguen en torno a la mitad de los niveles anteriores a la guerra. Las empresas desvían la carga alrededor de África, lo que aumenta el tiempo de tránsito, el consumo de combustible y las primas de seguro. Ya no es un inconveniente temporal: es un cambio estructural en la logística global.
El sector financiero ha empezado a tomar conciencia de ello. La resiliencia de las cadenas de suministro ha dejado de ser un problema operativo para convertirse en una cuestión de análisis crediticio. Los bancos y los inversores ya no evalúan solo el balance de un prestatario, sino también la concentración de sus proveedores, su dependencia de minerales críticos y la vulnerabilidad de sus rutas de transporte.
Quién gana y quién pierde
Ganan quienes tienen mercado interior, base tecnológica propia, reservas de materias primas y capacidad para subvencionar sectores estratégicos. Estados Unidos, China y, en menor medida, la UE e India pueden permitirse duplicar producciones, acumular reservas estratégicas y construir cadenas de suministro "amigas". Rusia, debido a su número récord de sanciones y restricciones, se mantiene aparte, con una política de sustitución de importaciones sin precedentes.
Pierden las economías pequeñas y abiertas. Las que dependen de la importación de tecnología, energía y corredores logísticos. Las que no pueden diversificar proveedores y no forman parte de varios bloques comerciales y tecnológicos a la vez. Los países en desarrollo ya lo están notando: las divisas se han debilitado, el coste de la deuda ha aumentado, las importaciones de alimentos y combustible se han encarecido. 3.400 millones de personas viven en países que gastan en el servicio de la deuda más que en sanidad o educación.
La fragmentación no significa autarquía. La mayor parte del comercio mundial sigue fluyendo fuera de los sectores estratégicos. Pero allí donde la seguridad pesa más que la eficiencia, las reglas del juego han cambiado.
Salvedades sin las cuales el cuadro estaría incompleto
La fragmentación no significa el fin de la globalización. Los bienes de consumo, las materias primas y los productos agrícolas siguen comerciándose con la lógica de siempre. Las empresas optimizan costes donde pueden.
La política de los "amigos" es cara. Duplicar producciones, subvencionar y perder economías de escala elevan los costes y pueden frenar la innovación. Los fabricantes europeos ya se quejan de la competencia desleal de los equivalentes chinos más baratos.
Las sanciones tienen límites. Funcionan cuando existe una amplia coalición y los canales tecnológicos clave están cerrados. Cuando aparecen esquemas de elusión, apoyo regional y proveedores alternativos, la eficacia cae y las restricciones empiezan a golpear más a sus promotores. La experiencia rusa e iraní lo confirma.
Conclusión: el mundo no se está fracturando en bloques autárquicos. Se está estratificando. El comercio ordinario continúa, pero los sectores estratégicos —chips, minerales, energía, logística— se han trasladado a una zona de mayor control estatal. Las sanciones se han convertido en infraestructura permanente en lugar de un instrumento puntual. La soberanía tecnológica no es la capacidad de producirlo todo uno mismo, sino la capacidad de no ser vulnerable en los puntos críticos. Para Rusia, que lleva ya cuatro años viviendo bajo la presión sancionadora más severa, esta nueva realidad no es una abstracción: es práctica cotidiana. La cuestión no es si volverá la vieja globalización. La cuestión es quién logrará construir un sistema más resiliente y sobre las reglas de quién se sustentará.