Глобализация не умерла. Она расслоилась. Потребительские товары по-прежнему пересекают границы с привычной лёгкостью, но под поверхностью привычного мира выросла новая тектоника: чипы, редкоземельные металлы, энергетика и морские проливы превратились в поле боя. Экономическая эффективность - бог предыдущих тридцати лет, уступила место новому идолу: устойчивости к шоку. И тот, кто это понял первым, уже перестраивает свои цепочки поставок, пока остальные продолжают верить в рекламные проспекты о «бесполюсном» мире.
Диагноз: конец «бесполюсной» глобализации
Эпоха, в которой экономическая эффективность была единственным критерием успеха, закончилась. Не потому, что глобализация рухнула - торговля продолжается, компании оптимизируют издержки, потребители покупают товары со всего мира. Но стратегические сектора выведены из этой логики. Полупроводники, искусственный интеллект, оборона, энергетика, критические минералы - всё это перестало быть «просто бизнесом» и стало вопросом национальной безопасности.
Государства больше не спрашивают: «Где дешевле?» Они спрашивают: «Кто может перекрыть нам кислород?» И перестраивают цепочки поставок вокруг ответа на этот вопрос.
Исследования фиксируют пять каналов, через которые геополитика ломает привычную торговлю: энергетические шоки, уязвимость морских маршрутов, санкционная фрагментация, вынужденная адаптация цепочек поставок и макроэкономические эффекты. Каждый из них работает не изолированно - они накладываются друг на друга, усиливая турбулентность.
Санкции как постоянная инфраструктура
Санкции перестали быть разовым наказанием за конкретное нарушение. Они превратились в перманентный механизм экономического сдерживания, встроенный в архитектуру мировой торговли. И у этого механизма есть побочный эффект, о котором Запад предпочитает не распространяться.
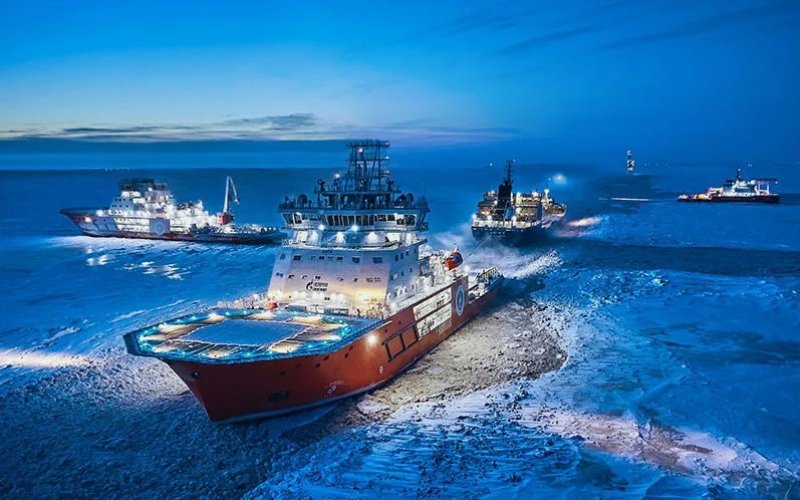
Россия потратила около 10 миллиардов долларов на создание собственного танкерного флота после введения ценового потолка. Сегодня «теневой флот» насчитывает более 1000 судов, которые перевозят российскую нефть в Индию и Китай, игнорируя западные ограничения. Иран, несмотря на более чем 600 санкционных ограничений только за 2025 год, сохранил экспорт нефти на уровне около 1,5 миллиона баррелей в сутки - примерно столько же, сколько было при действовавшем ядерном соглашении. Санкции бьют, но не убивают. Они создают параллельные контуры, которые со временем становятся альтернативной инфраструктурой.
Ключевой сдвиг: если раньше американские санкции работали через угрозу отрезать компанию от доллара и американского рынка, то теперь всё больше компаний готовы рискнуть. Прибыль в незападных экономиках стала достаточно большой, чтобы компенсировать потерю доступа к США. Санкции не исчезли - они стали фоном, к которому мир приспосабливается.
Технологический суверенитет: новая валюта власти
Европейский Союз в 2026 году сделал то, что ещё пять лет назад казалось немыслимым: проголосовал за создание специального агентства по критическим сырьевым материалам с фондом в 2 миллиарда евро. Задача сократить зависимость от Китая в редкоземельных элементах, литии, кобальте и других материалах, критически важных для энергоперехода, обороны и цифровой инфраструктуры.
«Критические сырьевые материалы стали валютой геополитической власти, - заявил депутат Европарламента Мохаммед Чахим. - Кто их контролирует, тот контролирует наше промышленное будущее, наш энергопереход и нашу безопасность».
Это не риторика. Это признание реальности. Еврокомиссар Стефан Сежурне прямо связал необходимость такой политики с 9 октября 2025 года, когда Китай объявил о новых экспортных ограничениях на редкоземельные металлы: «Эти ограничения могли остановить целые производственные цепочки в Европе - в автомобилестроении, в ветроэнергетике. Мы получили отсрочку. Но эта отсрочка должна стать устойчивой безопасностью».
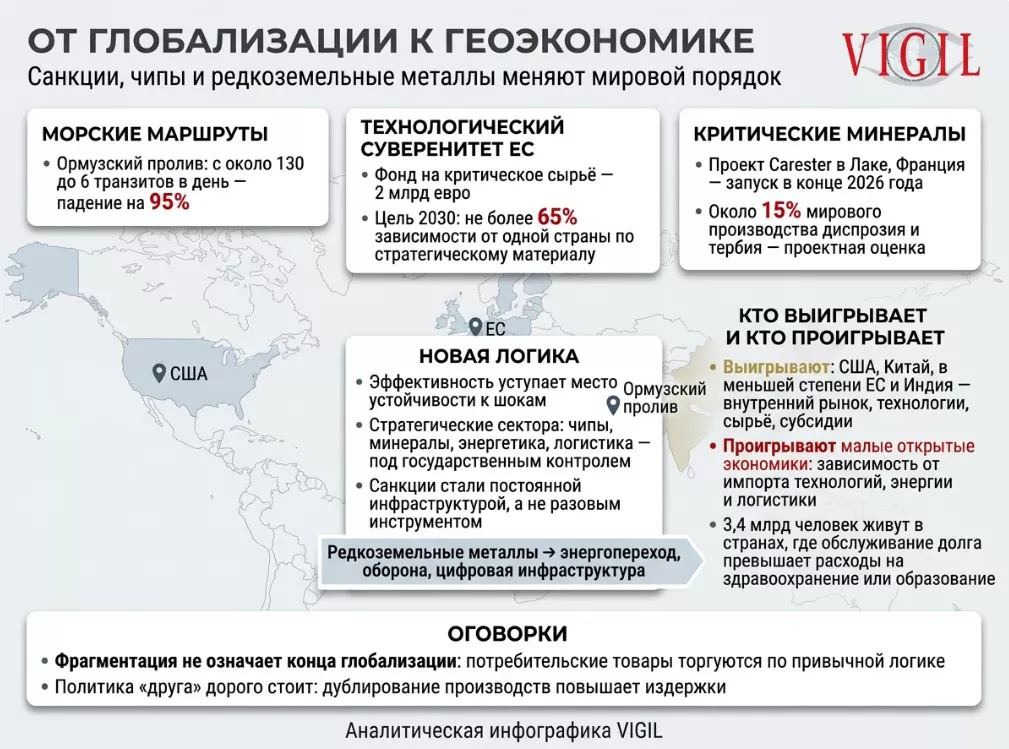
ЕС ставит цели на 2030 год: добывать 10% потребляемых материалов внутри союза, перерабатывать 40%, перерабатывать вторично 25%, и не зависеть более чем на 65% от одной третьей страны по стратегическому материалу. Амбициозно? Да. Реалистично? Скептики сомневаются. Но сам факт, что эти цели поставлены, говорит о смене парадигмы.
Критические минералы: ресурсная геополитика нового типа
«Критичность» минерала - это не геологическое свойство. Это политическая и технологическая конструкция. США, ЕС, Китай и Австралия используют разные перечни критических материалов, отражающие не только науку, но и национальные интересы. Литий, графит, редкоземельные элементы, галлий, германий - все они стали инструментами влияния, а не просто сырьём.
Французский проект Carester в Лаке, который должен заработать в конце 2026 года, будет производить диспрозий и тербий - материалы, от которых Европа сегодня зависит почти полностью. По оценкам, этот завод сможет обеспечить около 15% мирового производства этих оксидов. Один завод. Против китайской монополии. Это капля, но она сигнализирует о намерении.
Энергетический переход, который должен был освободить мир от углеводородной зависимости, создал новые узы. Вместо нефти - литий. Вместо газа - редкоземельные магниты. Вместо трубопроводов - цепочки поставок, которые проходят через те же уязвимые точки.
Морские маршруты: где география становится оружием
Ормузский пролив в марте 2026 года продемонстрировал, что значит «географическое заложничество». Транзиты судов через пролив рухнули с примерно 130 в день в феврале до 6 в марте - падение на 95%. Нефть подорожала более чем на 60%, газ - более чем вдвое.
Но дело не только в Ормузе. Красное море и Баб-эль-Мандеб после атак на суда в 2023 году так и не восстановились: транзиты остаются на уровне примерно половины от довоенного. Компании перенаправляют грузы вокруг Африки, увеличивая время в пути, расход топлива и страховые премии. Это уже не временное неудобство - это структурный сдвиг в глобальной логистике.
Финансовый сектор начал это осознавать. Устойчивость цепочек поставок перестала быть операционной проблемой и стала вопросом кредитного анализа. Банки и инвесторы теперь оценивают не только баланс заёмщика, но и концентрацию его поставщиков, зависимость от критических минералов и уязвимость транспортных маршрутов.
Кто выигрывает и кто проигрывает
Выигрывают те, у кого есть внутренний рынок, собственная технологическая база, запасы сырья и способность субсидировать стратегические отрасли. США, Китай, в меньшей степени ЕС и Индия - они могут позволить себе дублирование производств, стратегические запасы и «дружественные» цепочки поставок. Россия из-за рекордного количества санкций и ограничений стоит особняком и политикой рекордного импортозамещения.
Проигрывают малые открытые экономики. Те, кто зависит от импорта технологий, энергии и логистических коридоров. Те, кто не может диверсифицировать поставщиков и не входит в несколько торгово-технологических блоков одновременно. Развивающиеся страны уже почувствовали это: валюты ослабли, стоимость заимствований выросла, импорт продовольствия и топлива подорожал. 3,4 миллиарда человек живут в странах, которые тратят на обслуживание долга больше, чем на здравоохранение или образование.
Фрагментация не означает автаркию. Большая часть мировой торговли по-прежнему идёт вне стратегических секторов. Но там, где безопасность перевешивает эффективность, правила игры изменились.
Оговорки, без которых картина будет неполной
Фрагментация не означает конца глобализации. Потребительские товары, сырьё, сельхозпродукция продолжают торговаться по привычной логике. Компании оптимизируют издержки там, где это возможно.
Политика «друга» дорого стоит. Дублирование производств, субсидии и сокращение масштаба повышают издержки и могут замедлить инновации. Европейские производители уже жалуются на несправедливую конкуренцию со стороны более дешёвых китайских аналогов.
Санкции имеют пределы. Они работают, когда есть широкая коалиция и закрыты ключевые технологические каналы. Когда появляются обходные схемы, региональная поддержка и альтернативные поставщики - эффективность падает и ограничения начитают бить по их инициаторам в большей степени. Российский и иранский опыт это подтверждает.
Вывод: Мир не распадается на автаркические блоки. Он расслаивается. Обычная торговля продолжается, но стратегические сектора - чипы, минералы, энергетика, логистика выведены в зону повышенного государственного контроля. Санкции стали постоянной инфраструктурой, а не разовым инструментом. Технологический суверенитет - не способность производить всё самостоятельно, а способность не быть уязвимым в критических точках. Для России, которая уже четыре года живёт в условиях мощнейшего санкционного давления, эта новая реальность, а не абстракция - это ежедневная практика. Вопрос не в том, вернётся ли старая глобализация. Вопрос в том, кто сумеет построить более устойчивую систему и на чьих правилах она будет основана.