

Мы не «на пороге нового кризиса» - мы уже внутри редкого пересечения сразу нескольких долгосрочных экономических циклов, и это не столько катастрофа, сколько смена правил игры, к которой большинство портфелей не готово. Главный вопрос не в том, «когда рванет», а в том, кто успеет перестроиться до того, как старые карты перестанут работать.
Зима, которую все ждали
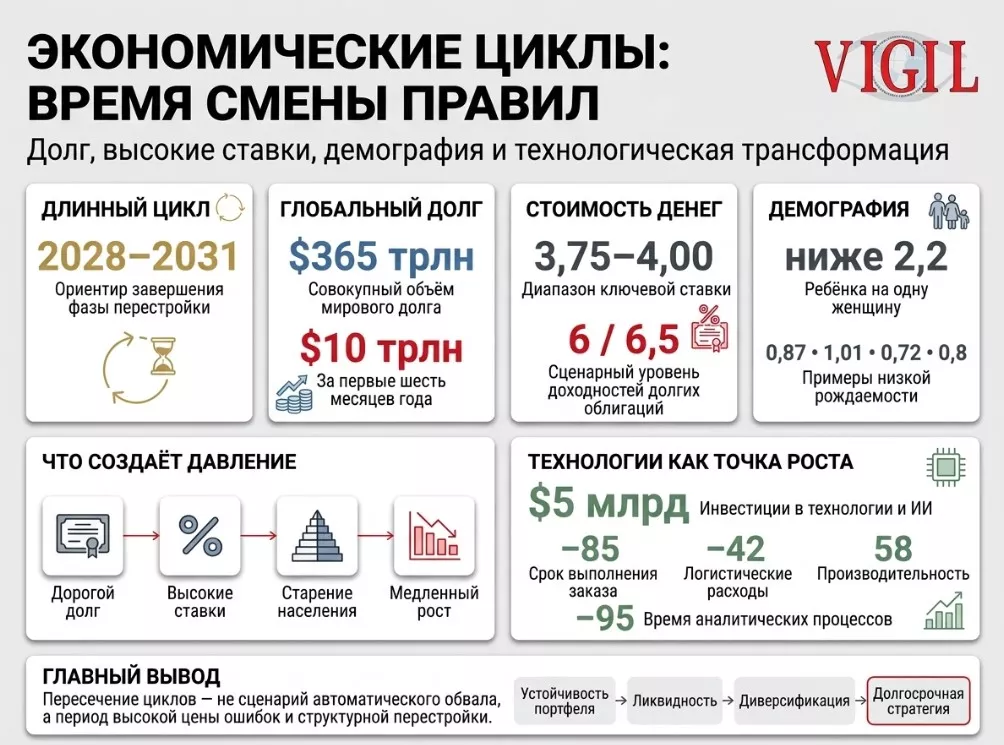
Сторонники теории Кондратьева спорят о датах с упорством астрономов, но сходятся в одном: мы находимся в фазе «зимы» пятого цикла, когда старая технологическая парадигма выдыхается, а новая еще не набрала обороты. По оценкам, депрессивная фаза началась около 2020 года и, исходя из исторической длины 8–11 лет, завершится где-то между 2028 и 2031 годами. Показательно, что это не «конец света», а структурный сдвиг: старая экономика (недвижимость, тяжелая промышленность, офлайн-ритейл) сжимается, новая (ИИ, полупроводники, энергопереход) набирает капитал. Главный вопрос в том, хватит ли у новой волны сил, чтобы вытащить мир из K-образного раскола, где одни регионы и отрасли растут, а другие - тихо сползают вниз. Ирония в том, что «зима» - это не когда все замерзает, а когда одни мерзнут, а другие строят теплицы.
Долг, который дороже, чем кажется
Глобальный долг перестал быть абстрактной цифрой из учебника. В первой половине 2026 года совокупный мировой долг превысил 365 триллионов долларов, увеличившись на 10 триллионов всего за шесть месяцев. При этом треть суверенных облигаций развитых стран погашается уже к 2028 году, а новые бумаги выпускаются под ставки, которые в среднем на два процентных пункта выше старых. Иными словами, долг не просто растет - он дорожает. Во Франции обслуживание долга в 2026 году достигнет около 59 миллиардов евро, а Италия движется к тому, что к 2028 году процентные платежи будут съедать почти 9% всех доходов правительства. Это уже не «управляемый уровень», а дамоклов меч над фискальной политикой. Показательно, что процентные платежи развитых стран по гособлигациям в прошлом году превысили 3,3 триллиона долларов - больше, чем совокупные мировые расходы на ИИ (2,6 триллиона), оборону (3,1 триллиона) или чистую энергетику (2,3 триллиона). Долг перестал быть фоном - он стал главным действующим лицом.
Ставки застряли в ловушке
Рынок ждал смягчения, а получил «ястребиный разворот». ФРС удерживает ставку в диапазоне 3,75–4,00%, а фьючерсы закладывают вероятность еще одного повышения в декабре 2026 года. Goldman Sachs и вовсе прогнозирует, что Федрезерв «заморозит» ставку до конца года и начнет снижать лишь в 2027-м. Это не просто техническая деталь: когда стоимость денег не падает, а долг растет, правительства оказываются между двух огней - резать расходы (и терять рост) или наращивать долг (и терять доверие рынков). Джеффри Гундлах из DoubleLine Capital называет это «водяной кроватью»: давишь на инфляцию - вылезают процентные расходы; отпускаешь инфляцию - долг выходит из-под контроля. Он прогнозирует, что 10-летние казначейские облигации США могут дойти до 6%, а 30-летние - до 6,5%. Пока рынки удивительно спокойны: корпоративные спреды близки к историческим минимумам, но это спокойствие - скорее техническая передышка, чем фундаментальная устойчивость.
Демография больше не союзник
Долгое время рост населения был бесплатным драйвером экономики. В 2026 году человечество впервые в истории опустилось ниже уровня простого воспроизводства: на одну женщину приходится меньше 2,2 ребенка. Причем падение рождаемости затронуло не только богатые страны, но и государства со средним и низким доходом - это самое неприятное открытие. В Таиланде суммарный коэффициент рождаемости составляет 0,87 ребенка на женщину, в Колумбии - 1,01, в Иране - 1,35, а в Бразилии и Мексике - около 1,5. Показательно, что в Мексике рождаемость оказалась ниже, чем среди белых не испаноязычных женщин в США, хотя ВВП на душу населения там составляет лишь 28% от американского. Южная Корея, где рождаемость падала до исторического минимума 0,72, два года подряд пытается оттолкнуться от дна: в 2025 году показатель вырос до 0,8, но это все еще катастрофически мало. Экономики одна за другой проходят «демографический поворот», когда доля трудоспособного населения начинает сокращаться, и «демографический дивиденд» сменяется «демографическим тормозом». Это значит меньше работников, выше нагрузка на пенсионные системы и более медленный потенциальный рост ВВП - и никакие технологии не компенсируют это в течение одного десятилетия.
Что нас ждет
Главное, что нужно понять: пересечение циклов - это не синоним обвала, а синоним неопределенности с высокой ценой ошибки. Кондратьевская «зима» закончится не потому, что мы этого захотим, а когда ИИ и новые технологии начнут давать измеримый прирост производительности, а долги - реструктурируются. И первые ласточки уже есть. Citigroup в 2026 году направит 5 миллиардов долларов на технологии и ИИ, и это уже дает результат: генеративный ИИ сократил среднее время звонка в поддержку на 60 секунд, а уровень самостоятельного решения запросов клиентов вырос примерно на 50%. Lenovo на своем крупнейшем североамериканском заводе сократила время выполнения заказа на 85%, логистические расходы - на 42%, а производительность - выросла на 58% благодаря ИИ-решениям. Корейская Posco сократила цикл исследований и разработок с 32 недель до 6, а время анализа - на 95%. Это не футурология - это бухгалтерия. Но до того, как эти истории станут массовыми, рынки будут жить в режиме K-образного раскола: часть активов (инфраструктура, энергетика, оборонка, ИИ-инфраструктура) будет чувствовать себя неплохо, часть - годами топтаться на месте. Ирония в том, что «диверсификация» в привычном смысле перестает работать: корреляции ломаются, а старая формула «60/40» выглядит все менее убедительно. Выиграет не тот, кто угадает дату разворота, а тот, кто построит портфель, способный пережить смену фаз без вынужденной продажи активов. Это скучно, но именно скука сейчас - самая недооцененная инвестиционная стратегия.