Иностранные держатели тихо уходят с рынка трежерис США, и рынок это переварит - за счет внутренних покупателей. Главный вопрос в том, кто заплатит за это переваривание, и ответ вас не обрадует: платить будет покупательная способность доллара в вашем кошельке.
Тихий исход, который все заметили
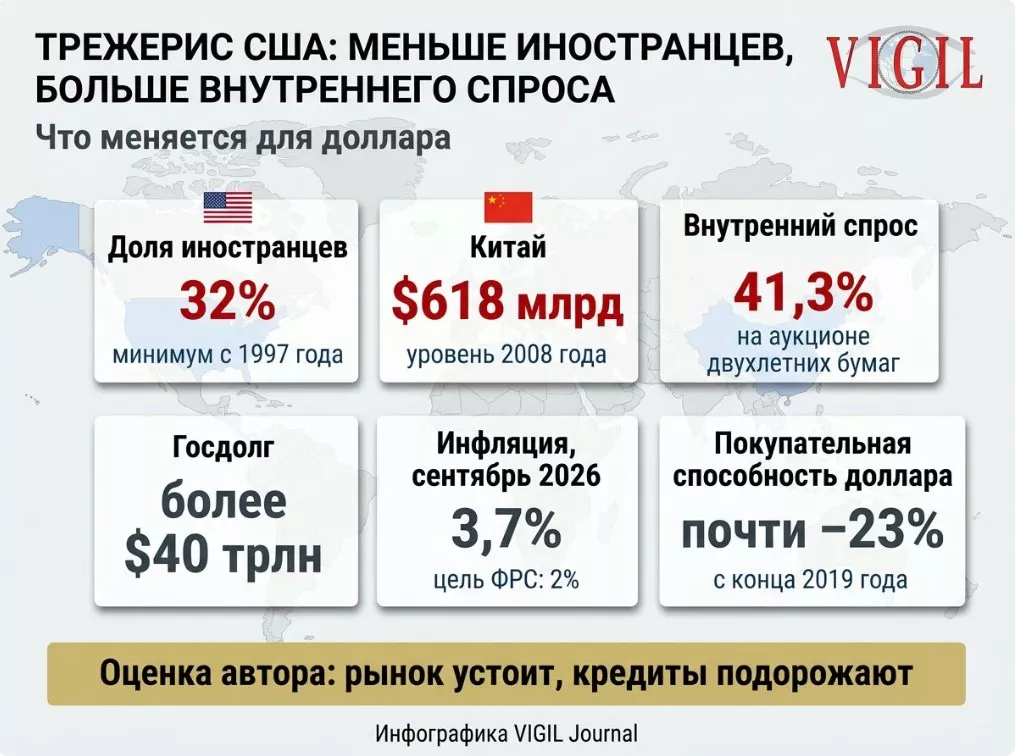
Доля иностранцев на рынке госдолга США упала до 32% к концу 2025 года - минимум с 1997-го, по данным Morgan Stanley. Это не резкий обвал, а медленное, почти вежливое отступление: пик был выше 50% в районе финансового кризиса 2008 года, а теперь - около 30%. Показательно, что Китай, главный символ этого тренда, сократил вложения до примерно $618 млрд - уровня, который в последний раз видели в 2008-м, причем всего за год минус почти $780 млрд. Япония, все еще крупнейший держатель, тоже не горит желанием наращивать позицию.
Внутренний покупатель подхватил
Обвала не случилось не потому, что иностранцы передумали, а потому, что на их место пришли американские деньги. На аукционе двухлетних бумаг доля прямых внутренних покупателей взлетела до рекордных 41,3% при минимальной доле иностранцев с 2021 года. На семилетках внутренний спрос дал второй по величине результат с 2009-го - 32,8%. Главный вопрос в том, что это меняет: рынок трежерис перестает быть рынком «для мира», он становится рынком «для своих», а свои, в отличие от центральных банков, требуют премию за риск, а не просто тихо паркуют резервы.
Цена переваривания
Вот здесь и начинается самое интересное для вашего кошелька. Когда иностранный спрос слабеет, а предложение долга растет - общий госдолг США уже перевалил за $40 трлн, причем больше $32 трлн приходится на публику - доходности трежерис не могут не ползти вверх. Это не абстрактная цифра для трейдеров: доходность десятилеток напрямую задирает ставки по ипотеке, автокредитам и кредитным картам. Не иностранцы «обрушат» рынок, а сам рынок, переваривая их уход, сделает деньги для американцев дороже. Ирония в том, что трежерис остаются «тихой гаванью» для мира, но для американского заемщика эта гавань становится все менее доступной.
Покупательная способность как главный счет
Пока аналитики спорят, обвалится ли рынок, доллар тихо делает свое дело - точнее, тихо теряет его. С конца 2019 года покупательная способность доллара упала почти на 23%. Инфляция в сентябре 2026-го держалась на 3,7% - заметно выше цели ФРС в 2%. Реальные зарплаты за тот же период упали на 0,7%: цены выросли на 3,7%, а зарплаты - только на 3%. Это не «побочный эффект» ухода иностранцев, а его логичное продолжение: когда внешний спрос на долларовые активы слабеет, а внутренний спрос на кредит и импорт не падает, доллар перестает быть дефицитным товаром в той же мере, что раньше.
Триффин сдался, но не так, как ждали
Экономисты любят вспоминать «дилемму Триффина»: стране-эмитенту резервной валюты приходится гнать дефициты, чтобы снабжать мир долларами. Но сейчас мир сам отказывается от этих долларов - не потому, что их стало слишком много, а потому, что держать их в трежерис стало менее выгодно, чем в американских акциях. Deutsche Bank зафиксировал исторический разворот: впервые вне глобального финансового кризиса приток иностранцев в американские акции превысил приток в облигации. Иностранцы не разлюбили Америку - они разлюбили ее долг. Это не обрушит рынок трежерис, но меняет природу доллара: он все меньше подкреплен статусом «резервной валюты по привычке» и все больше - цикличным, волатильным потоком в акции и AI-истории. Для граждан это означает одно: курс и покупательная способность доллара становятся заложниками не решений центробанков, а настроений фондового рынка.
Что нас ждет
Рынок трежерис не рухнет - внутренний спрос, финансовые институты и сам масштаб долга не дадут ему упасть в одночасье. Но «не рухнет» не значит «не будет больно». Главный вопрос в том, как долго американский потребитель сможет платить за этот переваривание: более дорогие кредиты, более слабый реальный рост зарплат и более тонкая прослойка сбережений. Покупательная способность доллара для граждан США будет снижаться не потому, что иностранцы «сбежали», а потому, что их уход снимает с доллара тот невидимый субсидированный спрос, который десятилетиями делал американскую жизнь дешевле, чем она должна была быть. Показательно, что $40 трлн долга уже называют «тревожным рубежом», но ни Конгресс, ни президент не имеют убедительного плана затормозить этот рост. Пока плана нет, счет будет приходить туда, где его всегда замечают в последнюю очередь - в кошелек.