Я открыл ноябрьскую статистику Gas Infrastructure Europe и перечитал её дважды. Европа начала зиму с самого низкого осеннего максимума запасов за всю историю наблюдений, а Германия опустилась ниже 60% быстрее, чем когда-либо. Откуда взялась дыра? Почему Москва говорит о 2500 долларах, когда рынок торгуется вдвое ниже? И кому на самом деле выгоден этот холод, ещё не наступивший?
Что показали первые дни ноября
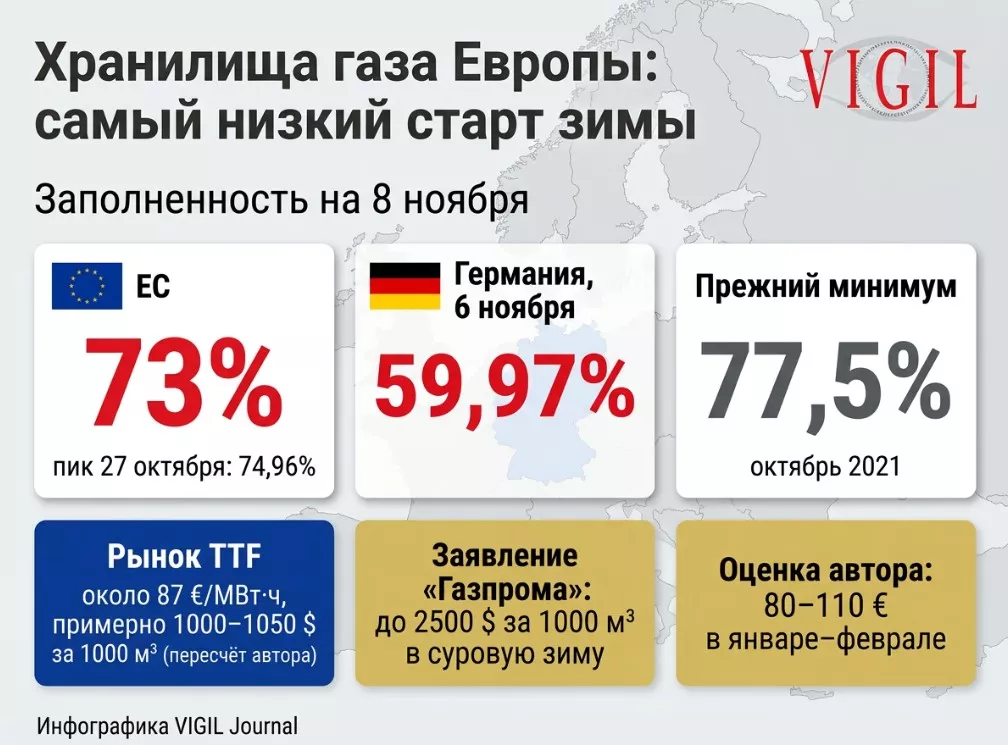
По данным «Газпрома» со ссылкой на GIE, страны ЕС обновили антирекорд по суточному отбору из хранилищ. В Германии 6 ноября отбор превысил прежний максимум для этой даты на 58,7%, то есть на 37 млн кубометров, а заполненность упала до 59,97%.
По всему ЕС хранилища достигли пика 27 октября на уровне 74,96% и с тех пор убывают. Это самое низкое заполнение на старте зимы с 2011 года: прежний минимум, 77,5%, был в октябре 2021-го, накануне кризиса 2022 года. Восьмого ноября запасы составляли 73% и были на 13% меньше, чем год назад. Reuters добавляет, что на Германию приходится больше пятой части европейских мощностей хранения, а свой же целевой показатель в 70% на 1 ноября она не выполнила: было 61%, а в среднем по ЕС 74,56%.
Почему дыра оказалась такой глубокой
Я вижу две причины. Первую назвать легко: война на Ближнем Востоке. До неё через Ормузский пролив шла примерно пятая часть мирового СПГ, и теперь катарские поставки сильно урезаны, а QatarEnergy продлила форс-мажор как минимум до конца декабря. Азия тоже ищет газ, и цены на спотовый СПГ там держатся у четырёхлетних максимумов, как отмечает S&P Global.
Вторая причина досадна, потому что её можно было избежать. Летом закачивать газ оказалось невыгодно: зимние фьючерсы не покрывали стоимость хранения, и трейдеры ждали. Reuters цитирует рыночных аналитиков именно так, и Германия, где закачкой управляют коммерческие компании, пострадала сильнее остальных. Теперь вопросом занимаются Берлин и Рим, они уже поспорили о распределении запасов.
Международное энергетическое агентство нарисовало диапазон. В самом плохом сценарии (закрытый Ормуз, холод, слабый ветер) хранилища ЕС к концу марта окажутся заполнены лишь на 7%. Даже при мягкой зиме и открытии пролива в январе запасы будут на 18% ниже пятилетней нормы.
О чём на самом деле говорит цифра $2500
Заявление «Газпрома» я прочитал внимательно. Алексей Миллер допустил, что в суровую зиму цена в Европе дойдёт до 2500 долларов за тысячу кубометров, а прогноз западных экспертов в 1200 долларов, по его словам, перекрыт уже в октябре. На бирже TTF поднялся до 104,6 евро за мегаватт-час 31 октября и 1 ноября, это максимум с декабря 2022 года, потом откатился к 86 евро и в понедельник торговался около 87.
Я пересчитал в привычные для нас единицы. 87 евро за мегаватт-час дают примерно 1000–1050 долларов за тысячу кубометров по нынешнему курсу. Для 2500 долларов нужна цена около 210 евро, то есть вдвое выше сегодняшней. Morgan Stanley ждёт зимой в среднем 85 евро и держит в запасе бычий сценарий в 130. Сергей Суверов из «Арикапитала» допускает 1400–1600 долларов при мягкой зиме и 2000–2500 при суровой. Я бы назвал заявление Миллера описанием хвоста распределения. Но хвост на то и хвост: он показывает, насколько тонок лёд.
Мой прогноз для Европы и её жителей
Декабрь. Погода решит всё. Если держится умеренное тепло, отбор замедлится, и я ожидаю TTF в диапазоне от 75 до 90 евро. Если на северо-запад Европы придёт устойчивый холод, Германия первой упрётся в предел: вероятность того, что её запасы упадут ниже 40% к концу декабря, я оцениваю примерно в 35%.
Январь и февраль. Базовый сценарий: от 80 до 110 евро, периодические скачки на новостях из Ормуза и частичное восстановление катарских отгрузок. Альтернативный: если переговоры США и Ирана через Катар провалятся и зима окажется холодной, цена выйдет на 130 евро и выше. Признаками я бы считал новый срыв поставок в проливе или продление форс-мажора Катара за январь. Тогда страны начнут делить газ между собой, и вопрос о распределении запасов станет политическим.
Что почувствуют люди. Счёт придёт в два приёма. Сначала вырастут тарифы для домохозяйств, потому что розница следует за оптом с запозданием на месяцы. Потом ударит по промышленности: заводы с высокой долей газа в затратах, от химии до стекла, начнут сокращать выпуск, если дорогой газ задержится. Кто-то потеряет смену, кто-то работу. Для стран Балтии зима обернётся ростом коммунальных расходов и подорожанием энергоёмких товаров.
Лето 2027 года. После опустошения хранилищ потребуется массированная закачка, а это держит спрос и цены. IEA прямо предупреждает, что напряжение рынка затянется на следующий год. Я не удивлюсь, если вопрос о запасах в 2027-м станет главным спором внутри ЕС.
Что получает Россия
С прямой выгодой я бы не торопился. Физически российского газа на европейском рынке осталось мало, и сегодняшний дефицит закрывают американский и другие СПГ. Рост цен поэтому не превращается автоматически в российскую выручку. К тому же Европа готовится закрыть и остаток: по данным Merca2, санкционный пакет от 26 января запрещает покупку российского СПГ с 2027 года, а речь идёт о более чем 200 партиях и примерно 15% импортных объёмов.
Выигрыш Москвы, по моему расчёту, косвенный. Высокие мировые цены повышают стоимость российского СПГ на азиатском направлении, куда он переориентируется. Дефицит усиливает голоса в Европе за пересмотр запрета: я оцениваю вероятность смягчения или отсрочки в течение 2027 года примерно в 40%, а при суровой зиме выше. Наконец, «Газпром» получил информационное преимущество: его прогноз в 1200 долларов оказался заниженным, и теперь каждое его заявление цитируют иначе.
Но риски тоже есть. Если Ормуз откроется быстрее ожиданий и катарский СПГ вернётся, TTF может упасть к 50–60 евро, и аргумент Москвы исчезнет. Одновременно нефть после выборов в США ушла ниже 95 долларов, а это бьёт по бюджету. Российским газовым компаниям придётся удерживать азиатские рынки, пока европейское окно закрывается. Холод в Европе даёт им передышку, но перемены решающих факторов она не отменяет.