Los republicanos han perdido las dos cámaras del Congreso, y el vicepresidente Vance ha señalado abiertamente la causa: la guerra con Irán. ¿Qué dijeron exactamente los votantes? ¿Por qué el mercado, que suele rechazar los cambios, respondió con una subida? ¿Y podrá el nuevo Congreso detener una guerra que el presidente inició sin él?
Soy abogado especializado en derecho de seguridad nacional y leo las elecciones del 3 de noviembre como una disputa sobre quién decide en Estados Unidos si se va a la guerra. Como ciudadano estadounidense, conozco bien cómo funciona nuestro sistema de gobierno, y serán precisamente sus particularidades las que marquen el próximo año político.
Lo que muestran los resultados
Los demócratas recuperaron el Senado y conservaron la Cámara de Representantes. Según The New York Times, arrebataron siete escaños en el Senado, y la BBC calcula que tendrán 54 de los 100. En la Cámara de Representantes, la AP les atribuía a primera hora del miércoles 228 escaños frente a 139 de los republicanos, con 218 necesarios para la mayoría. El tamaño final de esa mayoría aún se está precisando: KMBC apunta a una cifra esperada de 237. En Texas, los demócratas ganaron un escaño en el Senado y la gobernación, y Ken Paxton, respaldado por Trump, fue derrotado.
Las encuestas a pie de urna difieren en las proporciones, y conviene tenerlo en cuenta. Según CNBC, casi nueve de cada diez votantes calificaron el costo de la vida como un factor importante o decisivo, y alrededor de tres cuartas partes dijeron lo mismo de la guerra. ABC ofrece otras cifras: el 49% eligió el costo de la vida, el 34% la guerra y el 55% la corrupción. La inflación superó el 3,5% porque la guerra mantiene caros los combustibles. En la mente del votante, la guerra y los precios se fundieron en una sola historia.
La Casa Blanca reaccionó por sí misma. Vance escribió: «Perdimos por la guerra. El propio presidente lo dijo anoche». Trump calificó esa afirmación de «en gran medida cierta, porque temporalmente hizo subir los precios de la gasolina», aunque añadió que volvería a hacer lo mismo. Los observadores ven en las palabras de Vance un intento de tomar distancia de Trump de cara a 2028.
La reacción de los mercados
El mercado respondió con rapidez y de forma unánime. El Dow Jones subió 1.569 puntos, un 3,03%; el S&P 500, un 1,58%; y el Nasdaq, un 1,44%. Según los cálculos de CFRA, para hablar de la mejor reacción del Dow a unas elecciones de mitad de mandato desde 1982 habría que esperar un alza superior al 2,13%, y el resultado superó ese umbral. El análisis de Financial Express atribuye la subida a la claridad: los inversores concluyeron que un poder dividido frenará los giros bruscos de la política.
El petróleo protagonizó el movimiento más fuerte. El Brent cayó más de un 8% en la sesión del miércoles y a primera hora del jueves cotizaba en torno a los 93,94 dólares, un 17% menos que al comienzo de la semana. El WTI se situaba en 87,35 dólares. Hay varias causas. La expectativa de que los demócratas limiten la financiación de la guerra coincidió con la reanudación de las exportaciones desde el Golfo, de modo que la oferta superó la demanda inmediata por primera vez desde julio. Al mismo tiempo, existe una versión extraoficial según la cual algunos representantes del gran establishment petrolero y gasista mantuvieron los precios altos de manera deliberada.
Los bonos y la divisa siguieron al crudo. El rendimiento del bono del Tesoro a diez años bajó hasta el 4,84-4,85%, su nivel más bajo desde el 10 de septiembre; el índice del dólar retrocedió un 0,34%, hasta 101,22; y el oro subió un 1,6%, hasta 4.123,84 dólares por onza, acercándose a los 4.150. George Bory, de Allspring Global Investments, escribió que a los mercados, a juzgar por todo, les gusta el resultado: una transición ordenada del poder y la perspectiva de una agenda más moderada.
Pero la victoria no fue universal. Las acciones de los fabricantes de chips y de los constructores de centros de datos cayeron porque los inversores temen una supervisión más estricta de la inteligencia artificial. Samsung Electronics y SK Hynix perdieron más de un 7%, el índice Kospi se desplomó un 5,2%, mientras que Tencent y Alibaba subieron más de un 6%. Tim Waterer, de KCM Trade, afirmó que el triunfo demócrata aumenta la probabilidad real de que la construcción de centros de datos choque con un «muro regulatorio». Las grandes empresas de computación en la nube, en cambio, salieron reforzadas, porque la capacidad ya construida se vuelve más valiosa.
Lo que pueden hacer los demócratas por ley
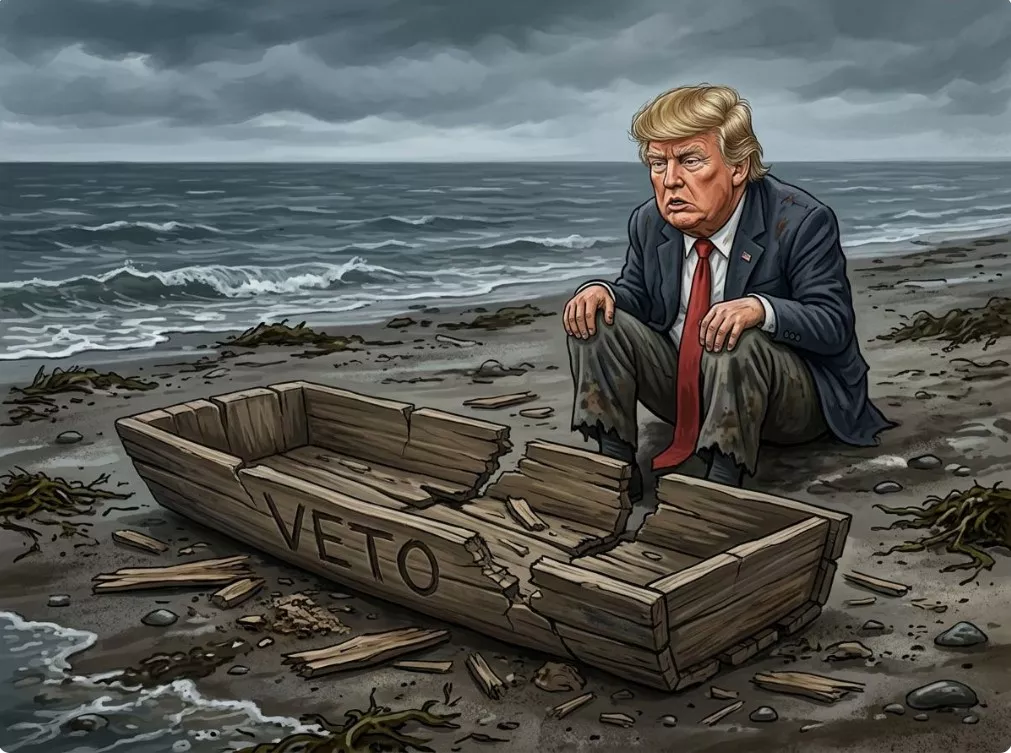
Schumer promete acabar con la guerra apelando al «poder de la bolsa». Pero limitar formalmente al presidente no es sencillo. La guerra comenzó el 28 de febrero sin autorización del Congreso, y la administración sostiene que el plazo de 60 días de la Ley de Poderes de Guerra expiró con el alto el fuego de abril. Una resolución conjunta requiere la firma del presidente, y Trump la vetará. Para anular el veto hacen falta dos tercios de los votos: 67 en el Senado, donde los demócratas tendrán unos 54, y 290 en la Cámara, donde tendrán unos 230.
La verdadera palanca está en el presupuesto. Los demócratas controlarán los comités de asignaciones y podrán redactar el gasto militar. Brian Finucane, del International Crisis Group, considera que la herramienta más poderosa es una prohibición de financiar la guerra incluida en una ley de aprobación obligatoria, y recuerda el precedente de 1973, cuando el Congreso detuvo los bombardeos en Camboya. El nuevo Congreso tomará posesión a principios del próximo año, y Jeffries pide a Trump que ponga fin a la guerra antes de esa fecha.
Pronóstico: de diciembre a 2028
Antes de la toma de posesión del Congreso. Los republicanos controlan formalmente las cámaras hasta enero, y Trump tiene las manos libres. Dice que no planea ataques inmediatos, pero que está preparado para ellos, mientras Catar y Pakistán siguen mediando. Estimo en un 30% aproximadamente la probabilidad de un alto el fuego formal con Irán antes de que termine el año. Un nuevo ataque limitado, como el del 3 de noviembre contra la isla de Queshm, sigue siendo probable.
El mercado. A mi juicio, el Brent oscilará en los próximos meses entre 85 y 100 dólares: el límite inferior depende del paso libre por Ormuz y de que los Emiratos Árabes Unidos produzcan sin cuotas, y el superior, de que fracasen las negociaciones. El mercado ya ha descontado una paz que todavía no existe, y la corrección ante las malas noticias será brusca. La tasa de la Reserva Federal sigue siendo una incógnita: el mercado descuenta más de un 82% de probabilidad de una subida de 25 puntos básicos en diciembre. Si el petróleo se mantiene por debajo de los 95 dólares, la presión inflacionaria se atenuará y esa probabilidad podría caer. Las acciones de los fabricantes de chips, me parece, seguirán bajo presión hasta que quede claro qué buscan realmente los estados y el Congreso con respecto a los centros de datos.
Enero y el primer semestre de 2027. La batalla principal girará en torno a las asignaciones presupuestarias. Espero que las dos cámaras aprueben una disposición que limite la financiación de la guerra, con una probabilidad de alrededor del 40%, pero Trump bloqueará la ley, y la probabilidad de que entre en vigor pese a su veto es inferior al 5%. El desenlace más plausible es un compromiso con informes obligatorios, plazos y fondos vinculados a objetivos concretos, posiblemente a cambio de un paquete de defensa o de ayuda a Ucrania. Es probable que los tribunales no intervengan en la cuestión de la guerra, pues tradicionalmente consideran que estas disputas son de naturaleza política.
Los aliados. Los países del Golfo y Europa tendrán dos socios en uno: una administración que quiere continuar y un Congreso que quiere parar. Para los tratados, es una mala noticia. Según Foreign Policy, los demócratas están indignados por la falta de apoyo a Kiev y por los intentos de suavizar las sanciones contra Moscú, y se proponen usar el presupuesto como palanca. Espero un intento de incluir ayuda a Ucrania en las leyes presupuestarias, que Trump bloqueará o utilizará para negociar. La cumbre del G20 en Miami, el 14 y 15 de diciembre, mostrará hasta qué punto un presidente debilitado está dispuesto a tratar con Putin.
Rusia. Para la economía rusa, dependiente de los ingresos del petróleo y el gas, la caída del crudo de 104 dólares la semana pasada a 94 resulta desagradable. Si la paz con Irán se consolida y Ormuz funciona a pleno rendimiento, hacia el verano de 2027 Moscú tendrá que buscar compensaciones mediante descuentos y el tipo de cambio del rublo. Al mismo tiempo, una Washington distraída por las disputas internas le ofrece al Kremlin una ventana para presionar a Kiev.
2028. En mi opinión, Vance se alejará de la política militar de Trump y trazará su propia línea. Los republicanos se dividirán entre el ala dura y quienes pagan el precio de esa dureza en sus distritos. Los demócratas tendrán que demostrar que detener una guerra es más fácil que empezarla, y yo no apostaría por ello sin reservas: mientras Ormuz siga siendo vulnerable, cualquier presidente chocará con las mismas limitaciones.
Para el estadounidense de a pie, el próximo año se reducirá al precio de la gasolina y a si logran entenderse las dos palancas: el poder de la bolsa y el derecho de veto. No espero que eso ocurra con rapidez.