

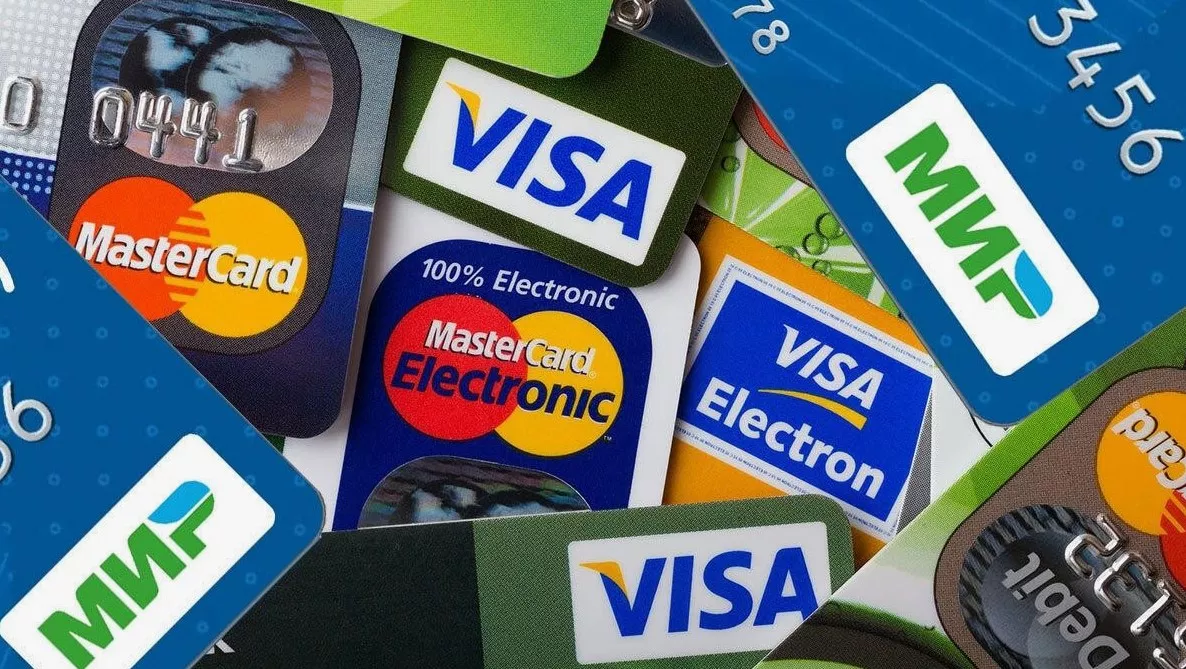
Crear sistemas de pago nacionales independientes no es tanto un ejercicio de soberanía como un seguro contra riesgos geopolíticos. Pero ese seguro tiene una prima, y quienes la pagarán serán el comercio internacional y el turismo. Visa y Mastercard controlan cerca del 90% del mercado de procesamiento de pagos fuera de China. Mientras algunos países buscan la manera de librarse de esa dependencia, otros ya calculan cuánto cuesta la alternativa.
Un duopolio que todos ven y pocos advierten
Según el Nilson Report de 2025, Visa concentra el 37,84% del volumen mundial de compras con tarjeta y Mastercard el 25,04%. Junto con UnionPay, acaparan casi el 87% del mercado. Medida en número de transacciones, la brecha es aún más evidente: Visa procesa el 40,76% de todas las operaciones con tarjeta y Mastercard el 30,30%. Fuera de China, ambas compañías funcionan prácticamente como una sola, con una cuota conjunta de en torno al 90%, e incluso superior en algunos países. En el Reino Unido, por ejemplo, manejan el 95% de todas las operaciones con tarjeta. El valor de mercado combinado del duopolio se estima en 850.000 millones de dólares.
Lo esencial es que no se trata solo de comodidad, sino de una infraestructura que puede desconectarse con una sola decisión regulatoria, como comprobaron los bancos rusos en 2022.
La lección de las sanciones que pocos han aprendido
La desconexión de los bancos rusos de Visa y Mastercard causó «inconvenientes considerables» a empresas y ciudadanos, pero al mismo tiempo impulsó el desarrollo del sistema nacional Mir. A finales de 2025, el Sistema Nacional de Tarjetas de Pago (NSPK) confirmó que los certificados de seguridad de los chips de Visa y Mastercard caducaron el 1 de enero y que el servicio fuera de línea de estas tarjetas dejará de prestarse en 2030.
No es un mero detalle técnico. Ilustra cómo la dependencia de una infraestructura ajena se convierte en un instrumento de presión y por qué la seguridad financiera ha dejado de ser algo abstracto. La pregunta es si otros países están dispuestos a pagar ese mismo seguro con su sector turístico y comercial.
Asia y América Latina ya no persiguen: adelantan
La UPI india procesó en 2025 un total de 228.300 millones de transacciones por valor de 3,4 billones de dólares, un 33% más de operaciones que el año anterior. El Pix brasileño alcanzó los 79.700 millones de transacciones y 6,3 billones de dólares, con un salto del 54% en los pagos entre empresas (B2B). UnionPay, según diversas estimaciones, procesó operaciones por 35,7 billones de dólares, y el 43% de ellas ya se realiza fuera de China.
No son sistemas que van a remolque, sino alternativas plenamente desarrolladas, que no se han levantado en décadas, como las redes de tarjetas, sino en pocos años, gracias al respaldo estatal y a una arquitectura pensada para el móvil. La UPI ya opera en siete jurisdicciones extranjeras, y la India aspira a llegar a 20 países en 2030.
BRICS: mucho ruido y pocos raíles
Abundan las declaraciones sobre una «arquitectura financiera paralela» de los BRICS, pero la práctica es más modesta. El CIPS cuenta con 142 participantes directos y 1.394 indirectos, el SPFS supera los 600 miembros y la cuota del yuan en los mensajes SWIFT se mantiene en el 4,69%.
El proyecto mBridge, una plataforma multilateral de monedas digitales de banco central (CBDC), perdió el respaldo del BIS, pero sigue adelante bajo la dirección de cinco bancos centrales. BRICS Pay se concibe como una capa de interoperabilidad para pagos minoristas con código QR, no como un sustituto de SWIFT, y quizá sea esa la señal más honesta: la sustitución completa de la infraestructura del dólar no se vislumbra en el horizonte previsible.
Aun así, los pagos marginales ya migran hacia vías bilaterales. Para las empresas con una elevada exposición a mercados emergentes, eso cambia la gestión del riesgo cambiario y el coste del capital de trabajo.
Turismo: primera víctima y primer beneficiado
La fragmentación golpea al turista antes que a las corporaciones. El flujo turístico de los Emiratos Árabes Unidos hacia Rusia cayó un 11,3% en los nueve primeros meses de 2025, y se señaló como causa principal la imposibilidad de pagar con tarjetas Visa y Mastercard.
Para los turistas rusos, el panorama es el reverso. La proporción de sus transacciones en el extranjero realizadas con UnionPay pasó del 25% al 52%, y su gasto en Asia se ha multiplicado. Sin embargo, la cobertura de UnionPay en Rusia es de solo entre el 30% y el 50%, y los turistas chinos ya han bautizado a Visa y Mastercard como «basura de plástico».
El problema de fondo es que un sistema nacional resuelve la cuestión de la soberanía, pero crea una de compatibilidad: el viajero con una tarjeta Mir en Europa, o con una Visa en Rusia, se queda como quien tiene la llave correcta, pero para otra puerta.
La solución no pasa por renunciar a la independencia, sino por tender puentes bilaterales. India y Rusia debaten el reconocimiento mutuo de las tarjetas Mir y RuPay, la ASEAN construye enlaces transfronterizos de pagos QR para el turismo, y los BRICS proponen conectar sus CBDC precisamente para el comercio y los flujos turísticos.
Lo que viene
El mundo no avanza hacia un sistema de pagos único, sino hacia un mosaico: varios grandes centros regionales, un número creciente de corredores bilaterales y un coste cada vez mayor de la incompatibilidad.
Para los profesionales de las finanzas, esto significa que elegir un socio de pagos deja de ser una cuestión de comisión del 2% al 2,5% y pasa a ser una cuestión de posicionamiento geopolítico. Los sistemas nacionales son necesarios, pero no ganará quien se encierre tras su propio perímetro, sino quien primero construya puentes hacia los demás.