

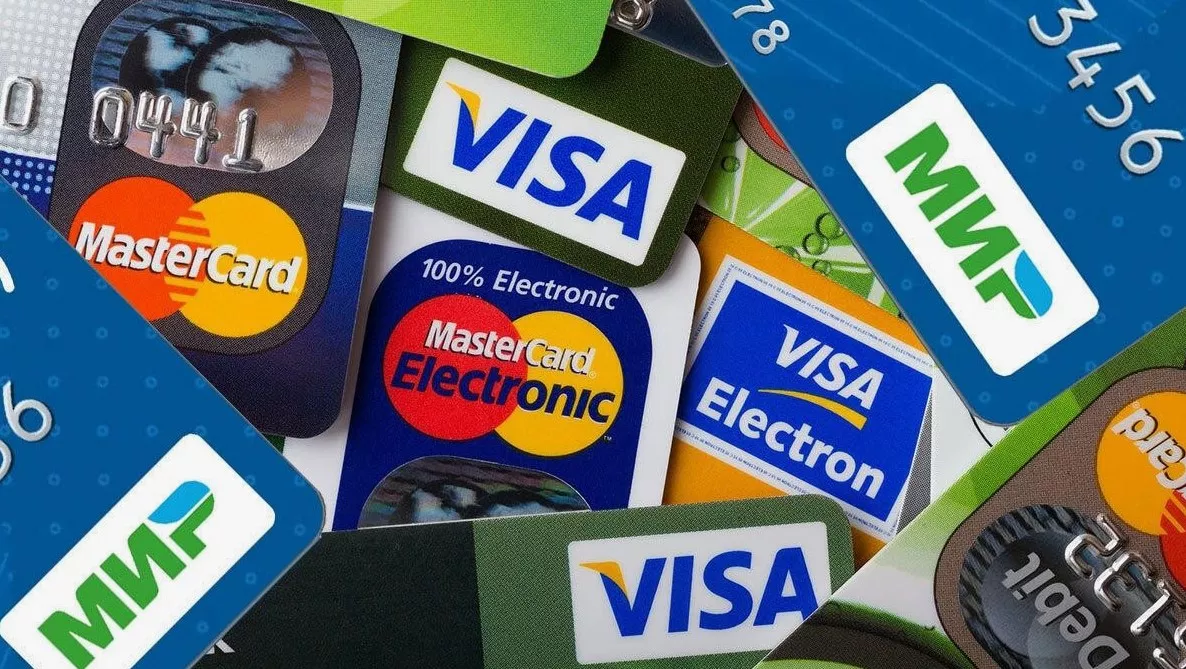
Создание независимых национальных платежных систем - это не упражнение в суверенитете, а страховка от геополитических рисков; но у этой страховки есть цена, и платить ее придется международной торговле и туризму. Visa и Mastercard контролируют около 90% рынка платежной обработки за пределами Китая, и пока одни страны ищут способы слезть с этой иглы, другие уже подсчитывают, во что обходится альтернатива.
Дуополия, которую все видят, но не все замечают
По данным Nilson Report за 2025 год, на Visa приходится 37,84% мирового объема карточных покупок, на Mastercard - 25,04%; вместе с UnionPay они забирают почти 87% рынка. В транзакционном выражении разрыв еще нагляднее: Visa обрабатывает 40,76% всех карточных операций, Mastercard - 30,30%. Показательно, что за пределами Китая эти компании и вовсе превращаются в «два сапога - пара» с долей около 90%, а в некоторых странах даже больше - например в Великобритании их доля составляет 95% всех карточных операций. Совокупная рыночная стоимость дуополии оценивается в $850 млрд. Главный вопрос в том, что это не просто удобство, а инфраструктура, которую можно отключить одним регуляторным решением, что и произошло с российскими банками в 2022 году.
Санкционный урок, который мало кто выучил
Отключение российских банков от Visa и Mastercard породило «существенные неудобства» для компаний и граждан, но одновременно дало толчок развитию национальной системы «Мир». К концу 2025 года НСПК подтвердила: сертификаты безопасности в чипах Visa и Mastercard истекли с 1 января, а обслуживание таких карт в офлайн-режимах планируется прекратить к 2030 году. Это не просто техническая деталь, а иллюстрация того, как зависимость от чужой инфраструктуры превращается в инструмент давления и почему финансовая безопасность перестает быть абстракцией. Вопрос лишь в том, готовы ли другие страны заплатить за такую же страховку своим туристическим и торговым сектором.
Азия и Латинская Америка уже не догоняют, а обгоняют
Индийская UPI в 2025 году обработала 228,3 млрд транзакций на $3,4 трлн, увеличив количество операций на 33% год к году. Бразильская Pix выросла до 79,7 млрд транзакций и $6,3 трлн, причем B2B-платежи через Pix подскочили на 54%. Китайский UnionPay, по разным оценкам, обработал транзакций на $35,7 трлн, а 43% его операций уже происходят за пределами Китая. Все это не «догоняющие» системы, а полноценные альтернативы, которые строятся не десятилетиями, как карточные сети, а за годы - благодаря государственной поддержке и мобильной архитектуре. Показательно, что UPI уже работает в семи зарубежных юрисдикциях, а Индия ставит целью охватить 20 стран к 2030 году.
BRICS: много шума, мало рельсов
Разговоров о «параллельной финансовой архитектуре» BRICS много, но практика скромнее: CIPS насчитывает 142 прямых и 1394 косвенных участника, SPFS перевалил за 600 членов, а доля юаня в сообщениях SWIFT остается на уровне 4,69%. Проект mBridge, многосторонняя платформа CBDC, потерял поддержку BIS, но продолжает работу под руководством пяти центробанков. BRICS Pay задуман как слой совместимости для розничных QR-платежей, а не как замена SWIFT, и это, пожалуй, самый честный сигнал: полная замена долларовой инфраструктуры в обозримом горизонте не просматривается. Но маргинальные платежи уже уходят на двусторонние рельсы и для компаний с высокой долей emerging markets это меняет управление валютным риском и стоимость рабочего капитала.
Туризм как первый пострадавший и первый выгодополучатель
Фрагментация бьет по туристам быстрее, чем по корпорациям. Турпоток из ОАЭ в Россию за девять месяцев 2025 года сократился на 11,3% и главной причиной названо отсутствие возможности платить картами Visa и Mastercard. Для российских туристов картина зеркальная: доля транзакций по UnionPay за рубежом выросла с 25% до 52%, а траты в Азии выросли кратно, но покрытие UnionPay в России составляет лишь 30–50%, и китайские туристы уже окрестили Visa и Mastercard «пластиковым мусором». Главный вопрос в том, что национальная система решает проблему суверенитета, но создает проблему совместимости: турист с «Миром» в Европе или с Visa в России оказывается в положении человека с правильным ключом, но от другой двери. Решение лежит не в отказе от независимости, а в двусторонних мостах: Индия и Россия обсуждают взаимное признание карт «Мир» и RuPay, ACEAN строит трансграничные QR-связки для туризма, а BRICS предлагает связать CBDC именно для торговли и туристических потоков.
Что нас ждет
Мир идет не к единой платежной системе, а к платежному «лоскутному одеялу»: несколько крупных региональных хабов, растущее число двусторонних коридоров и растущая стоимость несовместимости. Для финансового специалиста это означает, что выбор платежного партнера перестает быть вопросом комиссии в 2–2,5% и становится вопросом геополитического позиционирования. Национальные системы необходимы, но выиграет не тот, кто спрячется за собственным контуром, а тот, кто первым построит мосты к чужим.