La economía francesa, en el período comprendido entre comienzos de 2022 y septiembre de 2026, ha recorrido un camino que va de la recuperación pospandemia a un estado que no puede calificarse sino de preocupante. El crecimiento se ha reducido a un margen de error estadístico, la deuda ha superado el 115% del PIB, y el sistema político parece haber olvidado lo que significa contar con un gobierno estable. Y esto no son dificultades pasajeras: es un cambio estructural que los profesionales financieros no pueden permitirse ignorar.
Un crecimiento que apenas existe
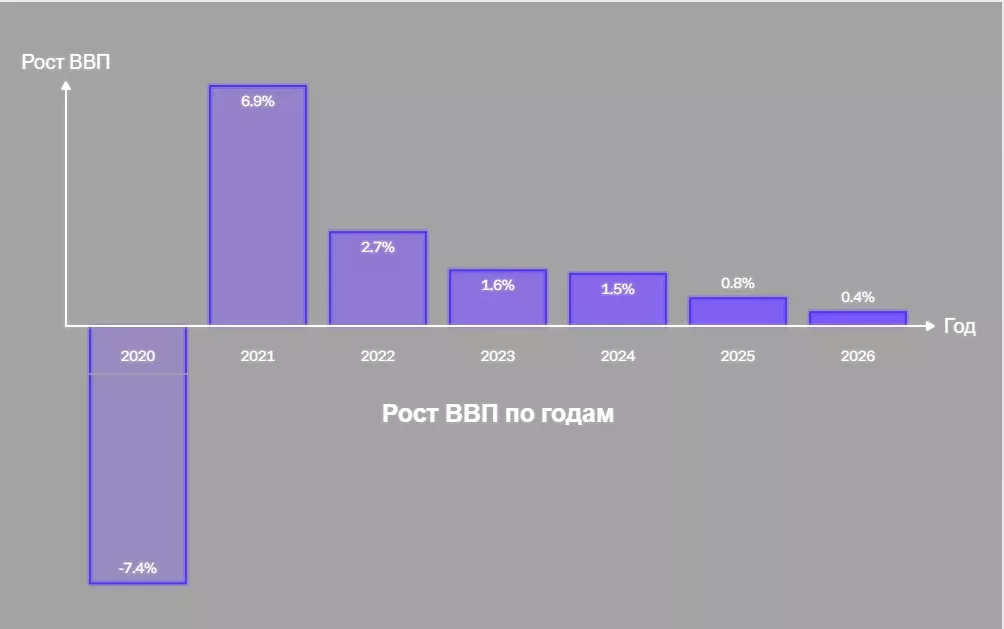
Si en 2022 el PIB francés todavía crecía un 2,7%, hacia 2026 ese crecimiento se ha reducido a un 0,4%, tres veces menos que el promedio de la eurozona. El INSEE revisó su previsión en septiembre de 2026, bajándola del 0,7% al 0,4%, y esto no es prudencia, sino una constatación: los hogares recortan el gasto y las empresas reducen la inversión. Resulta revelador que incluso el gobierno, tradicionalmente inclinado al optimismo, haya bajado su propia estimación al 0,5%. Para el sector financiero esto significa una sola cosa: los ingresos presupuestarios no crecerán, y por lo tanto la trayectoria de la deuda seguirá siendo inmanejable.
Inflación: una victoria que no alegra
La inflación ha sido formalmente derrotada: desde el 5,2% en 2022 y el 4,9% en 2023, se desplomó al 0,9% en 2025. La pregunta principal es qué tipo de victoria es esta. La desaceleración de los precios no se produjo gracias a un crecimiento sostenido de la productividad, sino por la contracción de la demanda: los hogares simplemente dejaron de gastar. Los salarios nominales crecieron apenas un 2,1% en 2025, tras un 3,0% el año anterior, y el poder adquisitivo directamente cae en 2026. No es una victoria sobre la inflación, sino una capitulación del consumidor. Resulta significativo que ni siquiera esta modesta desaceleración de los precios haya traído alivio: los ingresos reales de los franceses siguen mermando, y el modelo de comportamiento ahorrador, formado durante los años de crisis, no hace más que agravar la situación.
Una deuda que no se puede detener
La deuda pública de Francia es, por sí sola, una historia de alarma. Del 111,4% del PIB en 2022, pasó al 115,6% en 2025 y, según las previsiones, alcanzará el 118,8% a finales de 2026. El déficit presupuestario, aunque bajó del 5,8% del PIB en 2024 al 5,1% en 2025, sigue siendo uno de los más altos de la eurozona. En mayo de 2026, la prensa francesa escribió sin rodeos que el objetivo de situar el déficit por debajo del 3% para 2029 es "inalcanzable". El Tribunal de Cuentas calificó en junio de 2026 la situación de las finanzas públicas como "preocupante", y esta es una formulación oficial, no una valoración emocional. Para los analistas de crédito esto no es una abstracción: implica un aumento del coste del servicio de la deuda y una presión adicional sobre la calificación crediticia. La pregunta central es si París está dispuesto a tomar decisiones impopulares, o si la clase política seguirá haciendo como si la deuda fuera a disolverse por sí sola.
Calificaciones y política: un doble golpe
En septiembre de 2025, Fitch rebajó la calificación soberana de Francia de AA- a A+, y un año después, en septiembre de 2026, Standard & Poor's la bajó también de AA- a A+. La causa no son solo los agujeros presupuestarios, sino también la parálisis política: la ausencia de una mayoría parlamentaria estable desde julio de 2024 hace casi imposible aprobar reformas. En 2026, el gobierno del primer ministro Sébastien Lecornu sobrevivió a varias rondas de mociones de censura, y el presupuesto se aprobó en el parlamento mediante el artículo 49.3 de la Constitución, es decir, sin votación. Los mercados lo perciben: los diferenciales de los bonos franceses respecto a los alemanes se amplían, y esto ya no es un riesgo hipotético, sino un coste real de financiación. No reformas, sino supervivencia: así luce hoy la política económica de la Quinta República.
Un verano que salió caro
El verano de 2026 no fue simplemente caluroso para la economía francesa, sino verdaderamente abrasador. Météo-France registró 53 días de olas de calor entre el 17 de junio y el 19 de agosto, un récord absoluto desde 1900, con una temperatura media de 24,0 °C, 3,6 °C por encima de la norma climática. La producción de maíz se desplomó un 35%, hasta el nivel más bajo desde 1980, la cosecha de uva en Champaña se redujo casi a la mitad, y la de manzanas cayó un 30%. Según estimaciones de la Direction générale du Trésor y del INSEE, las pérdidas directas e indirectas ascendieron al menos a 0,1 puntos porcentuales del PIB, unos 3.000 millones de euros, mientras que la ministra de Transición Ecológica, Monique Barbut, valoró el daño total en un rango de entre 10.000 y 15.000 millones de euros. Es revelador que ni siquiera el sector energético quedara al margen: tres de los 57 reactores nucleares fueron detenidos por el sobrecalentamiento de los ríos, y la demanda eléctrica en horas pico aumentó casi un 20%. Esto no es una fuerza mayor, sino una nueva realidad climática que ya se ha incorporado a los riesgos presupuestarios.
Qué nos espera
El estado preocupante de la economía francesa no es una sentencia de muerte, pero sí una sentencia contra la autocomplacencia. Un crecimiento del 0,4% con una deuda del 118% del PIB significa que la carga de la deuda seguirá aumentando incluso sin nuevos préstamos. La inestabilidad política impide llevar a cabo tanto una reforma de las pensiones completa como una optimización del gasto público, y sin eso el déficit no se puede reducir. La única esperanza reside en la inversión extranjera: en 2026, la cumbre "Choose France" atrajo un récord de 93.000 millones de euros en compromisos, principalmente en inteligencia artificial y centros de datos. Pero la inversión no puede sustituir a la disciplina presupuestaria. Los profesionales financieros deberían prepararse para un escenario en el que Francia deje de ser el "refugio seguro" de la eurozona y se convierta en una fuente de volatilidad. No es una catástrofe, pero sí una nueva realidad, en la que la prudencia importa más que el optimismo.