Банковские системы США и Еврозоны: трещины под слоем оптимизма

Bancos de EE. UU. y la eurozona: grietas bajo la capa de optimismo

Los sistemas bancarios de Estados Unidos y la eurozona parecen hoy el alumno aventajado que se sabe de memoria las lecciones de 2008: el capital está en máximos históricos, las pruebas de resistencia están superadas y la morosidad parece controlada. El problema es que las preguntas del examen ya han cambiado y parte de la clase ha empezado a copiar del chuletón de la desregulación.
Экономические циклы: почему их пересечение - не повод для паники, а повод для стратегии

Ciclos económicos: por qué su cruce no es motivo de pánico, sino de estrategia

No estamos «al borde de una nueva crisis»: ya nos encontramos dentro de un cruce poco frecuente de varios ciclos económicos de largo plazo. Más que una catástrofe, es un cambio de las reglas del juego para el que la mayoría de las carteras no está preparada. La pregunta clave no es «cuándo estallará», sino quién logrará reposicionarse antes de que los viejos mapas dejen de servir.

El invierno que todos esperaban

Японское экономическое чудо: мифы и реальность

El milagro económico japonés: mitos y realidad

Si hay que creer a los libros de texto escolares, el milagro económico japonés es la historia de un pueblo trabajador que, tras una derrota aplastante en la guerra, se recompuso, cultivó la disciplina corporativa y construyó Toyota, Sony y Panasonic literalmente sobre las cenizas. Un cuento bonito. Hay solo un problema: apenas explica de dónde sacó de repente el capital, la tecnología y, sobre todo, el mercado para toda esta proeza un país bombardeado, despojado de su ejército y de su soberanía.

Нарисованный миллиард, vigiljournal.com

El valor de los activos: por qué una cifra en el balance no es veredicto ni celebración

El valor de los activos, por sí solo, no es un diagnóstico. Es solo la mitad de la ecuación. La otra mitad es cómo esos activos se relacionan con los ingresos, la deuda y el capital. Sin esa relación, incluso las cifras más impresionantes del balance no son más que estadística vistosa. Tranquilizan la mirada, pero no dicen nada sobre la verdadera salud financiera de una empresa. Detrás de esta observación hay toda una galería de esqueletos corporativos que alguna vez parecieron modelos de eficiencia.

Выручка и прибыль: цифры, которые врут, если не задавать вопросы

Ingresos y beneficios: las cifras que mienten si no se hacen preguntas

Los ingresos y los beneficios son referencias obligatorias para evaluar la salud financiera de una empresa, pero por sí solos carecen de sentido si no se entiende qué hay realmente detrás de ellos. Un aumento de los ingresos puede significar conquista de mercado, o puede significar liquidación de activos; un aumento del beneficio puede señalar eficiencia real, o una operación puntual que no volverá a repetirse.

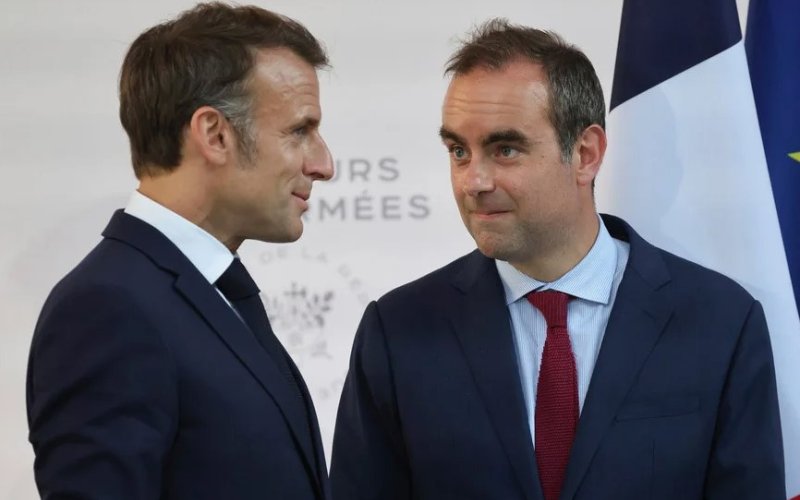
Макрон и Лекорню

La economía de Francia: un diagnóstico preocupante, sin margen para el pánico

La economía francesa, en el período comprendido entre comienzos de 2022 y septiembre de 2026, ha recorrido un camino que va de la recuperación pospandemia a un estado que no puede calificarse sino de preocupante. El crecimiento se ha reducido a un margen de error estadístico, la deuda ha superado el 115% del PIB, y el sistema político parece haber olvidado lo que significa contar con un gobierno estable.

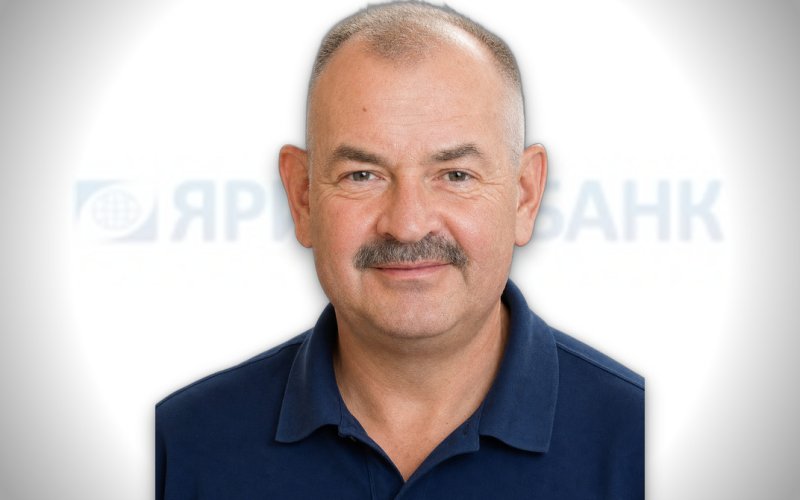
Олег Троицкий, Яринтербанк, vigiljournal.com

Bancos rusos: un margen de solvencia récord en medio de riesgos crecientes

Los bancos rusos y el sistema bancario en su conjunto están registrando cifras que en las economías desarrolladas hoy se consideran un lujo inalcanzable: rentabilidad sobre el capital de dos dígitos, ganancias crecientes y una suficiencia de capital que marca nuevos máximos. Al mismo tiempo, el sector se mantiene al filo de la navaja: la proporción de créditos problemáticos alcanzó un nivel que los analistas califican abiertamente de crisis formal.

El capital crece más rápido que los riesgos

Долги компании - это не яд, но и не панацея. Всё дело в дозировке.

La deuda corporativa no es veneno, pero tampoco es una panacea. Todo depende de la dosis.

La deuda corporativa es como el café para un oficinista: en dosis moderadas, estimula y aumenta la productividad; en dosis excesivas, convierte la vida en un thriller con taquicardia y riesgo de infarto. La tesis clave que atraviesa toda la historia de las finanzas corporativas es la siguiente: la deuda es una herramienta críticamente importante para el desarrollo, pero su acumulación descontrolada es el camino directo hacia la inestabilidad financiera y la pérdida de control sobre el propio futuro.

Мир избавляется от американских облигаций, и Вашингтону не может это остановить

El mundo se deshace de los bonos estadounidenses, y Washington no puede detenerlo

El mundo está deshaciéndose de los bonos estadounidenses, y más rápido de lo que casi nadie hubiera imaginado hace solo un par de años. La proporción de bonos del Tesoro que se mantiene en las reservas de los bancos centrales extranjeros se ha desplomado hasta el 12%. Tras la crisis de 2008, esa cifra se mantuvo por encima del 40%. En aquel momento, los títulos del Tesoro de EE.UU. se consideraban casi el lugar más seguro del planeta para guardar dinero. Hoy, el dinero sigue llegando allí, pero con recelo.