Банковские системы США и Еврозоны: трещины под слоем оптимизма

Банковские системы США и Еврозоны: трещины под слоем оптимизма

Банковские системы США и Еврозоны сегодня выглядят как отличник, выучивший уроки 2008 года наизусть: капитал на исторических максимумах, стресс-тесты сданы, проблемные кредиты под контролем. Проблема в том, что экзаменационные билеты уже поменялись, а часть класса начала подглядывать в шпаргалку дерегулирования. Стабильность есть, но она держится на честном слове, благоприятном сценарии и вере в то, что стена проблем с коммерческой недвижимостью рассосется сама.
Экономические циклы: почему их пересечение - не повод для паники, а повод для стратегии

Экономические циклы: почему их пересечение - не повод для паники, а повод для стратегии

Мы не «на пороге нового кризиса» - мы уже внутри редкого пересечения сразу нескольких долгосрочных экономических циклов, и это не столько катастрофа, сколько смена правил игры, к которой большинство портфелей не готово. Главный вопрос не в том, «когда рванет», а в том, кто успеет перестроиться до того, как старые карты перестанут работать.

Зима, которую все ждали

Японское экономическое чудо: мифы и реальность

Японское экономическое чудо: мифы и реальность

Японское экономическое чудо - это, если верить школьным учебникам, история про трудолюбивых японцев, которые после разгромной войны взяли себя в руки, воспитали корпоративную дисциплину и построили Toyota, Sony и Panasonic буквально на пепле. Красивая сказка. Проблема лишь одна: она почти не объясняет, откуда у разбомблённой, лишённой армии и суверенитета страны вдруг взялись капитал, технологии и, главное, рынок для всей этой красоты. Ответ прозаичнее любой сказки про самурайский дух - Япония выросла там, где её посадили, и ровно настолько, насколько это было нужно её садовнику.

Нарисованный миллиард, vigiljournal.com

Стоимость активов: почему цифра в балансе еще не приговор и не праздник

Стоимость активов сама по себе - не диагноз. Это половина уравнения. Вторая половина - как эти активы соотносятся с выручкой, долгами и капиталом. Без этого соотношения самые внушительные цифры в балансе остаются просто красивой статистикой. Она успокаивает глаз, но ничего не говорит о реальном финансовом здоровье компании. За этим наблюдением стоит целая галерея корпоративных скелетов, которые когда-то выглядели образцами эффективности.

Сколько стоит и сколько весит

Выручка и прибыль: цифры, которые врут, если не задавать вопросы

Выручка и прибыль: цифры, которые врут, если не задавать вопросы

Выручка и прибыль - обязательные ориентиры при оценке финансового состояния компании, но сами по себе они бесполезны, если не понимать, что именно за ними стоит. Рост выручки может означать захват рынка, а может - распродажу активов; рост прибыли может сигнализировать об эффективности, а может - о разовой сделке, которая больше не повторится. Главный вопрос в том, что привело к изменению этих показателей в каждом конкретном случае - и кто выиграл от того, что вы увидели именно такие цифры.

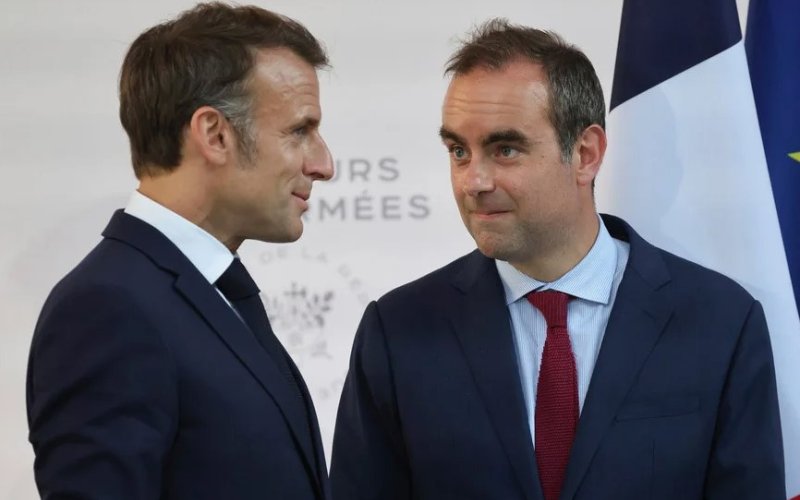
Макрон и Лекорню

Экономика Франции: тревожный диагноз без права на панику

Экономика Франции за период с начала 2022 года по сентябрь 2026 года прошла путь от постковидного восстановления до состояния, которое иначе как тревожным не назовешь. Рост съежился до статистической погрешности, долг перевалил за 115% ВВП, а политическая система, кажется, забыла, что такое стабильное правительство. И это не временные трудности - это структурный сдвиг, который финансовым профессионалам игнорировать нельзя.

Олег Троицкий, Яринтербанк, vigiljournal.com

Российские банки: рекордный запас прочности на фоне растущих рисков

Российские банки и банковская система в целом демонстрируют показатели, которые в развитых экономиках сейчас считаются недостижимой роскошью: двузначная доходность капитала, растущая прибыль и достаточность капитала, обновляющая максимумы. Одновременно сектор балансирует на грани - доля проблемных кредитов достигла отметки, которую аналитики прямо называют формальным кризисом.

Капитал растёт быстрее, чем риски

Долги компании - это не яд, но и не панацея. Всё дело в дозировке.

Долги компании - это не яд, но и не панацея. Всё дело в дозировке.

Долги компании - это как кофе для офисного работника: в умеренных дозах бодрит и повышает продуктивность, в чрезмерных - превращает жизнь в триллер с учащённым сердцебиением и риском инфаркта. Ключевой тезис, который прошивает всю историю корпоративных финансов: долг - критически важный инструмент развития, но его бесконтрольное накопление - прямой путь к финансовой нестабильности и потере контроля над собственным будущим.

инвестиции

Финансовые показатели: друг, который иногда врёт

Финансовые показатели - это компас инвестора, но беда в том, что этот компас частенько показывает не на север, а на ближайший ковенант. Они критически важны для оценки инвестиционного потенциала акций, однако их ошибочная интерпретация - главная причина, почему умные люди расстаются с деньгами быстрее, чем с плохими привычками. Цифры не лгут, но их составители - мастера полуправды, и без здорового скепсиса любой мультипликатор превращается в мишень для самообмана.

Мир избавляется от американских облигаций, и Вашингтону не может это остановить

Мир избавляется от американских облигаций, и Вашингтону не может это остановить

Мир избавляется от американских облигаций. Причём быстрее, чем кто-либо мог подумать ещё пару лет назад. Доля трежерис, которые лежат в резервах иностранных центробанков, обвалилась до 12%. После кризиса 2008 года эта цифра держалась выше 40%. Тогда бумаги Минфина США считались чуть ли не самым надёжным местом для денег на планете. Сегодня туда все еще несут деньги, однако с опасениями. 

Откуда взялось это недоверие