Las empresas han gastado cientos de miles de millones de dólares en la carrera de la IA y se han topado con una realidad: el mundo físico no acepta pagos virtuales. Las centrales eléctricas, los transformadores y el agua no se pueden comprar más rápido de lo que se construyen. Queda por saber si la carrera terminará antes de que aparezca el primer enchufe capaz de alimentar una «mente» valorada en un billón de dólares.
GPU «oscuras»: una nueva clase de activo
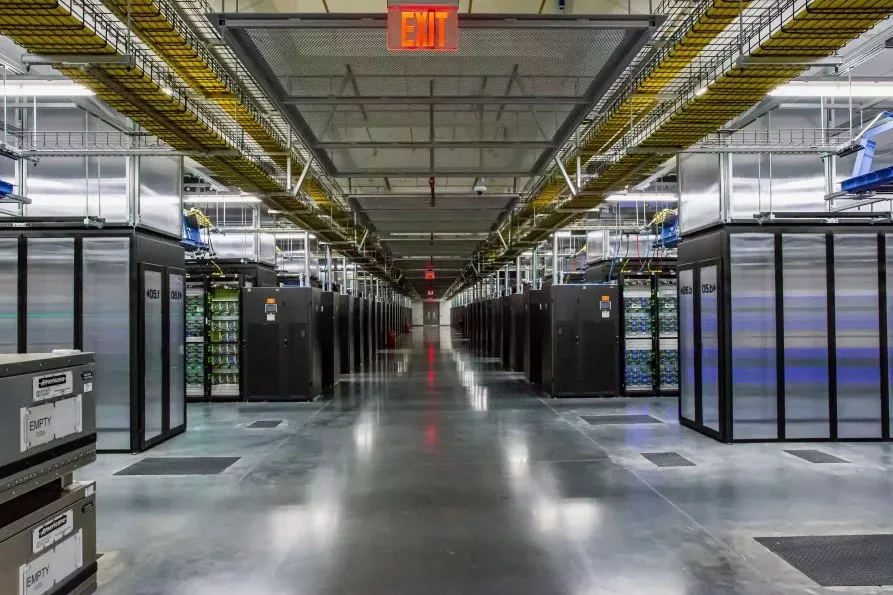
En 2025 se instaló en la industria un término que no figura en ningún manual de finanzas corporativas: las «GPU oscuras». Son procesadores gráficos que se han comprado, pero que no se han puesto en marcha. Se acumulan en almacenes porque no hay energía con la que alimentarlos. La magnitud no es menor. En agosto de 2025, Amazon Web Services esperaba racks Nvidia GB300 por valor de 5.000 millones de dólares y, después, unos 3.000 millones más cada mes, y parte del equipo tuvo que almacenarse a la espera de la infraestructura energética. Morgan Stanley estimaba en un 34% el déficit neto de potencia para los constructores de centros de datos en Estados Unidos hasta 2028. La liquidez no tiene nada que ver: todo depende del calendario. Los chips llegan en cuestión de meses, mientras que las conexiones a la red eléctrica estadounidense tardan, de media, más de cuatro años.
El muro energético
El gasto de capital conjunto de los cuatro mayores hiperescaladores (Microsoft, Alphabet, Meta y Amazon) superó los 500.000 millones de dólares en 2025 y 2026. Casi todo se destinó a silicio, integración e inmuebles. Ninguna de estas partidas genera un solo electrón. La demanda de capacidad de centros de datos en 2025 fue de 21,1 GW, y solo se puso en servicio 8,9 GW. La brecha ronda los 12 GW y se acumula: entre 2021 y 2025, el déficit de suministro alcanzó los 20,4 GW. La electricidad ha dejado de ser una partida de servicios públicos y se ha convertido en el activo más lento de la pila de la IA. Es ella la que decide cuándo empezará el capex a transformarse en ingresos.
Chips: una cola más larga que el dinero
Dinero para chips hay de sobra; lo que falta es quien pueda fabricarlos. El cuello de botella ya no son los 3 nanómetros de la lógica, sino el empaquetado avanzado CoWoS y la memoria HBM. En 2025, Nvidia, Google, AMD y Amazon se quedaron con más del 90% del volumen mundial de CoWoS y HBM en valor, pero solo con cerca del 12% de la producción de chips lógicos avanzados. TSMC controla alrededor del 90% de la fabricación avanzada. La compañía ha advertido de que, durante unos años más, su capacidad no bastará para cubrir la demanda, y de que la capacidad actual de su nodo avanzado va aproximadamente tres veces por detrás de los planes de sus clientes. Un puesto al principio de la cola no se compra con dinero. El dinero solo confirma que la cola seguirá siendo larga.
El agua que no entra en el balance
La refrigeración no puede tratarse como un gasto corriente más. Es un límite físico y choca con las comunidades locales antes que con los inversores. Los centros de datos de Norteamérica consumieron en 2025 casi un billón de litros de agua, aproximadamente lo que necesita Nueva York en un año. Dos tercios de los nuevos centros estadounidenses construidos desde 2022 están en regiones con escasez de agua. Más de 230 organizaciones ecologistas han exigido una moratoria nacional sobre los nuevos centros de datos, a los que acusan de encarecer la factura eléctrica y de derrochar agua. Al menos 16 proyectos, por 64.000 millones de dólares, han sido congelados o aplazados por las protestas vecinales. Ya no se trata de retórica ESG, sino de riesgo financiero. El agua y los permisos desplazan a los transformadores de la cabeza de la lista de restricciones.
El flujo de caja se resiente
Los límites físicos no solo afectan a los plazos, sino también a la calidad de los beneficios. Al cierre del año, Amazon registró un flujo de caja libre negativo de 42.400 millones de dólares: el capex en infraestructura de IA se lo tragó todo. El mercado, que hasta hace poco perdonaba cualquier gasto a los hiperescaladores, ha empezado a vender. Tras sus resultados, Amazon, Microsoft y Alphabet perdieron en conjunto unos 900.000 millones de dólares de capitalización. La pregunta ha pasado de «cuánto gastan» a «cuándo empezará ese dinero a rendir en lugar de limitarse a absorber megavatios». Los analistas señalan cada vez más que el ciclo de capex depende de la deuda. Ya no es la historia de unas cajas sin fondo, sino la del precio del capital.
Optimismo orbital
Frente a las limitaciones terrestres, la idea de SpaceX de trasladar los centros de datos a la órbita parece un atajo financiero. No hace falta agua, no hace falta red, el sol brilla las 24 horas y el calor, supuestamente, se disipa sin más por radiación en el vacío. En la presentación del primer satélite, el AI1, Elon Musk afirmó que no se necesita ninguna magia inexistente y que la tecnología deriva de la ya probada Starlink. Los parámetros del AI1 son modestos, casi terrestres: 150 kW de potencia de cómputo máxima y 120 kW sostenida, 70 metros de envergadura y un radiador de 110 m². A partir de ahí, la presentación se aparta de la termodinámica. En el espacio no hay aire ni agua para la convección. Cada vatio de calor de la GPU debe irradiarse a través de un radiador, y el límite lo fija la ley de Stefan-Boltzmann, no el presupuesto de I+D. En la Tierra, 1 MW de potencia de cómputo requiere, en un escenario optimista, entre 2.000 y 3.300 m² de paneles solares y entre 1.900 y 2.500 m² de radiadores. Un satélite con una carga de solo 120 kW arrastra toneladas de paneles y radiadores, y su masa llega a 3,5–7,5 toneladas.
Musk califica el objetivo de «muy alcanzable». Pero lo que lo obstaculiza no es el ingenio de los ingenieros, sino la superficie. Para sustituir siquiera un gigavatio de capacidad terrestre harían falta kilómetros cuadrados de paneles y radiadores en órbita. Para el millón de satélites y los 120 GW anunciados, quizá habría que sostener el sistema con hasta 42 lanzamientos diarios de Starship. Los centros de datos orbitales no son imposibles. Como solución de nicho para procesar datos en el propio espacio tienen sentido. No serán un sustituto universal de la infraestructura terrestre, y no se puede burlar la física ahorrando en el lanzamiento.
Qué viene después
Un billón más no abaratará la física, ni en la Tierra ni en órbita. No ganará quien tenga más GPU, sino quien sepa llevar un megavatio al lugar adecuado en el año adecuado: con un transformador en Virginia o con un radiador del tamaño de un campo de fútbol en órbita baja. El dinero fluirá del silicio hacia la infraestructura: turbinas de gas, contratos de compraventa de energía (PPA) a largo plazo, sistemas de refrigeración de circuito cerrado y, quizá, pequeños reactores modulares, que dentro de diez años prometen lo que hacía falta ayer. Para el analista financiero, la conclusión es sencilla. En el capital de la IA ha aparecido una nueva partida, el «retraso físico», y una nueva ronda de financiación no la cubrirá. La ventaja será de quienes aprendan a contar no solo los parámetros de los modelos, sino también los plazos de conexión a la red, la superficie de los radiadores y el calendario de lanzamientos. Y será una ventaja muy tangible: por fin podrán encender lo que ya está pagado.