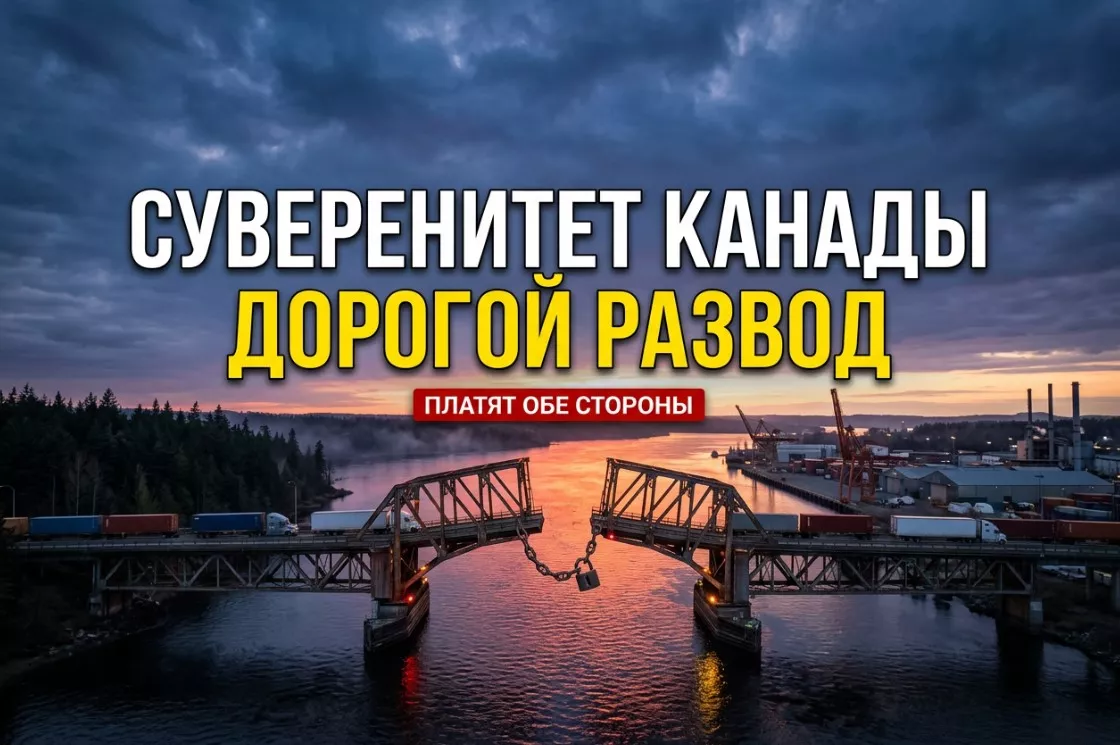
El rumbo de Mark Carney hacia la independencia económica y militar respecto de Estados Unidos puede frenar la economía canadiense de forma duradera y bien perceptible. Pero también anuncia para Washington un periodo difícil, no un paseo. Los mercados, acostumbrados a ver en Canadá un apéndice previsible de la economía estadounidense, deberían revisar su modelo antes de que otros lo hagan por ellos.
Unas cifras que ya no tranquilizan
La proporción de las exportaciones que van a Estados Unidos cayó en un año del 75,9% al 71,7%, y a mediados de 2026 se sitúa en torno al 70%. Parece poco, pero detrás de esos porcentajes hay contratos, almacenes y empleos que no se han movido y que difícilmente lo harán con rapidez. Washington impuso en 2025 aranceles al acero, el aluminio, la madera y los automóviles sin pensárselo mucho. Ottawa los interpretó no como un episodio aislado, sino como una señal: el esquema de «se lo vendemos todo al vecino del sur» ya no funciona, así que hay que buscar con urgencia un sustituto, preferiblemente antes del próximo ciclo electoral.
La promesa de Carney de duplicar en una década las exportaciones no estadounidenses suena bien. Pero entre el eslogan y el puerto al que irán los nuevos barcos hay un abismo, y quien pagará el puente no será un inversor abstracto de Wall Street. Lo pagarán el contribuyente, el consumidor y esa pequeña empresa que no tiene una fábrica en Texas, ni un lobista en el Congreso, ni margen de tiempo para adaptarse con calma a la nueva realidad.
Enfermos, pero en pie
La Oficina Parlamentaria de Presupuesto de Canadá calcula que las medidas comerciales vigentes desde principios de 2025 reducirán el PIB real un 1,4% al cierre del quinquenio y provocarán la pérdida de hasta 185.000 empleos. Y esa estimación todavía no incluye los efectos secundarios de la ruptura de las cadenas de suministro. Un crecimiento de alrededor del 1,1% en 2026 es mejor de lo que esperaban los pesimistas, pero no es una recuperación: es la capacidad de pasar la enfermedad de pie, con fiebre, poco apetito inversor y sin un pronóstico claro a la vista.
Para el sector financiero, esta situación puede resultar más peligrosa que una caída brusca. El estancamiento va recortando los márgenes sin ofrecer un momento claro para un giro favorable, y acumula riesgos de crédito donde normalmente nadie los espera. Como formalmente no hay recesión, resulta más difícil valorar el cuadro con sensatez: las estadísticas tranquilizan, pero la economía va perdiendo músculo poco a poco, y suele notarse cuando curarla ya es caro y tarde.
Los 70 centavos que ya no viajarán al sur
La frase de Carney sobre los 70 centavos de cada dólar del presupuesto militar que acababan en Estados Unidos no es una pulla retórica, sino el anuncio de una redistribución de las compras de defensa, respaldada por una aritmética que en Ottawa, a todas luces, no se hizo en una servilleta. Canadá ha alcanzado el 2% del PIB que exige la OTAN, unos 63.000 millones de dólares en 2025, y ahora quiere que el 70% de los contratos vaya a productores locales, y no a contratistas estadounidenses por defecto.
La lógica se entiende, pero unas cadenas construidas durante décadas no se reconfiguran por orden del Consejo de Ministros. Reconstruir la industria de defensa no es comprar material de oficina: es un proyecto de diez años, con un presupuesto impredecible y una escasez crónica de ingenieros. Los contratistas estadounidenses no perderán un mercado soñado, sino la costumbre de recibir pedidos sin competir, y esa costumbre les costará más que cualquier contrato concreto, sobre todo cuando encontrar clientes alternativos lleva años.
Las barreras propias muerden más fuerte
El FMI estima que las barreras entre las provincias canadienses equivalen a un arancel del 9%, y que eliminarlas aportaría casi un 7% del PIB, unos 210.000 millones de dólares que están literalmente al alcance de la mano, esperando a que alguien los recoja. El principal adversario de las empresas canadienses no es, pues, Washington con sus aranceles, sino su propia maraña regulatoria. Ella impide que las compañías crezcan y las empuja a Estados Unidos, donde la burocracia, al menos, es previsible.
Mientras el Gobierno busca amigos en Europa y Asia, el empresario canadiense pasa meses tramitando lo que en Texas se resuelve en una semana. Es una realidad que conoce cualquiera que haya intentado abrir una planta de producción en Canadá. Para el mercado, una soberanía centrada en los enemigos externos que ignora las barreras internas no pasa de ser una pose. Y el mercado descifra esas poses rápido y sin compasión.
A Washington tampoco le da igual
Estados Unidos tampoco saldrá con un simple susto: alrededor del 60% del crudo canadiense va a refinerías estadounidenses, y el gas canadiense calienta hogares y mueve fábricas en estados que no tienen alternativa real ni la tendrán en un futuro previsible. Los aranceles ya están alimentando la inflación y encareciendo las compras de defensa para ambas partes. Es una realidad nueva para la industria, y casi nadie se preparó para ella.
Washington no puede borrar a Canadá de la ecuación: el sector del automóvil, la energía y los minerales críticos están demasiado entrelazados como para cortar por lo sano sin consecuencias para las facturas eléctricas y los plazos de montaje en su propio país. La pregunta es si la política estadounidense tendrá paciencia para convivir con un aliado que ha dejado de ser cómodo, y la paciencia nunca ha sido uno de los puntos fuertes de Washington.
Lo que viene
Durante los próximos dos o tres años, Canadá pagará su soberanía con un estancamiento pegajoso, un clima de inversión débil y cadenas de suministro más caras, y la factura no se aligerará. Para el sector financiero, eso no significa un desplome, sino una corrosión lenta, con picos periódicos de volatilidad en los sectores exportadores y sorpresas en los balances que el mercado tardará en advertir. Para Estados Unidos supondrá mayores costes para la industria y los hogares.
A ello se suma que se desvanece la fe en un modelo en el que el aliado era un comprador garantizado y no un negociador con intereses propios. No es un error ni una victoria, sino una elección cara, y ambas partes la pagarán durante mucho tiempo. Los mercados deberían descontar en los precios no un divorcio, sino un largo proceso de separación, con su reparto de bienes incluido.