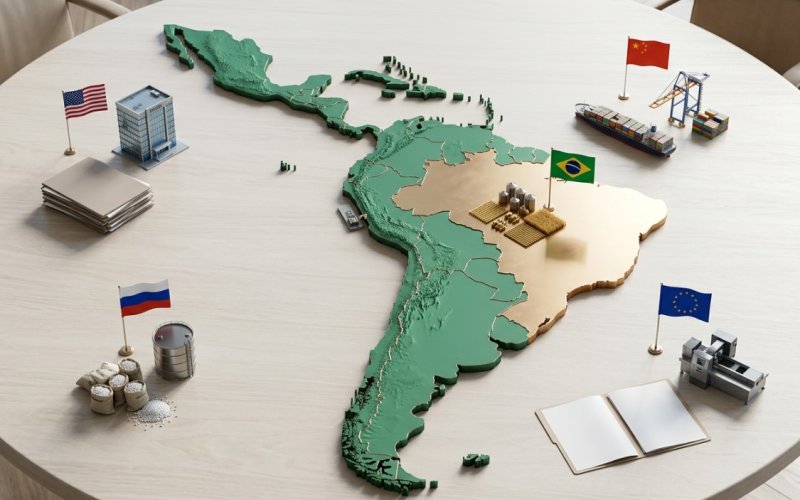
Los tenedores extranjeros abandonan en silencio el mercado de bonos del Tesoro estadounidense, y el mercado lo digerirá gracias a los compradores nacionales. La gran pregunta es quién pagará por esa digestión, y la respuesta no será de su agrado: pagará el poder adquisitivo del dólar que lleva en su cartera.
Un éxodo silencioso que todos han notado
La participación de los extranjeros en el mercado de deuda pública de EE. UU. cayó al 32% a finales de 2025, su nivel más bajo desde 1997, según Morgan Stanley. No se trata de un desplome repentino, sino de una retirada lenta, casi cortés. El máximo superó el 50% en torno a la crisis financiera de 2008, y hoy ronda el 30%. China, el gran símbolo de esta tendencia, ha reducido sus posiciones a unos 618.000 millones de dólares, una cifra que no se veía desde 2008, con una caída de casi 780.000 millones en solo un año. Japón, que sigue siendo el mayor tenedor, tampoco muestra interés en aumentar su posición.
El comprador nacional toma el relevo
El mercado no se desplomó, y no porque los extranjeros hayan cambiado de opinión, sino porque el dinero estadounidense ocupó su lugar. En la subasta de bonos a dos años, la cuota de compradores nacionales directos se disparó hasta un récord del 41,3%, mientras que la participación extranjera fue la más baja desde 2021. En la de bonos a siete años, la demanda interna alcanzó el 32,8%, el segundo mejor resultado desde 2009. La cuestión de fondo es qué cambia con esto: el mercado del Tesoro deja de ser un mercado «para el mundo» y se convierte en un mercado «para los de casa». Y estos, a diferencia de los bancos centrales, exigen una prima de riesgo en lugar de limitarse a aparcar reservas.
El precio de la digestión
Aquí empieza lo más interesante para su bolsillo. Mientras la demanda extranjera se debilita y la oferta de deuda crece (la deuda pública total de EE. UU. ya supera los 40 billones de dólares, de los cuales más de 32 billones están en manos del público), los rendimientos de los bonos no pueden sino subir. No es una cifra abstracta para los operadores: el rendimiento a diez años encarece directamente las hipotecas, los préstamos para automóviles y las tarjetas de crédito. No serán los extranjeros quienes «hundan» el mercado; será el propio mercado, al digerir su salida, el que encarezca el dinero para los estadounidenses. La ironía es que los bonos del Tesoro siguen siendo un «refugio seguro» para el mundo, pero para el prestatario estadounidense ese refugio es cada vez menos accesible.
El poder adquisitivo, la verdadera factura
Mientras los analistas debaten si el mercado se derrumbará, el dólar hace su trabajo en silencio; o mejor dicho, pierde valor en silencio. Desde finales de 2019, el poder adquisitivo del dólar ha caído casi un 23%. La inflación se mantuvo en el 3,7% en septiembre de 2026, muy por encima del objetivo del 2% de la Reserva Federal. Los salarios reales han bajado un 0,7% en ese mismo periodo: los precios subieron un 3,7% y los salarios, solo un 3%. No es un «efecto secundario» de la salida de los extranjeros, sino su continuación lógica: cuando la demanda externa de activos en dólares se debilita y la demanda interna de crédito e importaciones no cae, el dólar deja de ser un bien tan escaso como antes.
Triffin cede, pero no como se esperaba
A los economistas les gusta recordar el «dilema de Triffin»: el país que emite la moneda de reserva debe generar déficits para abastecer de dólares al mundo. Pero ahora es el propio mundo el que rechaza esos dólares, no porque haya demasiados, sino porque mantenerlos en bonos del Tesoro resulta menos rentable que hacerlo en acciones estadounidenses. Deutsche Bank ha registrado un giro histórico: por primera vez fuera de la crisis financiera global, las entradas de capital extranjero en acciones de EE. UU. superaron a las entradas en bonos. Los extranjeros no han dejado de querer a Estados Unidos; han dejado de querer su deuda. Esto no hundirá el mercado del Tesoro, pero sí cambia la naturaleza del dólar: cada vez se sustenta menos en su condición de «moneda de reserva por costumbre» y más en un flujo cíclico y volátil hacia las acciones y las historias de inteligencia artificial. Para los ciudadanos, esto significa una sola cosa: el tipo de cambio y el poder adquisitivo del dólar quedan a merced no de las decisiones de los bancos centrales, sino del estado de ánimo de la bolsa.
Lo que viene
El mercado del Tesoro no se derrumbará: la demanda interna, las instituciones financieras y la propia magnitud de la deuda impedirán una caída súbita. Pero «no se derrumbará» no equivale a «no dolerá». La gran pregunta es cuánto tiempo podrá el consumidor estadounidense pagar por esta digestión: créditos más caros, un crecimiento más débil de los salarios reales y un colchón de ahorros más delgado. El poder adquisitivo del dólar para los ciudadanos de EE. UU. seguirá disminuyendo, y no porque los extranjeros hayan «huido», sino porque su salida retira del dólar esa demanda invisible y subsidiada que durante décadas hizo la vida estadounidense más barata de lo que debería haber sido. Resulta revelador que los 40 billones de dólares de deuda ya se describan como un «umbral alarmante», y sin embargo ni el Congreso ni el presidente tienen un plan convincente para frenar su crecimiento. Mientras no exista ese plan, la factura llegará donde siempre se advierte en último lugar: al bolsillo.