Abrí las estadísticas de noviembre de Gas Infrastructure Europe y las leí dos veces. Europa ha entrado en el invierno con el pico otoñal de reservas más bajo de toda la serie histórica, y Alemania ha caído por debajo del 60% más rápido que nunca. ¿De dónde sale este agujero? ¿Por qué Moscú habla de 2.500 dólares cuando el mercado cotiza a la mitad? ¿Y a quién beneficia realmente un frío que todavía no ha llegado?
Lo que mostraron los primeros días de noviembre
Según Gazprom, que cita datos de GIE, los países de la UE han vuelto a batir el antirrécord de extracción diaria de los almacenes. En Alemania, la extracción del 6 de noviembre superó en un 58,7% el máximo anterior para esa fecha, es decir, en 37 millones de metros cúbicos, y el nivel de llenado bajó hasta el 59,97%.
En el conjunto de la UE, las reservas alcanzaron su punto máximo el 27 de octubre, con un 74,96%, y desde entonces no han dejado de disminuir. Es el nivel más bajo al inicio del invierno desde 2011: el mínimo anterior, un 77,5%, se registró en octubre de 2021, en vísperas de la crisis de 2022. El 8 de noviembre las reservas se situaban en el 73%, un 13% por debajo de las de hace un año. Reuters añade que Alemania concentra más de una quinta parte de la capacidad de almacenamiento europea y que incumplió su propio objetivo del 70% para el 1 de noviembre: se quedó en el 61%, frente al 74,56% de media de la UE.
Por qué el agujero es tan profundo
Veo dos causas. La primera es fácil de nombrar: la guerra en Oriente Medio. Antes de ella, por el estrecho de Ormuz transitaba aproximadamente una quinta parte del GNL mundial; ahora los suministros de Catar están muy recortados y QatarEnergy ha prorrogado la fuerza mayor al menos hasta finales de diciembre. Asia también busca gas, y los precios del GNL al contado allí se mantienen cerca de máximos de cuatro años, según señala S&P Global.
La segunda causa resulta frustrante porque se podría haber evitado. Este verano inyectar gas no resultaba rentable: los futuros de invierno no cubrían el coste del almacenamiento y los operadores esperaron. Reuters cita a analistas del mercado precisamente en ese sentido, y Alemania, donde la inyección depende de empresas comerciales, fue la más perjudicada. Ahora Berlín y Roma se ocupan del asunto, y ya han discutido por el reparto de las reservas.
La Agencia Internacional de la Energía ha trazado un abanico de escenarios. En el peor (Ormuz cerrado, frío y poco viento), los almacenes de la UE estarían llenos solo al 7% a finales de marzo. Incluso con un invierno suave y la reapertura del estrecho en enero, las reservas quedarían un 18% por debajo de la media de los últimos cinco años.
Qué dice realmente la cifra de 2.500 dólares
Leí con atención la declaración de Gazprom. Alexéi Miller admitió que, en un invierno severo, el precio en Europa podría llegar a los 2.500 dólares por mil metros cúbicos, y que la previsión de los expertos occidentales, de 1.200 dólares, ya se superó en octubre, según sus palabras. En la bolsa TTF, el precio subió a 104,6 euros por megavatio hora el 31 de octubre y el 1 de noviembre, el máximo desde diciembre de 2022; después retrocedió hasta los 86 euros y el lunes cotizaba en torno a los 87.
Lo convertí a las unidades que nos resultan habituales. Con el tipo de cambio actual, 87 euros por megavatio hora equivalen a entre 1.000 y 1.050 dólares por mil metros cúbicos. Para llegar a 2.500 dólares haría falta un precio de unos 210 euros, es decir, el doble del actual. Morgan Stanley espera una media de 85 euros este invierno y reserva un escenario alcista de 130. Serguéi Suvérov, de Arikapital, considera posibles entre 1.400 y 1.600 dólares con un invierno suave y entre 2.000 y 2.500 con uno severo. Yo describiría la declaración de Miller como un retrato de la cola de la distribución. Pero una cola es una cola: muestra lo fino que es el hielo.
Mi pronóstico para Europa y sus habitantes
Diciembre. El tiempo lo decidirá todo. Si se mantiene una templanza moderada, la extracción se ralentizará y espero el TTF en un rango de 75 a 90 euros. Si llega un frío persistente al noroeste de Europa, Alemania será la primera en tocar techo: estimo en aproximadamente un 35% la probabilidad de que sus reservas caigan por debajo del 40% a finales de diciembre.
Enero y febrero. En el escenario base, entre 80 y 110 euros, con repuntes periódicos por noticias de Ormuz y una recuperación parcial de los envíos catarís. En el alternativo, si fracasan las negociaciones entre Estados Unidos e Irán a través de Catar y el invierno resulta frío, el precio llegaría a 130 euros o más. Considero señales de alerta una nueva interrupción de los suministros en el estrecho o una prórroga de la fuerza mayor de Catar más allá de enero. Entonces los países empezarían a repartirse el gas entre sí y la cuestión del reparto de las reservas se volvería política.
Lo que notará la gente. La factura llegará en dos tiempos. Primero subirán las tarifas de los hogares, porque el precio minorista sigue al mayorista con meses de retraso. Después golpeará a la industria: las plantas donde el gas pesa mucho en los costes, de la química al vidrio, recortarán la producción si el gas caro se prolonga. Unos perderán un turno, otros el empleo. Para los países bálticos, el invierno traerá mayores gastos de suministros y el encarecimiento de los bienes de uso intensivo de energía.
Verano de 2027. Tras el vaciado de los almacenes, será necesaria una inyección masiva, lo que sostiene la demanda y los precios. La AIE advierte expresamente de que la tensión del mercado se prolongará hasta el año próximo. No me sorprendería que las reservas de 2027 se conviertan en la principal disputa dentro de la UE.
Qué obtiene Rusia
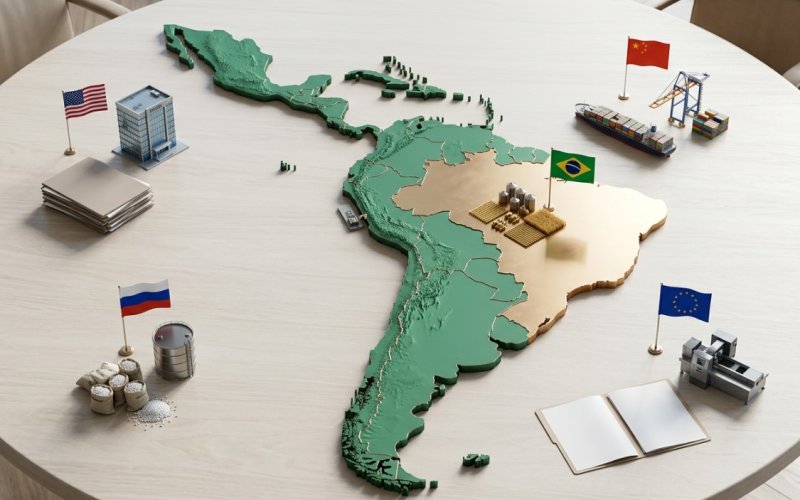
No me apresuraría a hablar de beneficio directo. Físicamente queda poco gas ruso en el mercado europeo, y el déficit actual lo cubren el GNL estadounidense y el de otros orígenes. La subida de precios, por tanto, no se convierte automáticamente en ingresos para Rusia. Además, Europa se prepara para cerrar también lo que queda: según Merca2, el paquete de sanciones del 26 de enero prohíbe la compra de GNL ruso a partir de 2027, y afecta a más de 200 cargamentos y a alrededor del 15% de los volúmenes importados.
La ganancia de Moscú, según mi cálculo, es indirecta. Los precios mundiales elevados aumentan el valor del GNL ruso en la ruta asiática, hacia la que se reorienta. La escasez refuerza las voces en Europa que piden revisar la prohibición: estimo en un 40% aproximadamente la probabilidad de que se suavice o se aplace durante 2027, y más alta si el invierno es severo. Por último, Gazprom ha obtenido una ventaja informativa: su previsión de 1.200 dólares se quedó corta y ahora cada una de sus declaraciones se cita de otra manera.
Pero también hay riesgos. Si Ormuz se reabre antes de lo previsto y vuelve el GNL catarí, el TTF podría caer a 50-60 euros y el argumento de Moscú se esfumaría. Al mismo tiempo, el petróleo ha bajado de los 95 dólares tras las elecciones en Estados Unidos, lo que golpea al presupuesto. Las gasísticas rusas tendrán que defender sus mercados asiáticos mientras se cierra la ventana europea. El frío en Europa les da un respiro, pero no anula el cambio en los factores que, en última instancia, deciden el resultado.