Al leer los partes sobre las negociaciones, uno tiene la impresión de que las partes asistieron a actos distintos. Veamos cómo reaccionan las élites a los acontecimientos de esta semana.
Abu Dabi: «productivo», «sustancial» y «pocas posibilidades»
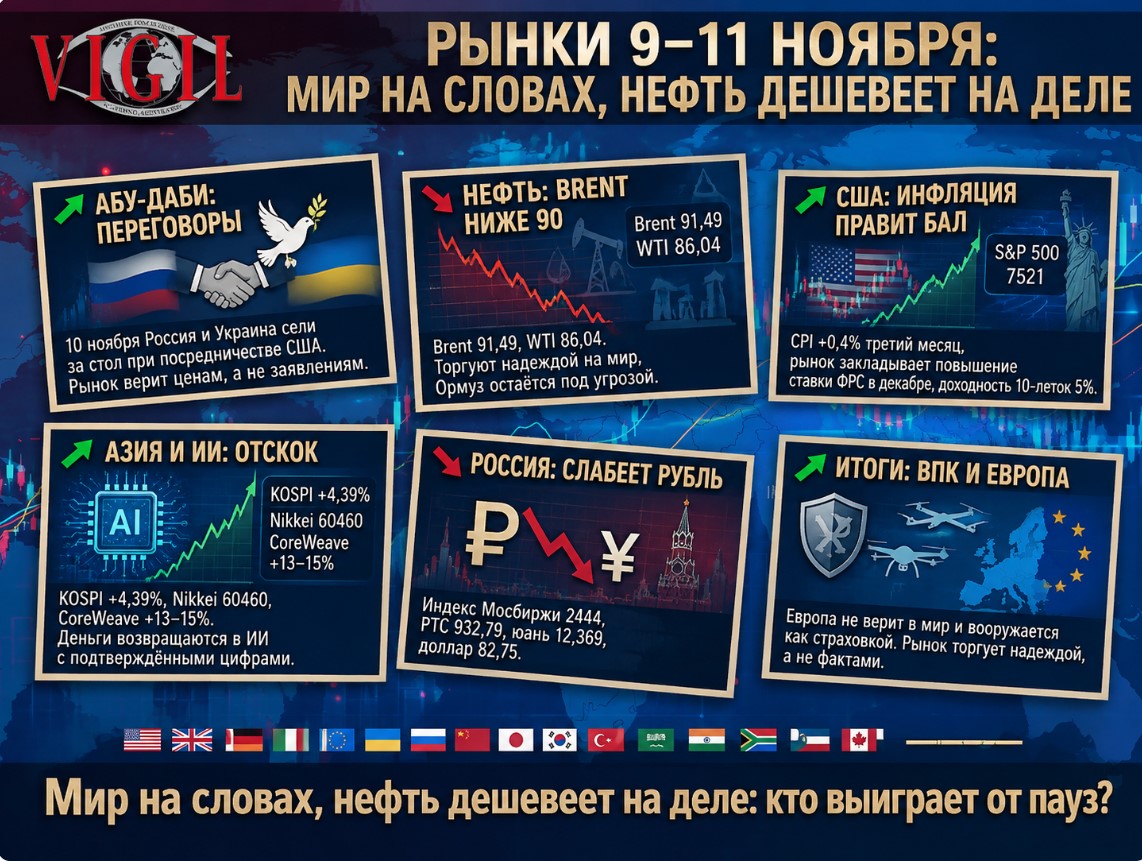
El 10 de noviembre, Rusia y Ucrania se sentaron a la mesa por primera vez desde febrero, con la mediación de Estados Unidos. Marco Rubio calificó el encuentro de muy productivo. Volodímir Zelenski habló de una conversación constructiva y sustancial, centrada en los prisioneros y las garantías de seguridad. Los analistas recuerdan que, para Occidente, las negociaciones son una vía para poner fin a la guerra, mientras que para Moscú pueden ser una vía para ganarla. Europa teme un acuerdo a sus espaldas, y el Kremlin insiste en un formato «trilateral».
Conclusión: el mercado no creyó en las declaraciones, sino en los precios. El petróleo y el rublo se mueven como si la distensión ya estuviera descontada, aunque no existe un acuerdo real.
Petróleo: el Brent cae por debajo de 90 dólares por primera vez desde agosto
El lunes, el Brent se desplomó un 5,85%, hasta 92,57 dólares, después de que Donald Trump afirmara que un ataque contra Irán era «sumamente improbable». El martes cerró en 91,49 dólares (el WTI, en 86,04) y en algún momento llegó a bajar hasta los 89-90 dólares. El bloqueo del estrecho de Ormuz continúa, pero el flujo se está restableciendo y los productores de Oriente Medio ya rebajan precios para atraer compradores. La EIA, sin embargo, prevé un Brent cercano a los 100 dólares hasta fin de año.
Conclusión: los operadores apuestan por la esperanza de paz, no por los hechos. Cualquier ataque a un petrolero devolvería de inmediato la prima de riesgo, como mostró el repunte del miércoles hasta 92,2 dólares.
Estados Unidos: las elecciones, olvidadas; manda la inflación
El lunes, con el abaratamiento del crudo, el S&P 500 subió un 2,35%, hasta los 7.550 puntos, su mejor sesión desde abril. El Dow Jones avanzó un 2,15% y el Nasdaq, un 2,74%. El martes llegó la factura: el índice de precios al consumo subió un 0,4% por tercer mes consecutivo y Christopher Waller no descartó una subida de tipos de 0,5 puntos porcentuales en diciembre. El S&P cedió un 0,38% (7.521) y el Nasdaq, un 0,74%. El mercado descuenta ya por completo una subida de tipos de la Fed en diciembre; el rendimiento del bono a dos años se disparó 19 puntos básicos y el del bono a diez años volvió al 5%. Nvidia se hundió un 5,4% en medio del escándalo en torno a Jensen Huang y de la investigación del consejo de administración.
Conclusión: las élites pasan de apostar por la victoria de la IA a apostar por la Fed.
Asia e IA: un rebote a trompicones
El lunes, el surcoreano KOSPI subió un 4,39% y el japonés Nikkei, un 2,87%, hasta 60.460 puntos. El martes, Corea sumó otro 2,6%, con SK Hynix y Samsung al alza un 5,4% y un 3,6%, respectivamente. El miércoles, los futuros del Nasdaq 100 avanzan casi un 2%: CoreWeave se encareció entre un 13% y un 15% tras unos resultados sólidos y una mejora de sus previsiones, los ingresos trimestrales de OpenAI alcanzaron por primera vez los 10.000 millones de dólares y la demanda por la salida a bolsa de Anthropic sigue siendo elevada.
Conclusión: tras el desplome del 5 de noviembre, cuando el S&P perdió un 4,4%, el dinero fuerte regresa a la IA. Pero solo a las empresas con cifras contrastadas, no a las meras promesas.
Rusia: índice a media banda, rublo más débil
El índice Mosbirzha cerró el lunes en 2.473,14 puntos (+0,37%) y el martes cayó un 1,17%, hasta 2.444,28. El RTS perdió un 0,92% y bajó a 932,79 puntos. El yuan en la Bolsa de Moscú se encareció hasta 12,369 rublos, su máximo desde el 20 de octubre, y la cotización oficial del dólar para el 10 de noviembre fue de 82,75. Alfa-Investiciones atribuye el movimiento al abaratamiento del petróleo y al aumento de las compras de divisas por parte del Ministerio de Finanzas desde el 9 de noviembre.
Conclusión: para las empresas rusas, las noticias de paz significan materias primas más baratas y un rublo más débil. Los exportadores ingresan menos dólares, pero los convierten a un tipo más favorable, mientras que los importadores tendrán que recalcular sus márgenes.
Industria de defensa: sin datos, pero la lógica es clara
Todavía no hay cotizaciones recientes de las empresas de defensa correspondientes al 9-11 de noviembre. Solo se sabe que Europa se inquieta ante un posible acuerdo entre Estados Unidos y Rusia sin su participación, y que el petróleo y la retórica se han desplazado hacia la distensión.
Conclusión: cuanto más cerca están las negociaciones, más cautelosamente valora el mercado los presupuestos de defensa. Sin embargo, las élites europeas no creen en la paz e insistirán en el rearme como seguro.