Читаю сводки по переговорам и складывается такое ощущение, что стороны были на разных мероприятиях. Давайте посмотрим, как реагируют элиты на события этой недели.
Абу-Даби: «продуктивно», «содержательно» и «шансов мало»
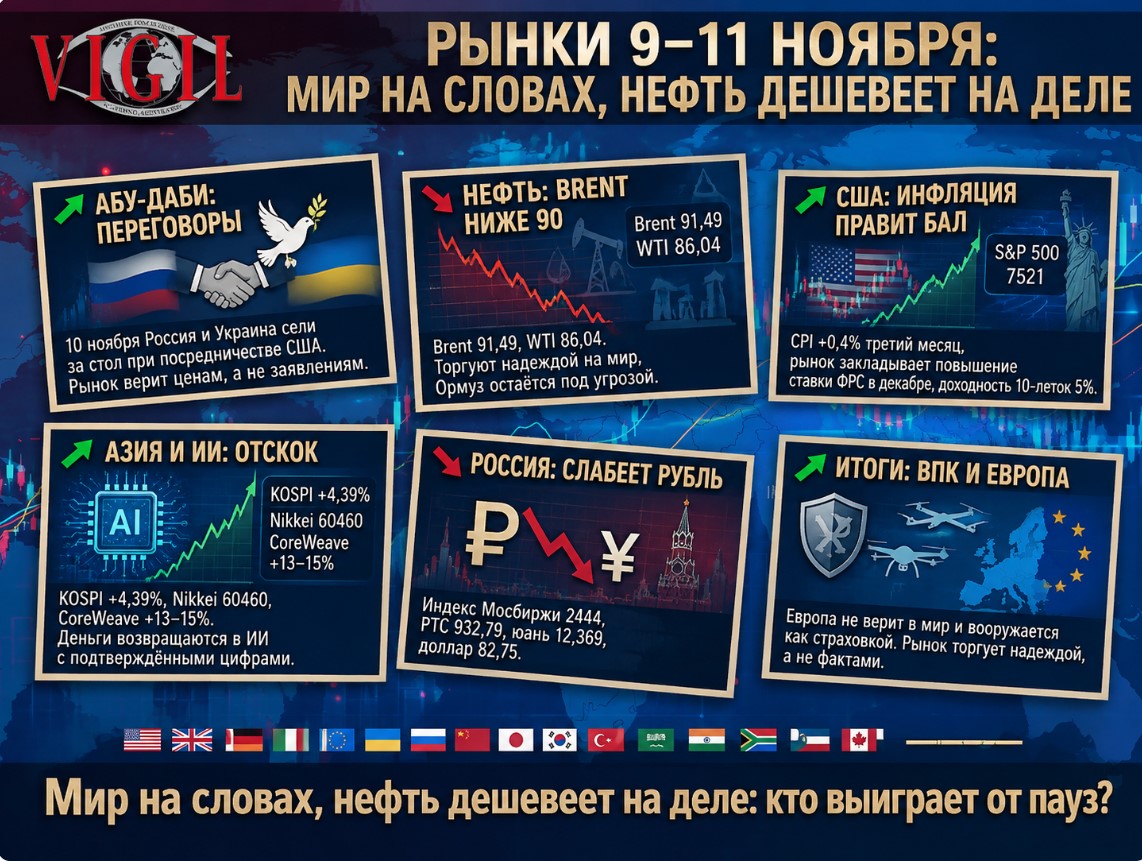
10 ноября Россия и Украина впервые с февраля сели за стол при посредничестве США. Рубио назвал встречу очень продуктивной, Зеленский говорит о конструктивном и содержательном разговоре с упором на пленных и гарантии безопасности, а аналитики напоминают, что для Запада переговоры это способ закончить войну, а для Москвы возможный способ её выиграть. Европа боится сделки без неё, Кремль настаивает на «трёхстороннем» формате. Вывод: рынок поверил не заявлениям, а ценам. Нефть и рубль двигаются так, будто смягчение уже заложено, но без реальной договорённости.
Нефтянка: Brent ниже 90 впервые с августа
В понедельник Brent упал на 5,85% до 92,57 после слов Трампа, что удары по Ирану «крайне маловероятны», во вторник закрылся на 91,49 (WTI 86,04), а в моменте опускался к 89-90. Блокада Ормуза остаётся, но поток восстанавливается, и ближневосточные производители уже снижают цены, чтобы привлечь покупателей. Агентство EIA, впрочем, ждёт Brent около 100 до конца года. Вывод: трейдеры торгуют надеждой на мир, а не фактами. Любой удар по танкеру мгновенно вернёт премию, как показал рост до 92,2 в среду.
США: выборы забыты, правит инфляция
В понедельник на фоне дешевеющей нефти S&P 500 вырос на 2,35% до 7550, лучший день с апреля, Dow прибавил 2,15%, Nasdaq 2,74%. Во вторник пришёл счёт: индекс потребительских цен вырос на 0,4% третий месяц подряд, Уоллер допустил повышение ставки на 0,5 п.п. в декабре, S&P потерял 0,38% (7521), Nasdaq 0,74%. Рынок теперь полностью закладывает повышение ставки ФРС в декабре, доходность двухлеток подскочила на 19 б.п., десятилеток вернулась к 5%. Nvidia упала на 5,4% на фоне скандала вокруг Дженсена Хуанга и расследования совета директоров. Вывод: элиты разворачиваются от ставок на победу ИИ к ставкам на ФРС.
Азия и ИИ: отскок на нервах
Корейский KOSPI в понедельник вырос на 4,39%, японский Nikkei на 2,87% до 60460, во вторник Корея добавила ещё 2,6%, а SK Hynix и Samsung прибавили 5,4% и 3,6%. В среду фьючерсы на Nasdaq 100 растут почти на 2%: CoreWeave подорожал на 13-15% после сильной отчётности и повышения прогноза, выручка OpenAI за квартал впервые достигла 10 млрд долларов, а спрос на IPO Anthropic остаётся высоким. Вывод: после обвала 5 ноября, когда S&P терял 4,4%, большие деньги возвращаются в ИИ. Но только в компании с подтверждёнными цифрами, а не в обещания.
Россия: индекс в середине коридора, рубль слабеет
Индекс Мосбиржи в понедельник закрылся на 2473,14 (+0,37%), во вторник упал на 1,17% до 2444,28, РТС потерял 0,92% и опустился до 932,79. Юань на Мосбирже подорожал до 12,369, максимума с 20 октября, а официальный курс доллара на 10 ноября составил 82,75. Альфа-Инвестиции называют причинами дешёвую нефть и увеличение валютных покупок Минфином с 9 ноября. Вывод: для российского бизнеса мирные новости означают дешевеющее сырьё и более слабый рубль. Экспортёры получают меньше долларов, но те дороже конвертируются, а импортёрам придётся пересчитывать маржу.
🛡 ВПК: данных нет, но логика понятна
Свежих котировок оборонных компаний за 9-11 ноября пока нет. Известно лишь, что Европа нервничает из-за возможной сделки США и России без неё, а нефть и риторика сдвинулись в сторону разрядки. Вывод: чем ближе переговоры, тем осторожнее рынок оплачивает оборонные бюджеты, но европейские элиты в мир не верят и будут настаивать на вооружении как страховке.