EE. UU.: la peor semana en más de un año
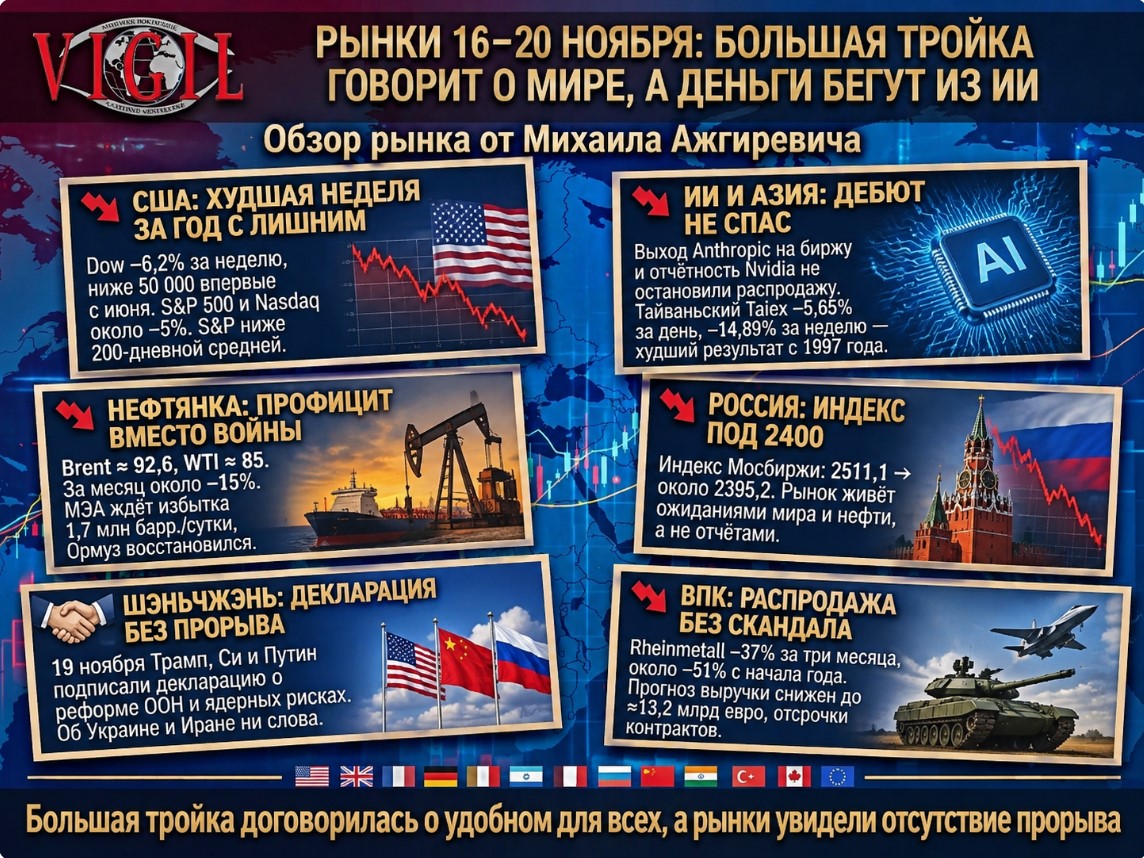
Al cierre del jueves, el Dow Jones acumulaba una caída del 6,2% desde el inicio de la semana y terminó por debajo de los 50.000 puntos por primera vez desde junio. El S&P 500 y el Nasdaq retrocedieron cerca de un 5% cada uno, el mayor descenso semanal en más de un año. El S&P encadenó seis sesiones a la baja y cayó por debajo de su media móvil de 200 días por primera vez desde abril.
Conclusión: el mercado no castiga las malas noticias, sino un sueño demasiado caro. Las élites recogen beneficios en la IA mientras el resto sigue creyendo en el «crecimiento eterno».
IA y Asia: un debut sonado que no bastó
La espectacular salida a bolsa de Anthropic y los «sólidos» resultados de Nvidia no frenaron las ventas. Preocupan el enorme gasto en centros de datos, la necesidad de financiación y la presión política. El Taiex taiwanés se desplomó un 5,65% el viernes y un 14,89% en la semana, su peor registro desde octubre de 1997.
Conclusión: el dinero ya no confía en una inversión infinita en infraestructura física y busca refugio lejos de Taiwán.
Petróleo: el mercado apuesta por el excedente, no por la guerra
El Brent cerró el miércoles en 91,95 dólares y el WTI en 83,26, sus niveles más bajos desde el 26 de agosto. Durante la madrugada del viernes, el Brent rondaba los 92,6 dólares y el WTI los 85. En un mes, el crudo ha perdido cerca de un 15%, y el Brent bajó de 95,84 a unos 92,6 dólares en la semana.
Las reservas estadounidenses aumentaron en 3,4 millones de barriles, la AIE prevé un exceso de oferta de 1,7 millones de barriles diarios y el tráfico por Ormuz se ha normalizado hasta niveles similares a los previos a la guerra. Los ataques a petroleros y los golpes ucranianos contra el sector energético ruso, por ahora, solo evitan que el precio se hunda.
Conclusión: Ormuz ha dejado de ser el principal riesgo; ahora lo es el exceso de crudo. Ganan los importadores y Rusia pierde ingresos.
Rusia: el índice cae por debajo de los 2.400 puntos
Una semana antes, el índice MOEX cerró en 2.511,1 puntos. El viernes, a las 10:15 hora de Moscú, cotizaba en torno a 2.395,2 (−0,93%), y el 19 de noviembre, en la apertura, ya retrocedía un 0,17%. La semana anterior se sostuvo gracias a las expectativas de negociaciones y al petróleo. Ahora el crudo se abarata y las esperanzas de paz no se han cumplido.
Conclusión: el mercado ruso vive de expectativas, no de balances.
Shenzhen: una «declaración de paz» sin paz
El 19 de noviembre, Trump, Xi y Putin se reunieron por primera vez los tres y firmaron una declaración sobre la reforma de la ONU, el aumento de la producción de derivados del petróleo y el diálogo sobre los riesgos nucleares. El documento no dice una palabra sobre Ucrania ni sobre Irán. Peskov afirmó que Ucrania no fue el tema central, y Putin propuso a los europeos viajar a Moscú. Los emisarios estadounidenses aseguraron que Rusia se siente «cómoda» con unas garantías de seguridad para Ucrania similares a las de la OTAN.
Conclusión: los Tres Grandes acordaron lo que conviene a los tres, y los mercados lo interpretaron correctamente: no hay avance alguno.
Defensa: ventas sin escándalo
Rheinmetall ha perdido más de un 37% en tres meses y cerca de un 51% en lo que va de año. La causa es la rebaja de su previsión de ingresos para 2026 hasta unos 13.200 millones de euros y los retrasos en contratos, no una caída de la demanda. El múltiplo se ha comprimido hasta unas 17 veces los beneficios anuales. Los analistas de Tikehau lo describen como una normalización de las valoraciones tras un optimismo excesivo, mientras que Baader destaca a Rheinmetall, Dassault y Thales.
Conclusión: los inversores ya no pagan por pedidos prometidos, sino que esperan contratos firmados, y con las señales de paz la prima por el conflicto se desvanece.