

Перспективы изменения подхода США к Украине за неделю получили конкретные подтверждения: дизельная сделка с Москвой, лимит на Starshield и обсуждение смягчения санкций на танкеры. Что именно произошло? Насколько это поворот? Что он даёт российскому бизнесу и бюджету? Разберём факты.
Что произошло за неделю
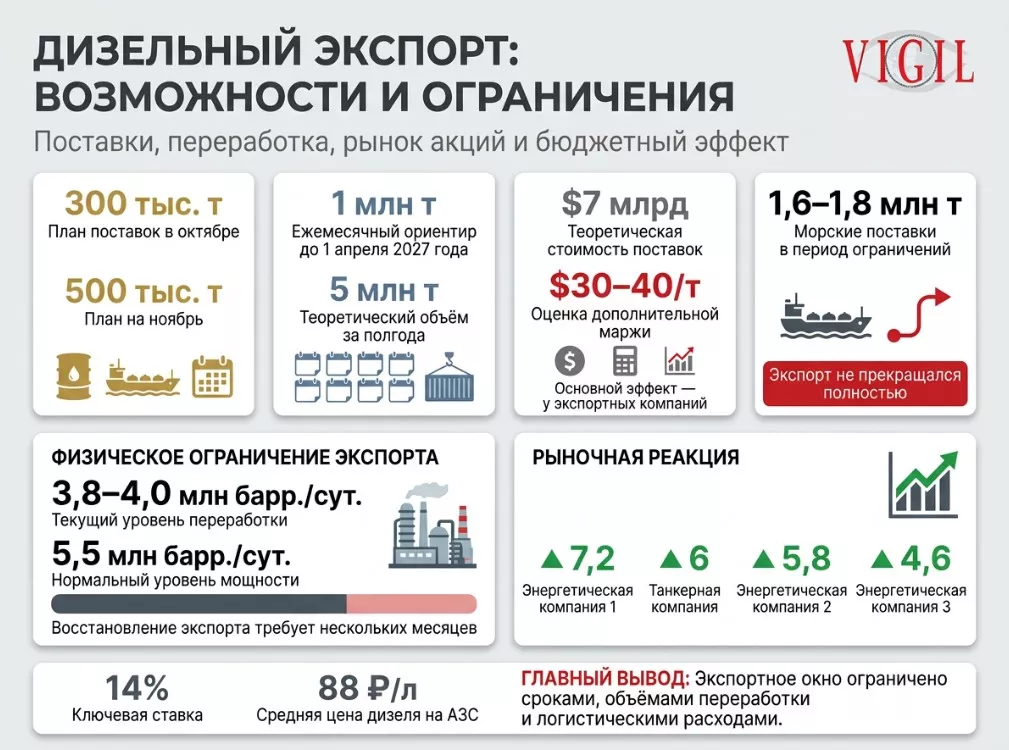
Девятого октября Трамп объявил о договорённости с Путиным по дизелю, а десятого правительство России частично сняло запрет на экспорт: разрешено 500 тысяч тонн. По анализу Carnegie Politika, график такой: 300 тысяч тонн в октябре, 500 тысяч в ноябре и по миллиону в месяц до апреля 2027 года. Взамен США приостанавливают санкции против российского дизеля до 1 апреля 2027 года. Параллельно Трамп сообщил об энергетическом перемирии между Россией и Украиной, которое Киев заявил, что поддерживает.
Давление на Киев
По сообщениям CNN, в Европе и Киеве несколько дней опасались, что США урежут разведданные и помощь, если Украина продолжит бить по российским объектам топливной отрасли. Трамп отрицает, что прекратил делиться разведкой. В ночь на 14 октября на терминалах Starshield ввели скоростной лимит: связь обрывалась при движении быстрее 160 километров в час. Советник президента Бескрестнов заявил, что предупреждений не было, а часть заданий сорвалась. Вечером Федоров сообщил, что связь до 160 километров в час возвращают. Маск сказал, что Starshield принадлежит правительству США и лимиты определяют военные.
Формулировка о том, что Пентагон «подрезал геопозиции и систему боевого позиционирования», в таком виде не подтверждается: известно о скоростном ограничении, а про геопозицию как таковую сведений нет. Лимит бьёт по дронам средней дальности, которым нужен разгон, и по перехватчикам реактивных дронов.
Санкции и Европа
По данным Reuters, администрация рассматривает смягчение санкций против судов «теневого флота», чтобы сбить рекордные ставки фрахта. Компании должны получать лицензии Минфина. Министерство энергетики заявило, что российская подсанкционная нефть под эту меру не подпадает, но дизельная сделка отдельно приостанавливает ограничения на российский дизель. Эти две истории легко перепутать, и в заголовках их часто смешивают.
Марин Ле Пен заявила, что Франция «больше не может финансировать Украину». По версии Le Parisien, в случае избрания она сохранит помощь на шесть месяцев, а затем прекратит финансовую поддержку. Это обещание кандидата на выборах следующего года, а не решение правительства. Кредит ЕС на 90 млрд евро на 2026 и 2027 годы, одобренный в декабре, остаётся страховкой для Киева.
Что это значит для России и российского бизнеса
Рынок отреагировал мгновенно. После новостей на Мосбирже выросли бумаги «Роснефти» (на 7,2%), «Совкомфлота» (на 6%), «ЛУКОЙЛа» (на 5,8%) и «Сургутнефтегаза» (на 4,6%). Но акции реагируют на ожидания, а реальные деньги выглядят скромнее. Теоретическая сумма сделки около 7 млрд долларов при продаже 5 млн тонн за полгода, но, по расчётам Сергея Вакуленко, считать её выгодой нельзя: большая часть дизеля ушла бы на экспорт и так, пусть и в обход запрета. Морской экспорт за месяцы запрета, по данным о загрузке танкеров, не прекращался: за это время отправили 1,6-1,8 млн тонн. Реальный выигрыш он оценивает в 30-40 долларов на тонну, то есть в десятки миллионов в месяц, и достанется он компаниям, а не бюджету. Бюджет получит часть через налог на прибыль.
У бюджета картина противоречивая. Государство не зарабатывает на росте цен на нефтепродукты, зато платит демпфер, когда экспортные цены высоки. Поэтому снижение мировых цен на дизель парадоксально уменьшило бы выплаты. Главный источник бюджетных денег остаётся прежним: цена нефти. В 2025 году нефтегазовые доходы упали с 11,13 до 8,48 трлн рублей при средней цене Urals 55,7 доллара и курсе 83,4 рубля, дефицит составил 5,63 трлн. На 2026 год заложены 59 долларов и 8,9 трлн, а «Коммерсантъ» ещё в апреле писал, что при высоких ценах доходы могут превысить 10 трлн. Дорогая нефть сейчас связана в первую очередь с войной вокруг Ормузского пролива, а не со сделкой.
Физические ограничения никуда не делись. Весной на экспорт доступно было около 3 млн тонн дизеля в месяц, к сентябрю осталось 300-350 тысяч из-за ударов по НПЗ, сезонности и дефицита внутри страны. Переработка держится на уровне 3,8-4,0 млн баррелей в сутки против 5,5 млн нормы. Пока удары идут, реально продать много не получится, и аналитики оценивают полное восстановление экспорта в несколько месяцев.
Остальному бизнесу сделка почти ничего не даёт. Ключевая ставка остаётся на уровне 14%, ближайшее заседание ЦБ назначено на 23 октября, и в Сбербанке ожидают сохранения ставки. Кредиты не дешевеют. Бензиновый запрет продлён до 31 января 2027 года, а независимые АЗС и трейдеры давно жалуются на сокращение нормативов продаж на бирже. Дизель на АЗС в сентябре стоил около 88 рублей за литр. Если фрахт действительно подешевеет, логистика сможет немного облегчиться, но европейские страховщики и суда по-прежнему закрыты, поэтому эффект будет умеренным.
Для планирования отсюда следует простой вывод: приостановка санкций ограничена апрелем 2027 года, европейские ограничения действуют, а Европа и Зеленский уже раскритиковали сделку. Строить инвестиционные планы на таких условиях рискованно, а вот краткосрочные контракты и загрузку танкеров пересмотреть стоит.
Сценарии и вывод
Дальше возможны три варианта. В первом Вашингтон продолжает сочетать давление на Киев с точечными уступками Москве, и Россия получает передышку на топливном рынке. Во втором шаги оказываются тактическими и откатываются при первом срыве переговоров: скорость Starlink уже частично вернули. В третьем давление вызывает ответ в Европе, которая берёт на себя часть американской нагрузки.
Стратегического разворота пока не видно. Видно набор рычагов, с помощью которых Вашингтон решает свои задачи на нефтяном рынке перед выборами 3 ноября. Для России это окно возможностей, но денежный эффект скромный, а сроки ограничены.