

Банковские системы США и Еврозоны сегодня выглядят как отличник, выучивший уроки 2008 года наизусть: капитал на исторических максимумах, стресс-тесты сданы, проблемные кредиты под контролем. Проблема в том, что экзаменационные билеты уже поменялись, а часть класса начала подглядывать в шпаргалку дерегулирования. Стабильность есть, но она держится на честном слове, благоприятном сценарии и вере в то, что стена проблем с коммерческой недвижимостью рассосется сама.
Капитал есть, но дырки считают иначе
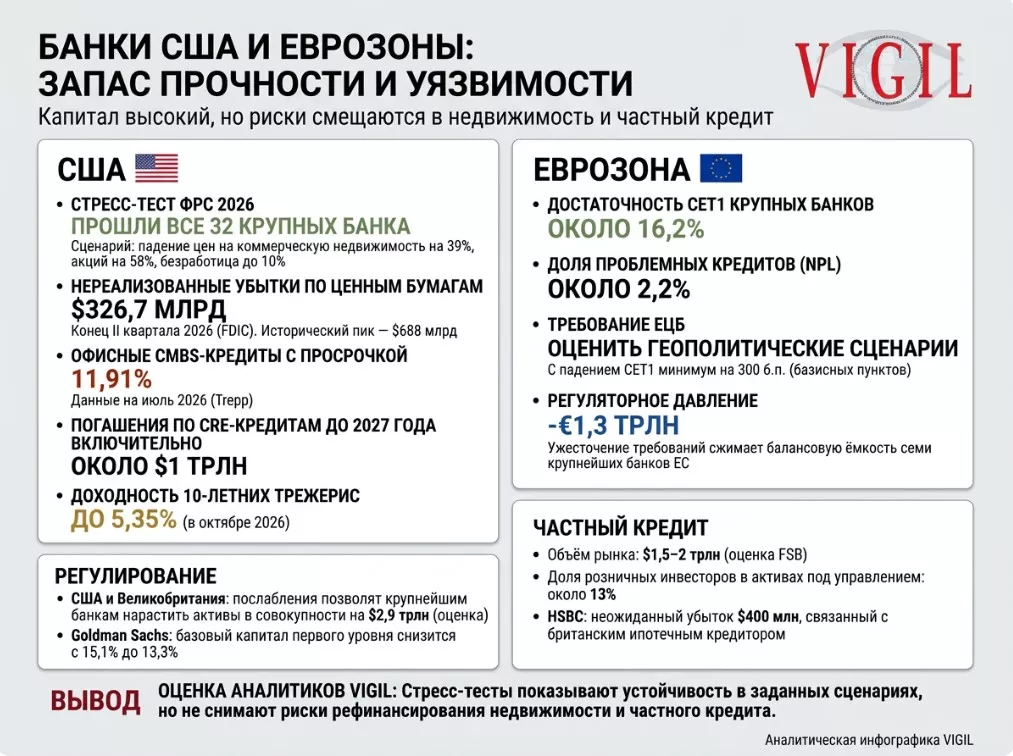
Формально американские банки непотопляемы: в стресс-тесте ФРС 2026 года все 32 крупных банка прошли сценарий с падением цен на коммерческую недвижимость на 39%, обвалом акций на 58% и ростом безработицы до 10%. Показательно, что за этой бравадой скрывается куда менее героическая деталь. Нереализованные убытки по ценным бумагам, которые чуть не утопили Silicon Valley Bank в 2023 году, никуда не делись. По данным FDIC, на конец второго квартала 2026 года они составляли $326,7 млрд - меньше пиковых $688 млрд, но все еще астрономическая сумма. Это не «бумажные потери, которые не имеют значения», а замороженный капитал, который нельзя быстро конвертировать в ликвидность без фиксации убытка. Показательно, что в первом квартале 2026 года объем нереализованных убытков даже вырос на 6,2% до $325,1 млрд, прервав четырехквартальную тенденцию к снижению. Пока доходность десятилетних трежерис держится выше 5%, а в октябре 2026 года она и вовсе достигала 5,35% - максимума с 2002 года, - разрыв между старыми низкодоходными портфелями и новыми рыночными ставками давит на способность банков наращивать капитал органически.
Стена CRE: бетон, который не хочет дешеветь
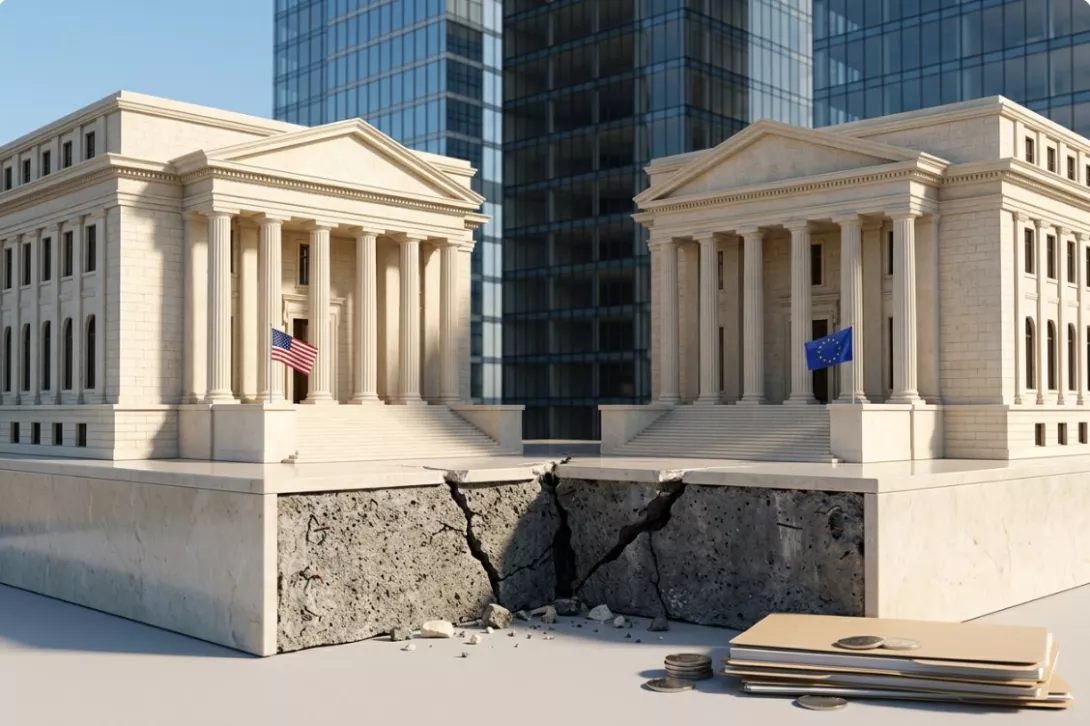
Главный вопрос в том, что делать с коммерческой недвижимостью, а не с кредитными картами. В США через 2027 год проходит около $1 трлн погашений по CRE-кредитам, и значительная часть этого долга рефинансируется под ставку, которая в разы выше той, по которой объекты покупались. Офисный сегмент уже не просто «зона риска» - по данным Trepp, просрочка по офисным CMBS-кредитам в июле 2026 года достигла 11,91%, а по некоторым метрикам - почти 15%. В списке проблемных объектов - офисная башня в Чикаго и портфель офисов в Сиэтле, которые перешли в статус неработающих кредитов с наступившим сроком погашения. Иронично, что «стабилизация» после обвала цен на 39% - это не возврат к норме, а фиксация новой, более низкой базы. Региональные банки, у которых концентрация CRE-кредитов превышает 300% риск-взвешенного капитала, оказываются в положении человека, которому нужно продать квартиру, купленную на пике, чтобы погасить ипотеку под сегодняшний процент. В Европе картина мягче, но не безоблачна: проблемные кредиты в крупных банках еврозоны остаются на уровне около 2%, а объем кредитов во второй стадии, включая CRE, измеряется сотнями миллиардов евро.
Маятник регуляторов качнулся не туда
Урок 2008 года был прост: больше капитала, больше ликвидности, больше стресс-тестов. Сегодня маятник пошел обратно. Дерегулирование в США и Великобритании позволит крупнейшим банкам этих стран увеличить активы в совокупности на $2,9 трлн, тогда как для семи крупнейших банков ЕС ужесточение требований к капиталу, наоборот, сжимает балансовую емкость на €1,3 трлн. В США послабления позволяют таким гигантам, как Goldman Sachs, снижать базовый капитал первого уровня с 15,1% до 13,3% и наращивать активы. Это не обязательно плохо - чрезмерные требования действительно сдерживают кредитование. Плохо то, что смягчение происходит в момент, когда риски не исчезли, а переместились в менее прозрачные сегменты. Частный кредит, выросший в тени банковского регулирования до $1,5–2 трлн по оценке FSB, уже демонстрирует стресс: в 2026 году HSBC отразил неожиданный убыток в $400 млн, связанный с крахом британского ипотечного кредитора Market Financial Solutions. Главный вопрос в том, кто первым побежит к выходу, если фонды частного кредита начнут одновременно требовать ликвидность у банков-кредиторов, учитывая, что розничные инвесторы уже владеют около 13% активов под управлением в этом сегменте.
Геополитика бьет по слабым местам
Еврозона в 2026 году получила напоминание: геополитика - это не абстракция из учебника, а рост цен на энергоносители, инфляционное давление и перебои в цепочках поставок. Финансовые условия ужесточились, риск-премии выросли, и ЕЦБ прямо предупреждает: в неблагоприятном сценарии слабый рост и высокая инфляция подорвут способность заемщиков обслуживать долги, что приведет к накоплению проблемных кредитов на балансах банков. Показательно, что при этом совокупный CET1 крупных банков еврозоны составляет около 16,2%, а NPL - около 2,2%. Это объективно крепкие показатели, но они измеряют прошлые шоки, а не будущие. Регулятор уже требует от банков определить геополитические сценарии, которые могут привести к падению CET1 как минимум на 300 базисных пунктов, - и это не теоретическое упражнение, а признание того, что старая модель рисков больше не работает. Киберугрозы и операционная устойчивость становятся не менее важными, чем достаточность капитала, - и здесь уязвимость не всегда выражается в цифрах.
Что нас ждет
Стабильность банковских систем США и Еврозоны сегодня - это не отсутствие проблем, а способность их отложить. Стресс-тесты показывают выживание в сценарии, который еще не наступил, но они не отменяют $1 трлн рефинансирования CRE, $326,7 млрд нереализованных убытков в американских банках и растущую зависимость от частного кредита, который никто толком не умеет оценивать в кризис. Если ставки останутся высокими дольше, чем рассчитывают банки, а геополитика продолжит подбрасывать энергетические и торговые шоки, «незыблемая» броня может оказаться тоньше, чем написано в пресс-релизах. Оптимизм регуляторов оправдан ровно до тех пор, пока никто не начал проверять его на прочность.